연말정산 시 현금영수증은 신용카드보다 두 배 높은 소득공제율을 제공하여 많은 직장인의 절세 전략에서 중요한 요소로 부각됩니다.
특히 총급여의 25%를 초과하는 사용액부터 공제가 시작되므로, 이 최저사용금액을 어떻게 채우고 이후 어떤 결제 수단을 활용하는지가 환급액을 결정하는 핵심이 됩니다. 이러한 이유로 현금영수증 한도와 계산법에 대한 관심이 높아지고 있습니다.
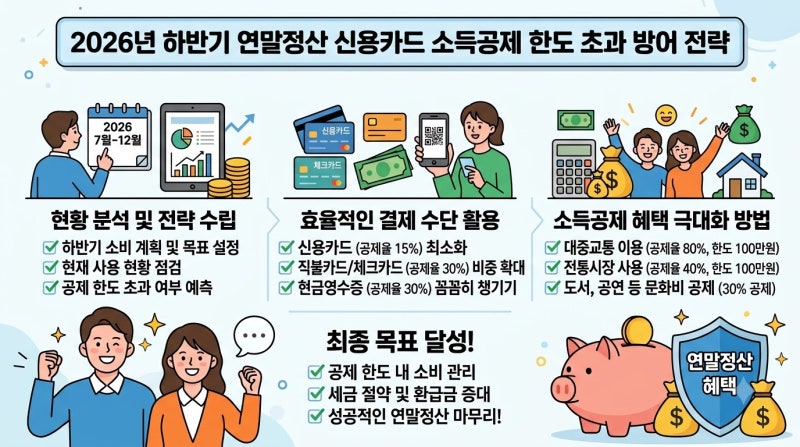
실제 블로그 후기들을 살펴보면, 총급여의 25%까지는 부가 혜택이 많은 신용카드를 사용하고, 이후부터는 공제율이 30%인 현금영수증이나 체크카드를 집중적으로 활용하는 전략이 공통적으로 제시됩니다.
그러나 아무리 많이 사용해도 총급여 구간별로 정해진 공제 한도가 존재하므로, 이 한도를 초과하는 지출은 추가 공제 혜택을 받을 수 없다는 점을 명심해야 합니다.
연말정산 환급액을 극대화하기 위해서는 국세청 홈택스의 '연말정산 미리보기' 서비스를 적극 활용하는 것이 중요합니다.
이 서비스는 1~9월 사용액을 기반으로 예상 환급액을 제공하므로, 10월 말~11월 초 개통 시점에 맞춰 남은 기간의 소비 계획을 전략적으로 조정할 수 있습니다.
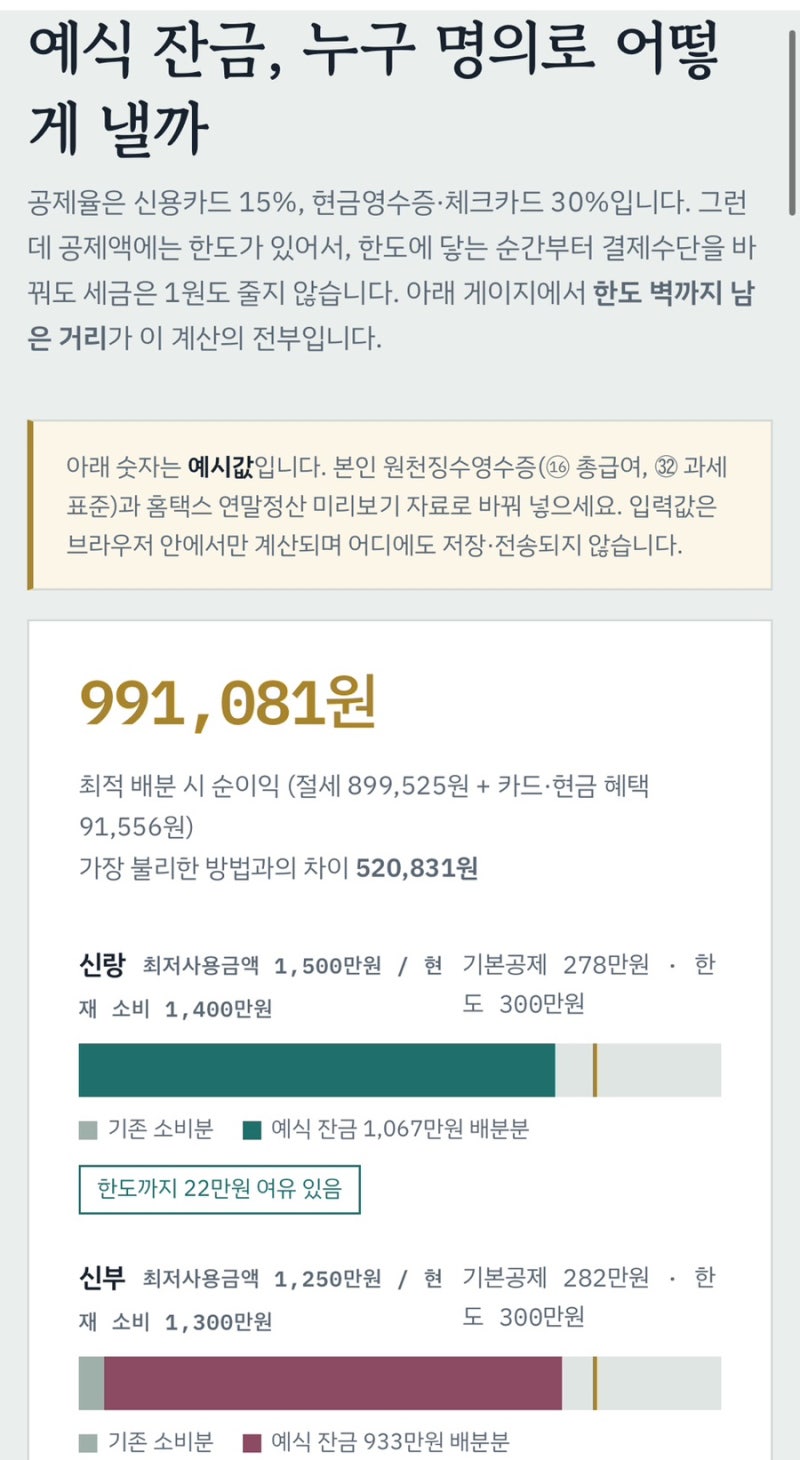
특히 예식 잔금과 같은 목돈 결제 시에는 신랑 신부 중 누구 명의로 결제할지 계산기를 통해 미리 시뮬레이션해보는 것이 유리합니다.