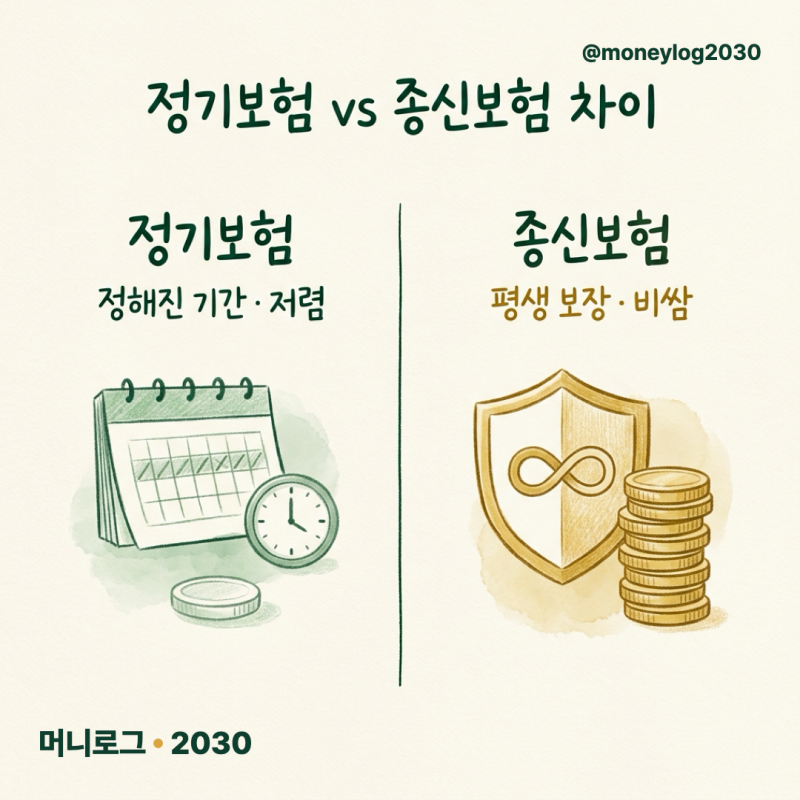
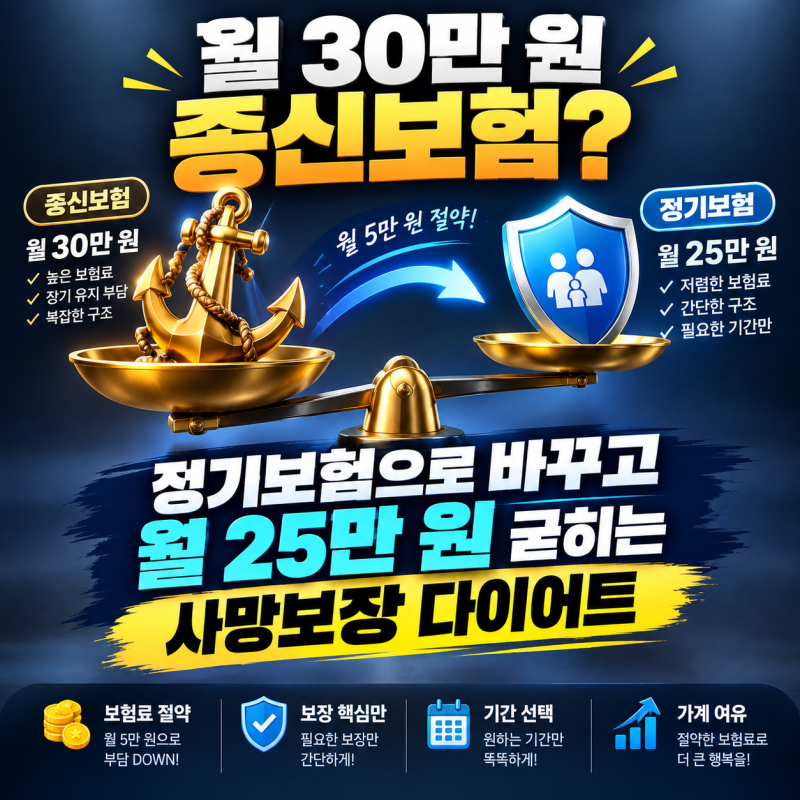

정기보험 다이렉트는 특정 기간 동안 사망 보장을 제공하며, 종신보험 대비 합리적인 보험료로 주목받고 있습니다. 설계사 수수료가 없는 다이렉트 채널을 통해 가입할 경우, 불필요한 비용을 절감할 수 있어 경제적인 선택지로 떠오르고 있습니다.
이는 가족의 경제적 부담을 특정 기간 동안만 대비하려는 이들에게 효과적인 대안으로 평가받고 있습니다. 실제 사용자들은 정기보험 다이렉트가 종신보험과 동일한 사망 보장임에도 월 보험료가 최대 10배 이상 저렴하다는 점을 가장 큰 장점으로 꼽습니다.
하지만 갱신형과 비갱신형의 총 납입액 차이를 면밀히 비교해야 하며, 설계사 없이 스스로 상품 내용을 파악해야 하는 점은 신중하게 고려해야 할 부분입니다.
정기보험 다이렉트 선택 시에는 단순히 낮은 월 보험료에 현혹되기보다, 필요한 보장 기간과 총 납입액을 종합적으로 비교하는 것이 중요합니다.
특히 기존 종신보험 가입자라면 무조건 해지하기보다 납입유예 등 대안을 먼저 검토하여 부당승환으로 인한 손해를 피하는 지혜가 필요합니다.