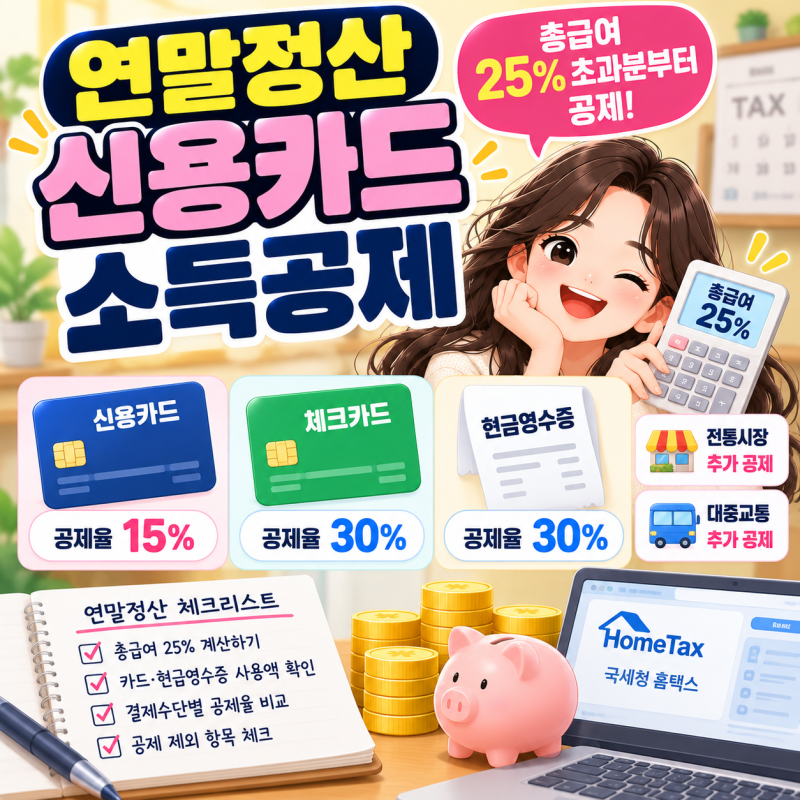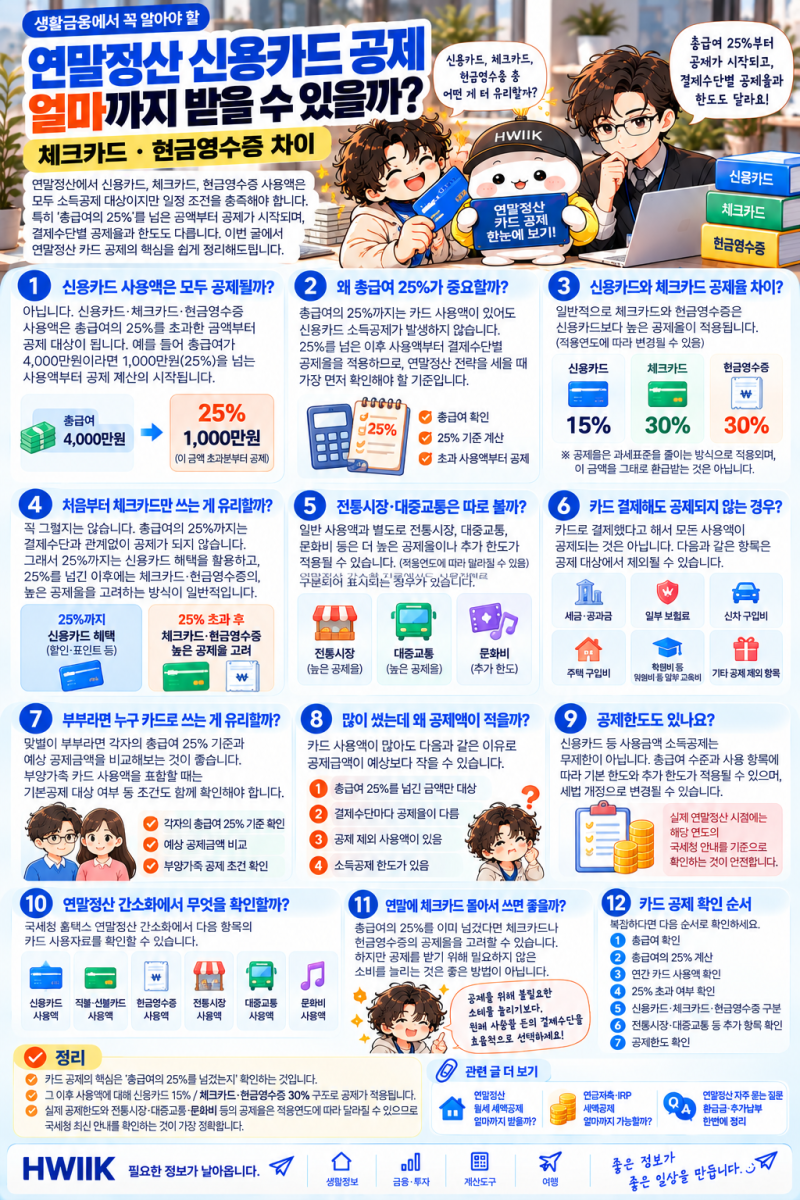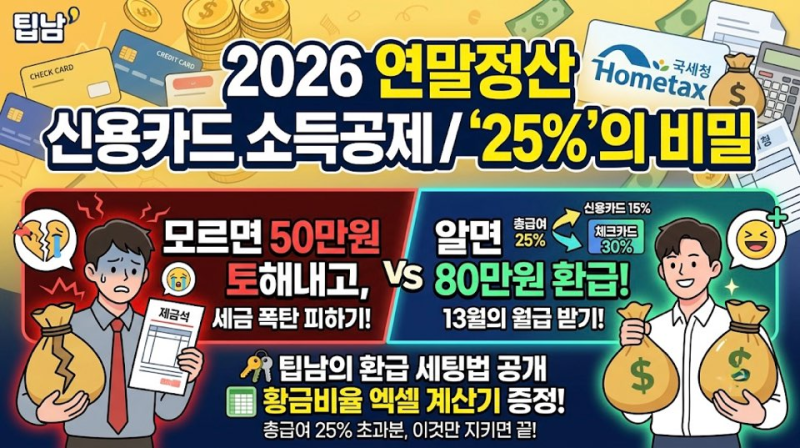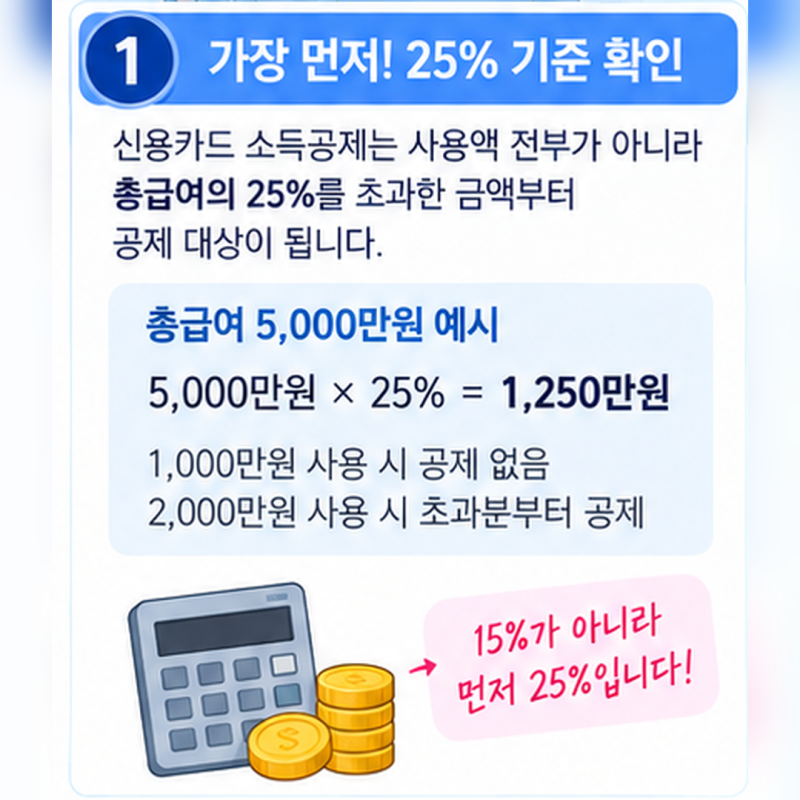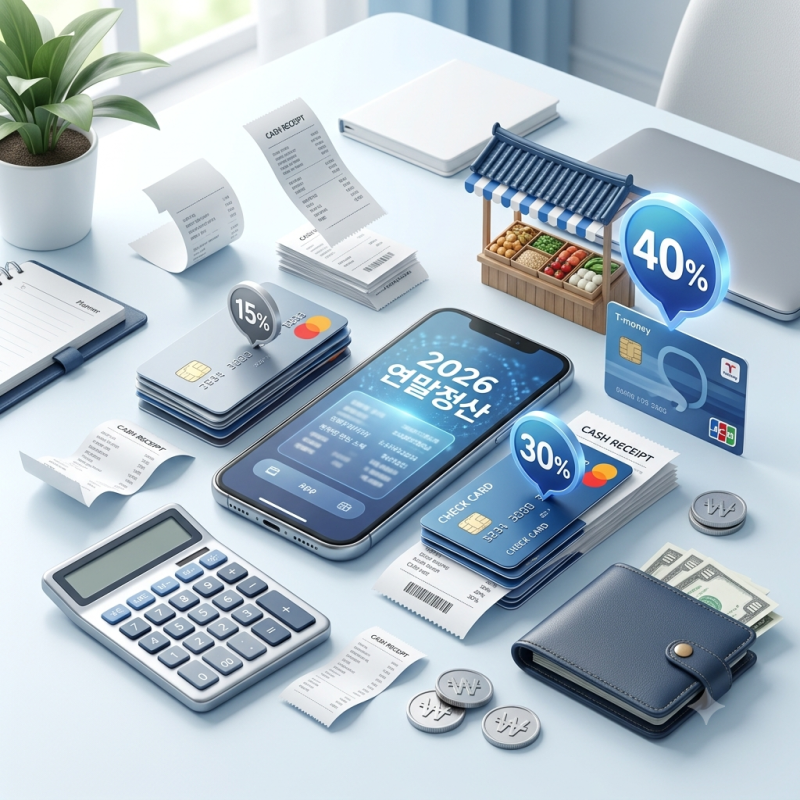

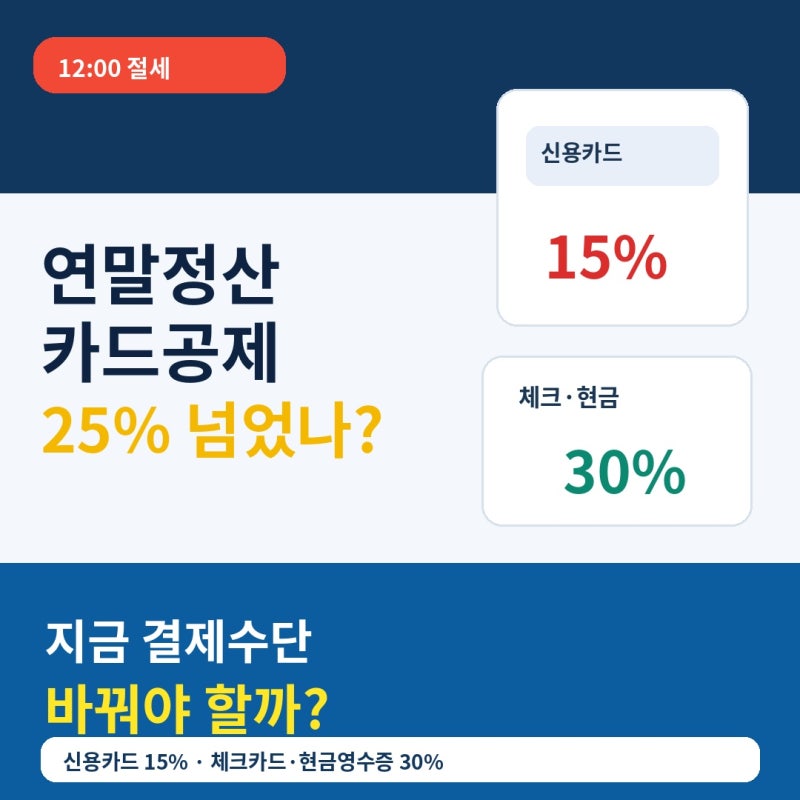
연말정산 시 신용카드, 체크카드, 현금영수증은 모두 소득공제 대상이 될 수 있으나, 각 결제 수단별로 공제율이 다르게 적용됩니다. 특히 총급여의 25%를 초과하는 금액부터 소득공제가 시작된다는 점이 중요하며, 이는 연말정산 전략 수립의 핵심 기준이 됩니다. 국세청은 신용카드 15%, 체크카드 및 현금영수증은 30%의 공제율을 안내하고 있습니다. 이러한 공제율 차이와 함께 개인의 소비 패턴 및 카드 혜택을 종합적으로 고려하여 최적의 절세 방안을 모색하는 것이 필요합니다.
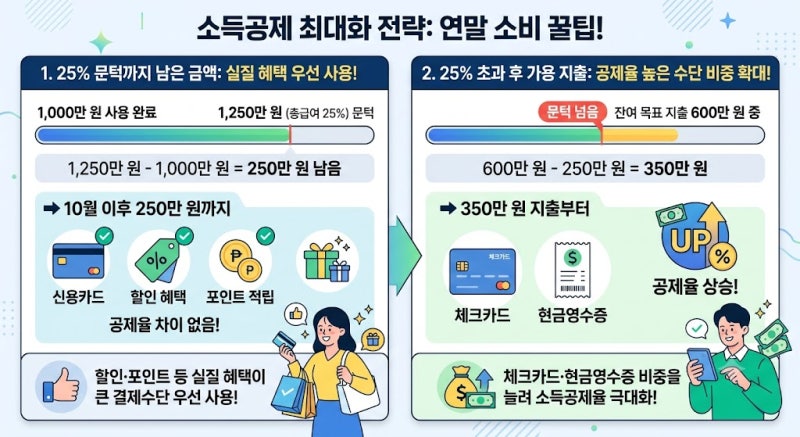
실제 사용자들은 총급여의 25%까지는 신용카드의 할인 및 포인트 혜택을 최대한 활용하고, 그 이후부터는 공제율이 높은 체크카드나 현금영수증을 사용하는 전략을 많이 언급합니다. 그러나 단순히 공제율만 보고 결제 수단을 결정하기보다는, 카드 자체의 부가 혜택과 연간 소비 금액, 이미 채워진 공제 한도 등을 함께 고려해야 합니다. 전통시장 및 대중교통 이용액은 40%의 높은 공제율이 적용되므로, 해당 사용처에서는 적극적으로 활용하는 것이 유리합니다.
연말정산은 1월에 준비하는 것이 아니라, 연중 소비 활동을 관리하며 미리 대비해야 하는 부분입니다. 특히 12월 31일이 지나면 결제 수단을 변경할 수 없으므로, 국세청 홈택스를 통해 현금영수증 금액 등을 주기적으로 확인하는 것이 좋습니다. 총급여의 25% 기준을 넘겼는지 여부를 파악하고, 남은 기간 동안 결제 수단별 사용 계획을 세워 절세 효과를 극대화하는 현명한 소비 습관이 중요합니다.