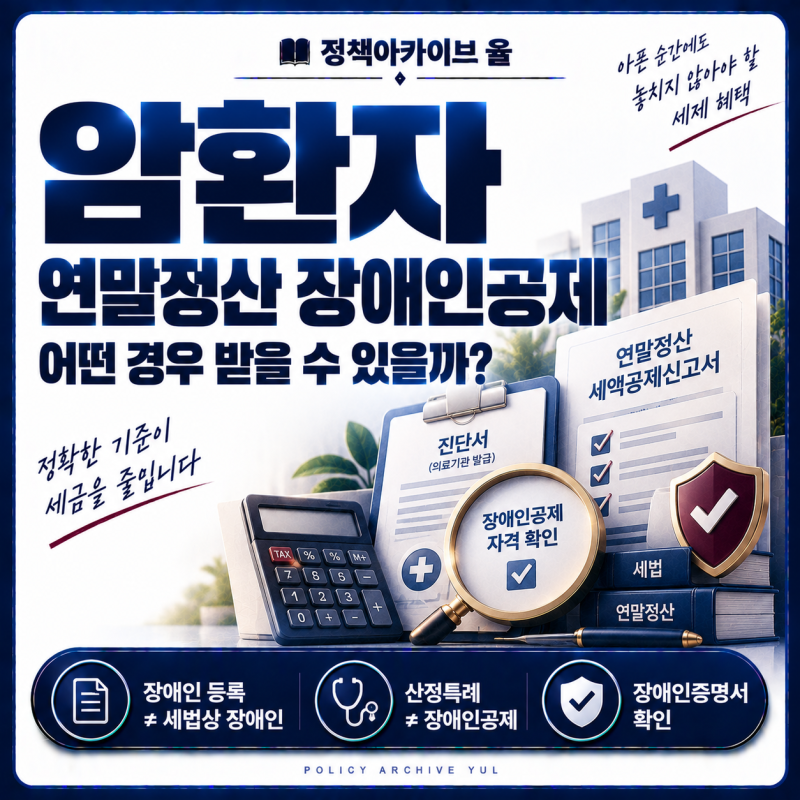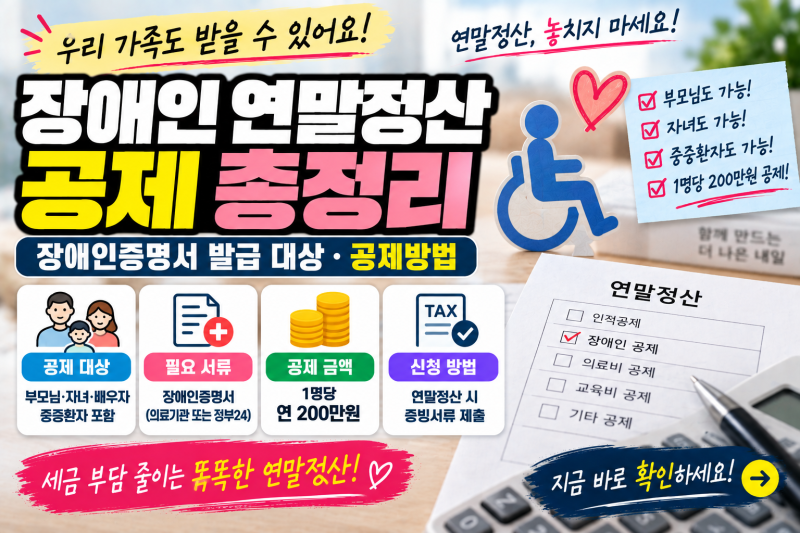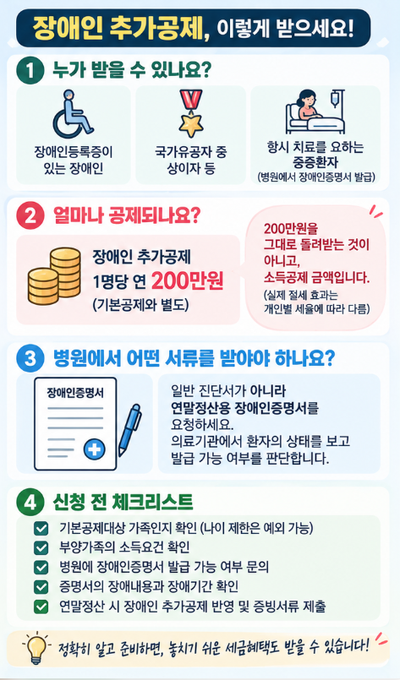

연말정산 시 장애인 추가공제는 등록 장애인뿐만 아니라 세법상 '항시 치료를 요하는 중증환자'도 대상이 될 수 있어 많은 주목을 받고 있습니다. 암, 치매, 중증 심뇌혈관 질환 등 장기간 치료가 필요한 환자들도 소득공제 혜택을 받을 수 있다는 사실이 알려지면서 관련 서류 발급 및 적용 여부에 대한 관심이 높아지고 있습니다. 특히 1인당 연 200만원의 추가공제와 부양가족 나이 제한 폐지, 의료비 세액공제 한도 폐지 등의 혜택이 있어 중요한 절세 포인트로 부각되고 있습니다.
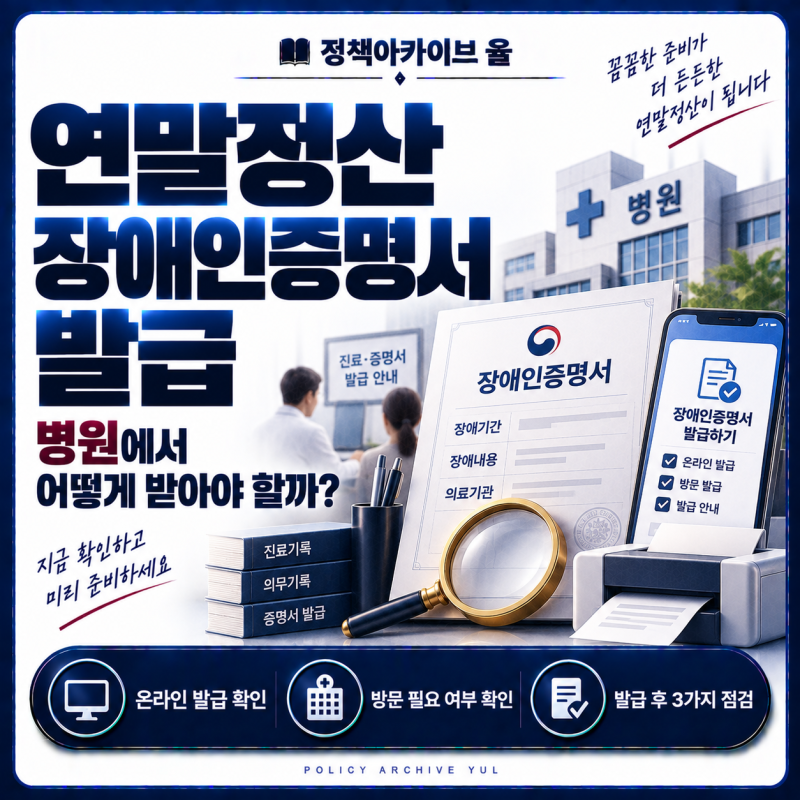
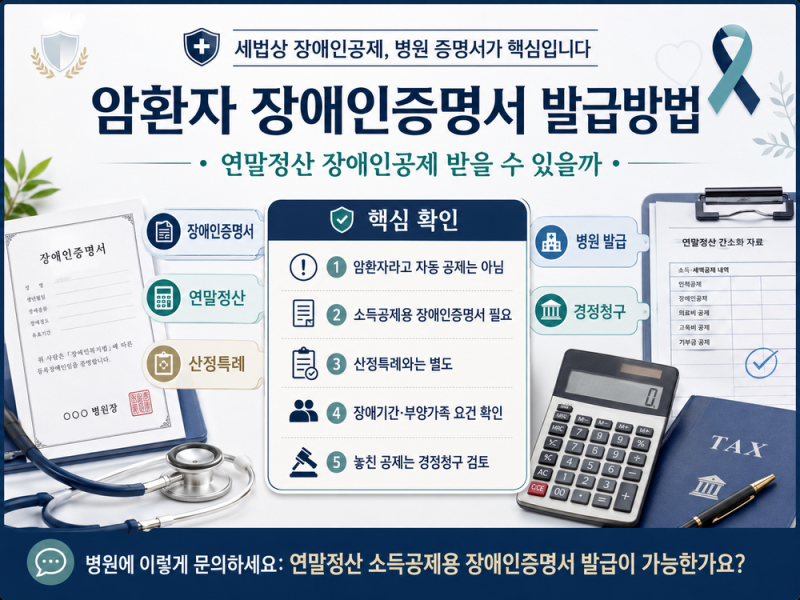
블로거들은 중증환자가 장애인 추가공제를 받기 위해서는 일반 진단서가 아닌 세법에서 정한 '장애인증명서(소득세법 시행규칙 별지 제38호 서식)'가 필수적임을 강조합니다. 단순히 암 진단을 받았다고 해서 자동으로 공제 대상이 되는 것이 아니라, 환자의 상태를 의료기관에서 판단하여 증명서를 발급받아야 한다고 설명합니다. 또한, 장애인복지법상 등록 장애인과 세법상 장애인의 범위가 다르다는 점을 명확히 구분하여 이해해야 한다고 조언하며, 각자의 상황에 맞는 정확한 서류 준비의 중요성을 역설하고 있습니다.
실제 블로그 후기에서는 과거에 놓친 공제 혜택을 경정청구 제도를 통해 최근 5년 이내까지 소급 적용받을 수 있다는 꿀팁도 공유되고 있습니다. 병원에 장애인증명서를 요청할 때는 '연말정산용 장애인증명서'임을 명확히 밝혀야 하며, 증명서 상의 장애 기간이 '영구'인지 특정 기간인지 확인하는 것이 중요합니다. 이러한 세부적인 절차와 주의사항을 미리 숙지한다면 연말정산 시 불필요한 혼란을 줄이고 혜택을 온전히 받을 수 있습니다.