연금저축과 IRP는 노후 대비를 위한 중요한 금융 상품이지만, 55세 이후 연금을 수령할 때 '연금수령한도'라는 기준을 반드시 지켜야 합니다. 이 한도는 연금계좌에 있는 자금을 너무 빨리 인출하지 않고 여러 해에 걸쳐 연금 형태로 받도록 유도하는 세법상의 규정입니다. 한도를 초과하여 인출할 경우, 연금소득세율이 아닌 기타소득세율이 적용되어 세금 부담이 크게 늘어날 수 있어 주의가 필요합니다.
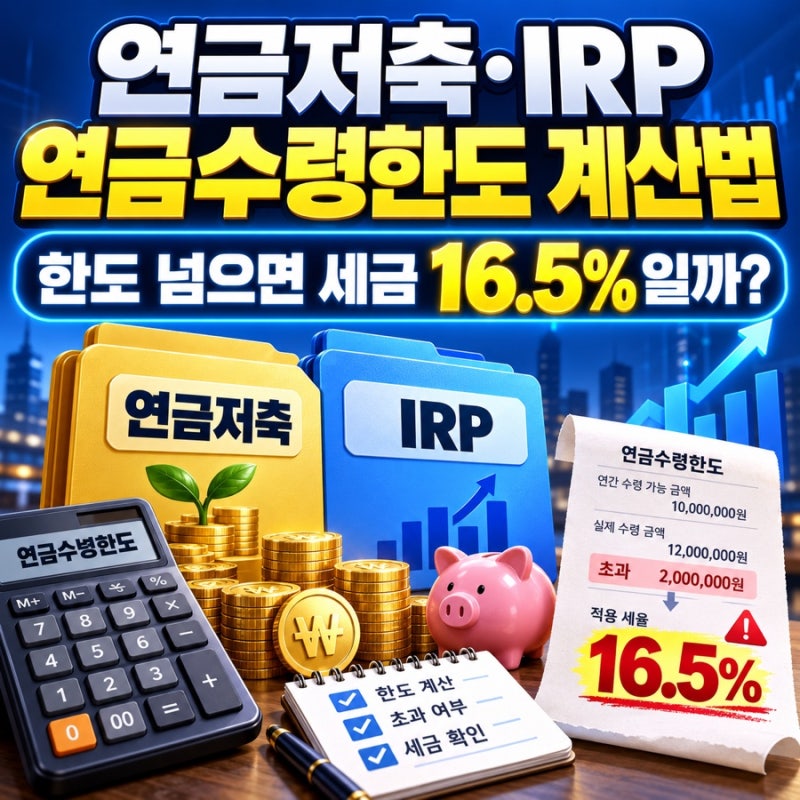
실제 블로그 후기들을 살펴보면, 연금수령한도 계산식은 '연금계좌 평가액 ÷ (11 - 연금수령연차) × 120%'로 동일하게 언급됩니다. 예를 들어, 연금수령 1년차에 계좌 평가액이 1억 원이라면 첫해 연금수령한도는 약 1,200만 원 수준입니다. 이 한도를 넘겨 인출하면 초과분은 연금외수령으로 분류되어 5.5%의 연금소득세가 아닌 16.5%의 기타소득세가 부과될 수 있습니다.
블로거들은 연금 수령 시 세금을 절감하기 위한 실질적인 팁을 공유하고 있습니다. 특히 퇴직금을 IRP로 이전하여 연금으로 수령하면 퇴직소득세 감면 혜택을 받을 수 있으며, 10년 이상 장기 분할 수령 시 최대 40%까지 절세 효과를 누릴 수 있습니다. 또한, 55세부터 급하게 받기보다 70세 이후까지 분산 수령하는 것이 낮은 연금소득세율을 적용받아 더욱 유리한 전략으로 제시됩니다.