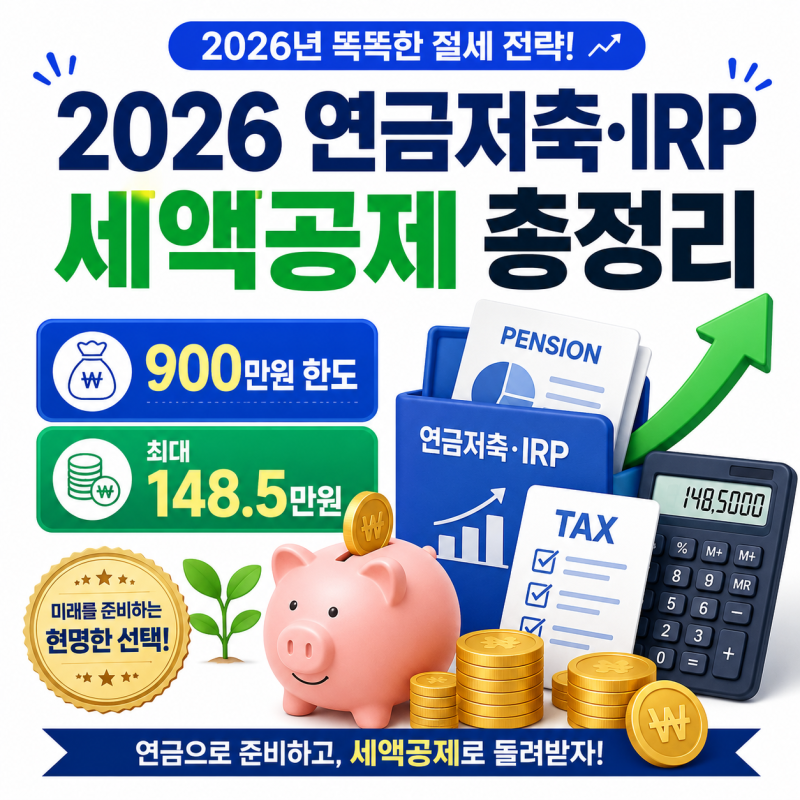
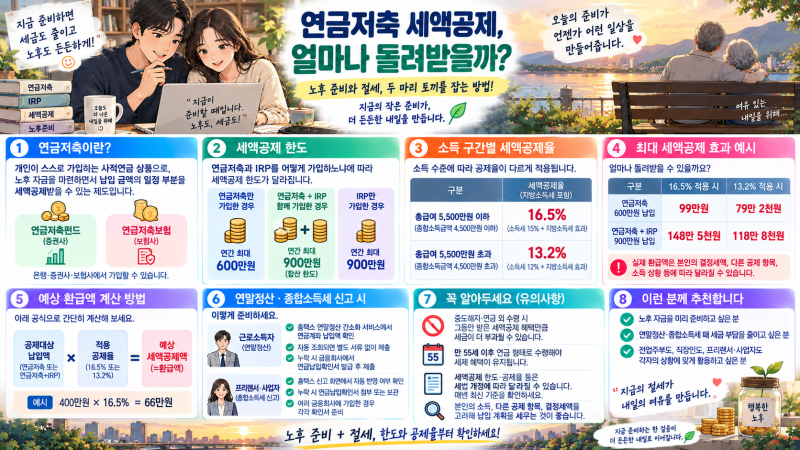
연금저축펀드는 노후 대비를 위한 대표적인 절세 상품으로, 납입 시 세액공제, 운용 중 과세이연, 연금 수령 시 저율과세 혜택을 제공하며 최근 많은 관심을 받고 있습니다. 단순히 적금처럼 원금이 보장되는 상품이 아니라, 증권사 계좌 내에서 펀드나 ETF를 직접 운용하는 투자 상품의 성격을 가집니다. 특히 최근 연금저축계좌의 세액공제 한도는 연 600만원으로, IRP와 합산 시 최대 900만원까지 확대되어 절세 효과를 극대화할 수 있습니다.
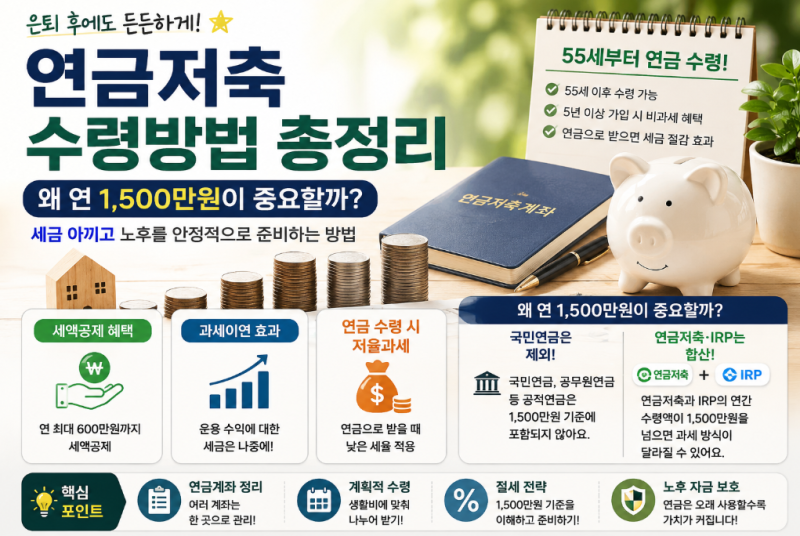
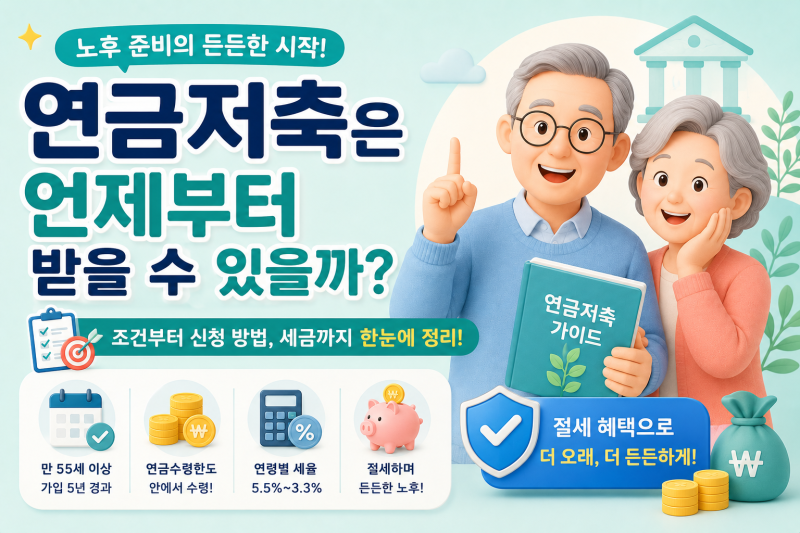
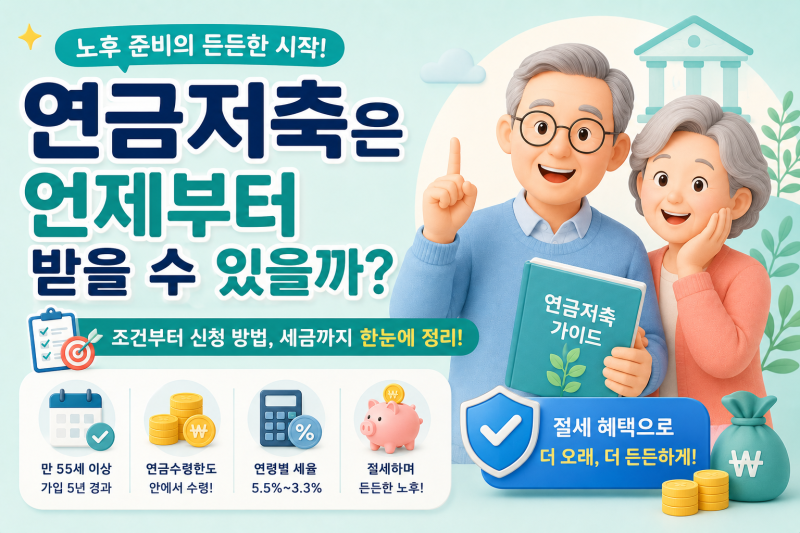
실제 블로그 후기들을 살펴보면, 연금저축펀드는 만 55세 이후 연금 개시를 신청하고 가입일로부터 5년이 경과해야 연금으로 인정받을 수 있다는 점이 강조됩니다. 단순히 만 55세가 되었다고 자동으로 연금이 지급되는 것이 아니며, 금융회사에 직접 신청해야 합니다. 또한, 연금수령한도 내에서 인출해야 저율과세 혜택을 받을 수 있으며, 이 조건을 충족하지 못하고 인출할 경우 16.5%의 높은 세율이 적용될 수 있어 주의가 필요합니다.
블로거들은 연금저축펀드 수령 시 세금 부담을 줄이기 위한 실전 꿀팁으로, 연 1,500만원 이하로 수령하고 나이가 많을수록 세율이 낮아지는 점을 활용하여 천천히 받을 것을 권장합니다. 또한, 연금 개시 연령과 가입 기간 요건을 정확히 확인하고, 연금수령한도 범위 내에서 인출 계획을 세우는 것이 중요하다고 조언합니다. 이러한 디테일한 계산과 계획을 통해 세금 걱정 없이 노후 자금을 효율적으로 활용할 수 있습니다.