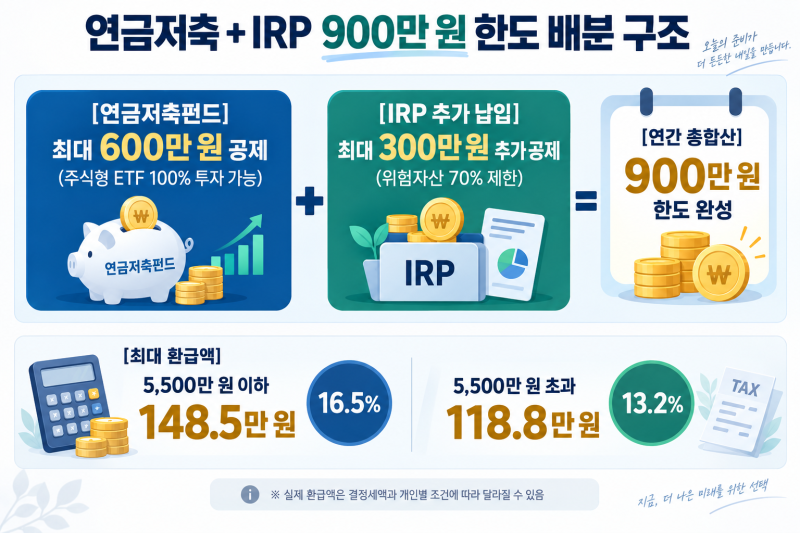
연금저축계좌는 연말정산 세액공제 혜택과 노후 자금 마련을 위한 필수 금융 상품으로 주목받고 있습니다. 특히 현재 , 증권사 연금저축펀드는 국내외 상장 ETF 투자를 통해 복리 수익을 추구할 수 있어 초보 투자자들에게도 인기가 많습니다.
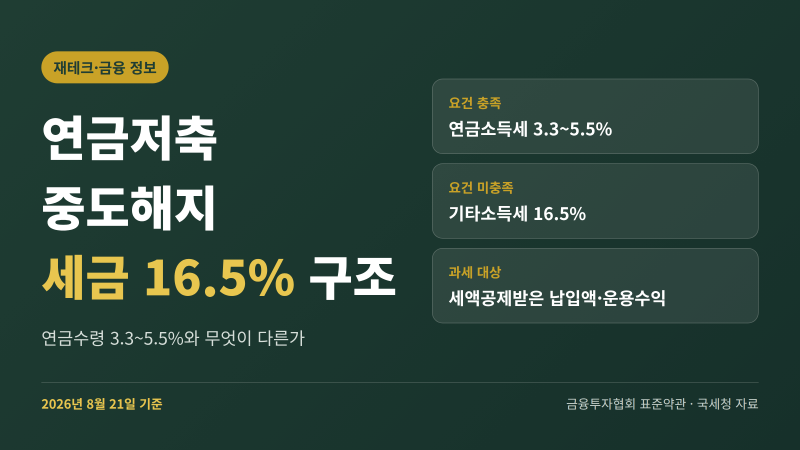
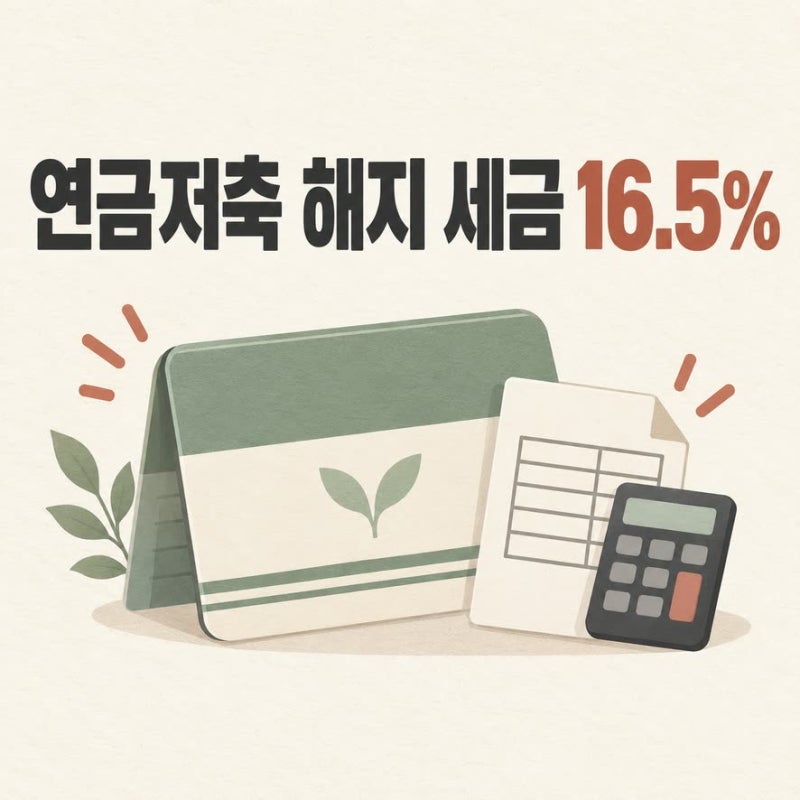
NH나무증권과 같은 모바일 플랫폼은 직관적인 인터페이스와 자동매수 기능으로 편리함을 더하고 있습니다. 하지만 연금저축계좌를 중도 해지할 경우 16.5%의 기타소득세가 부과되어 원금 손실을 경험할 수 있다는 점이 주요 단점으로 꼽힙니다.
특히 목돈이 급하게 필요한 상황에서 해지를 결정하면 세액공제 혜택을 반납하고 상당한 세금을 납부해야 하므로 신중한 접근이 필요합니다. 실제 해지 후 세금 환급을 받은 사례에서는 연말정산 시 연금저축 소득공제를 적용하지 않는 것이 중요하다고 강조됩니다.
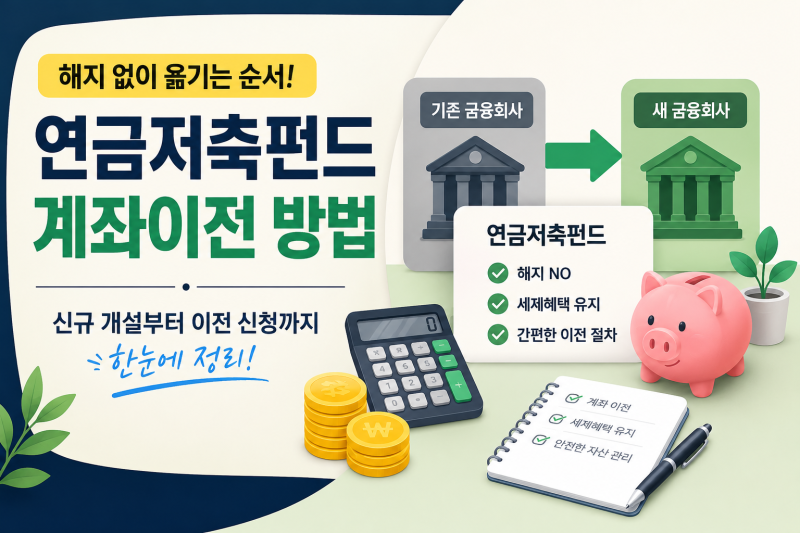
또한, 해지 대신 계좌 이전을 통해 세금 불이익 없이 다른 금융기관으로 옮기는 방법도 고려할 수 있습니다. 장기적인 관점에서 연금저축의 장점을 최대한 활용하는 전략이 필요합니다.