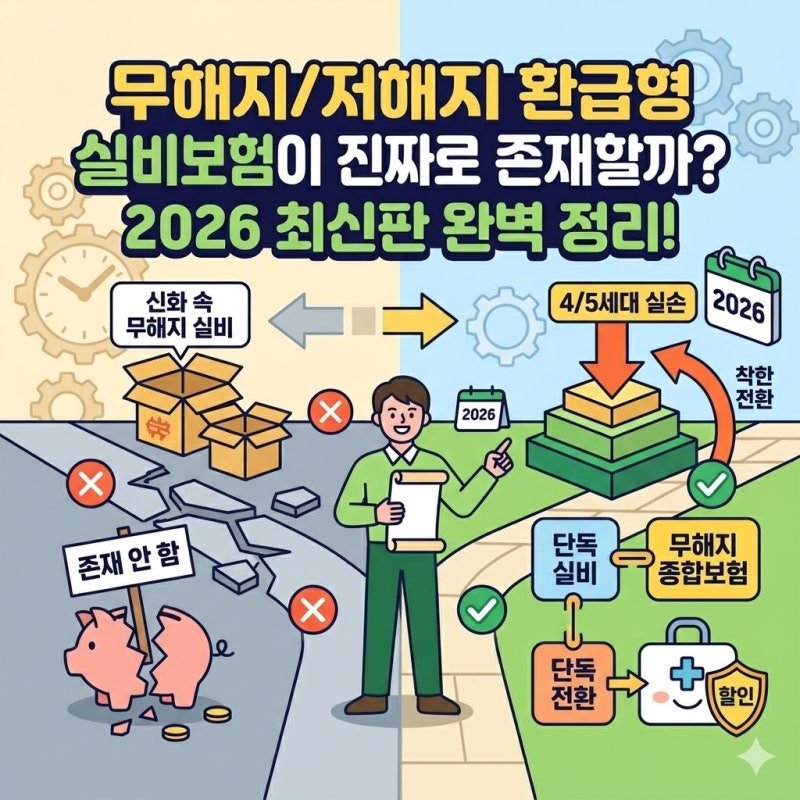
실비보험 해약 시 환급금에 대한 관심이 높습니다. 순수보장형 실비보험은 해약 시 환급금이 없거나 매우 적을 수 있으며, 기본적으로 실손 보상 구조이므로 원금 반환을 기대하기 어렵습니다.
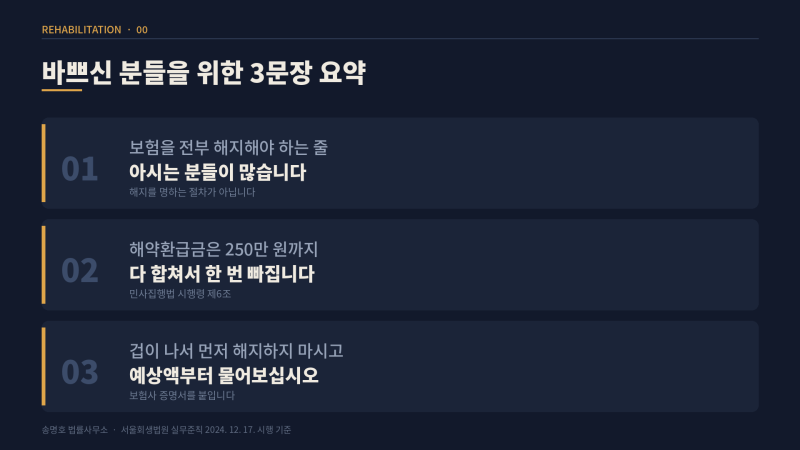
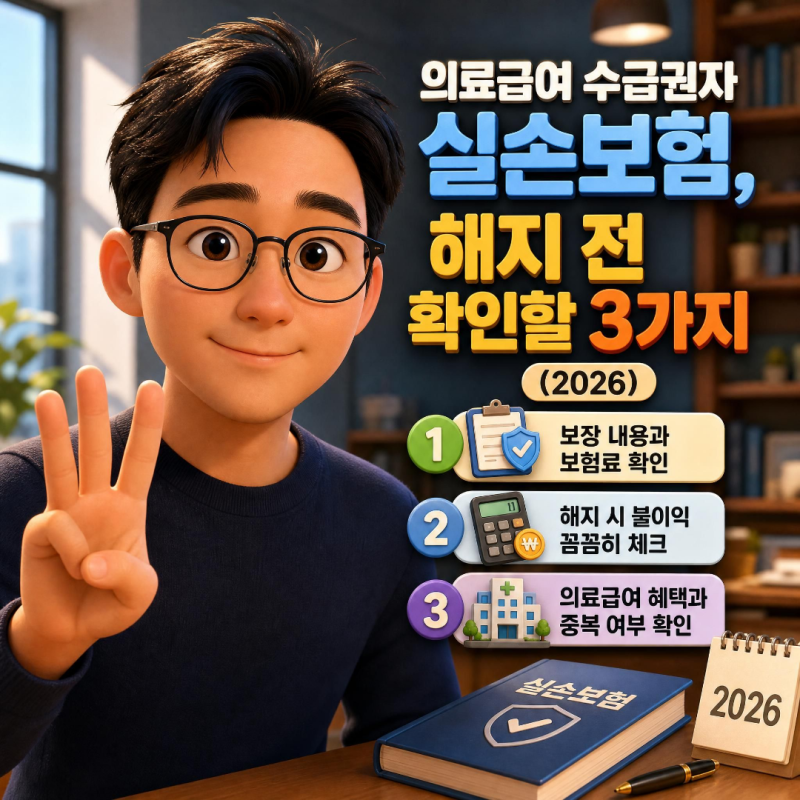
보험 해지는 기존 보장, 재가입 가능 여부, 건강 상태 변화 등을 종합적으로 고려해야 합니다. 특히 오래된 실손보험은 해지 후 동일 조건으로 재가입이 어려울 수 있어 신중한 판단이 요구됩니다.
실제 사용자들은 해지환급금이 납입 보험료보다 현저히 적거나 없을 수도 있다는 점에 유의합니다. 보험 해지 전에는 해지환급금과 현재 보장 내용, 재가입 시 발생할 수 있는 면책 및 감액 기간을 반드시 확인해야 합니다.
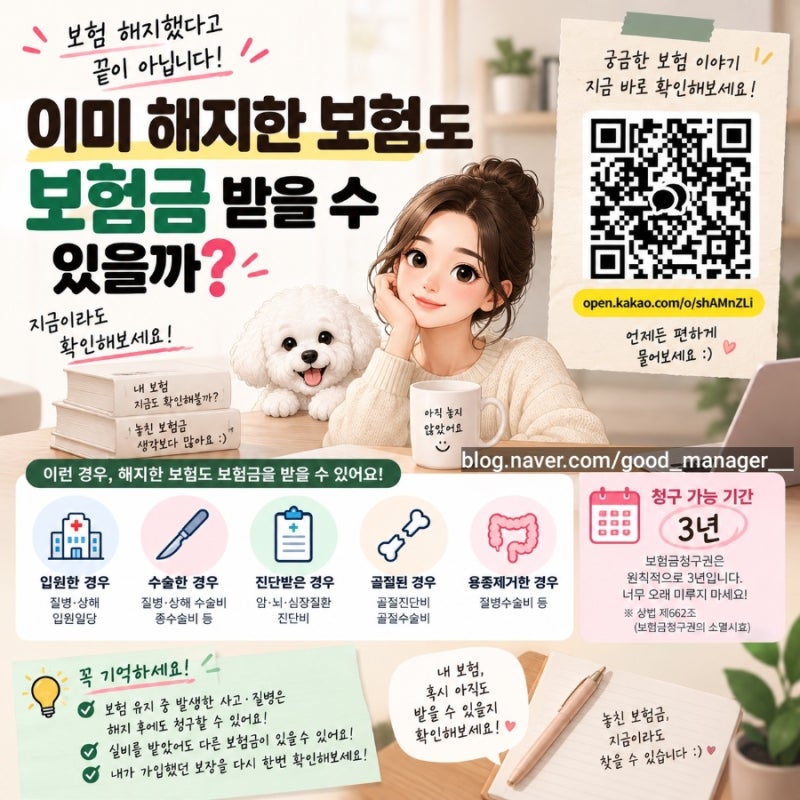
보험료 부담 시 무조건 해지하기보다 특약 정리, 가입금액 조정 등 대안을 먼저 검토하는 것이 현명합니다. 숨은 보험금 찾기 서비스를 통해 미청구 보험금이나 휴면 보험금을 조회하고 지급 신청할 수 있습니다.
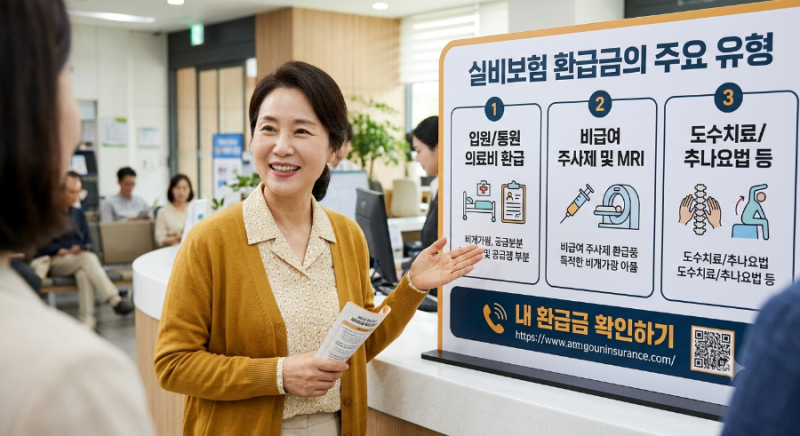
의료비 발생일로부터 3년 이내에 청구해야 정상 지급되므로, 청구 시효를 준수하는 것이 중요합니다. 해지 결정 전에는 '내 보험 찾아봄'과 같은 통합 조회 서비스를 활용하여 받을 수 있는 모든 환급금 유형을 파악하는 것이 도움이 됩니다.