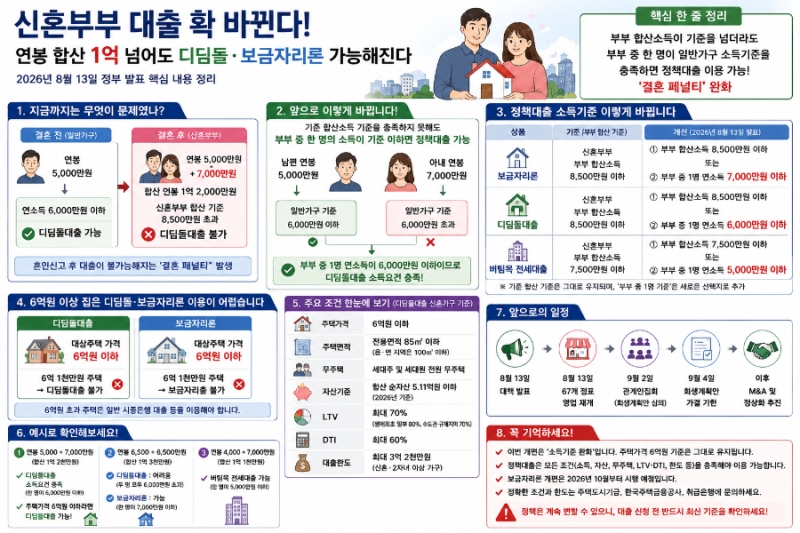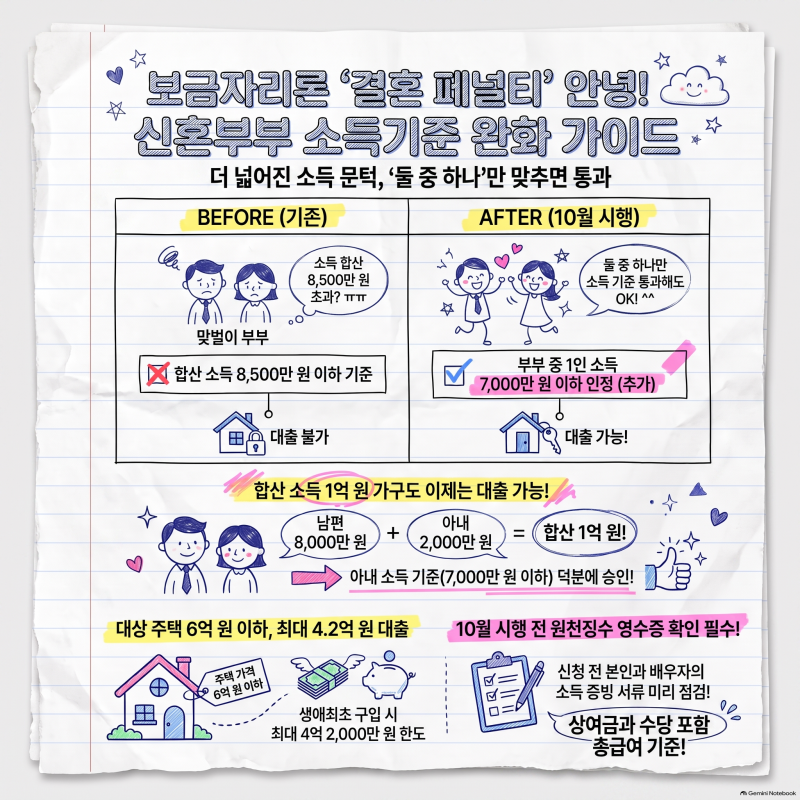

최근 신혼부부 매매대출 완화 정책이 큰 주목을 받고 있습니다. 이는 그동안 혼인신고 후 부부 합산 소득으로 인해 대출 자격에서 불리했던 '결혼 페널티'를 해소하려는 정부의 금융 지원 방안의 일환입니다.
특히 내집마련 디딤돌대출의 소득기준 상향과 대출한도 확대가 주요 내용으로 다뤄지고 있습니다. 이러한 변화는 청년 및 예비 신혼부부의 주택 구입 부담을 덜어주기 위한 목적으로 추진되고 있습니다.
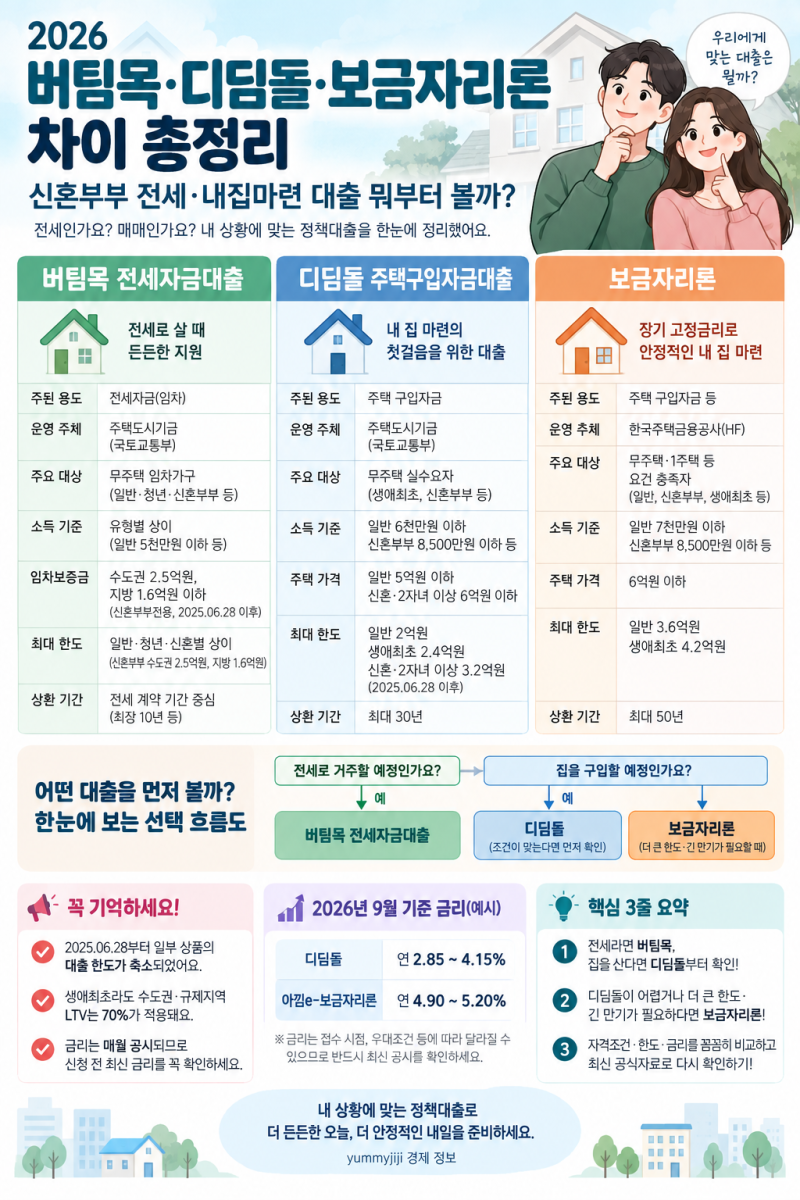
실제 블로그 후기들을 살펴보면, 신혼부부 디딤돌대출의 부부합산 연소득 기준이 8,500만원 이하로 완화되고 최대 4억 원까지 대출 한도가 확대된 점이 긍정적으로 평가됩니다.
이는 일반 디딤돌대출 대비 소득 문턱이 높아지고 금리 우대까지 적용되어 신혼부부에게 유리한 조건입니다. 하지만 대출 금리가 낮더라도 대상 주택 조건이나 실제 필요한 금액만큼 대출이 가능한지 등 세부 조건을 꼼꼼히 확인해야 한다는 의견도 있습니다.
신혼부부 매매대출을 고려하고 있다면, 본인이 대출 대상에 해당하는지, 부부합산 소득 및 자산 기준을 충족하는지, 그리고 계약하려는 주택이 대상에 포함되는지 등을 우선적으로 확인하는 것이 중요합니다.
또한 정책 대출은 발표 시점마다 세부 수치가 조정될 수 있으므로, 신청 직전에는 반드시 주택도시기금 등 공식 사이트에서 최신 정보를 재확인하는 것이 현명한 접근법입니다. 이러한 사전 점검을 통해 성공적인 내 집 마련 계획을 세울 수 있습니다.