

신한은행 주택담보대출(주담대)은 최근 금리 변동기 속에서 고객들의 주요 관심사로 떠오르고 있습니다. 특히 2026년 10월 잔금 건에 대해 만 39세 이상도 접수 가능하도록 연령 조건이 완화되면서, 기존에 신한은행을 고려하지 않았던 고객들에게도 새로운 기회가 열렸습니다. 이는 금융당국의 가계대출 총량 증가율 목표 상향 조정과 맞물려 은행들이 대출 상품을 재개하는 움직임과도 관련이 있습니다.
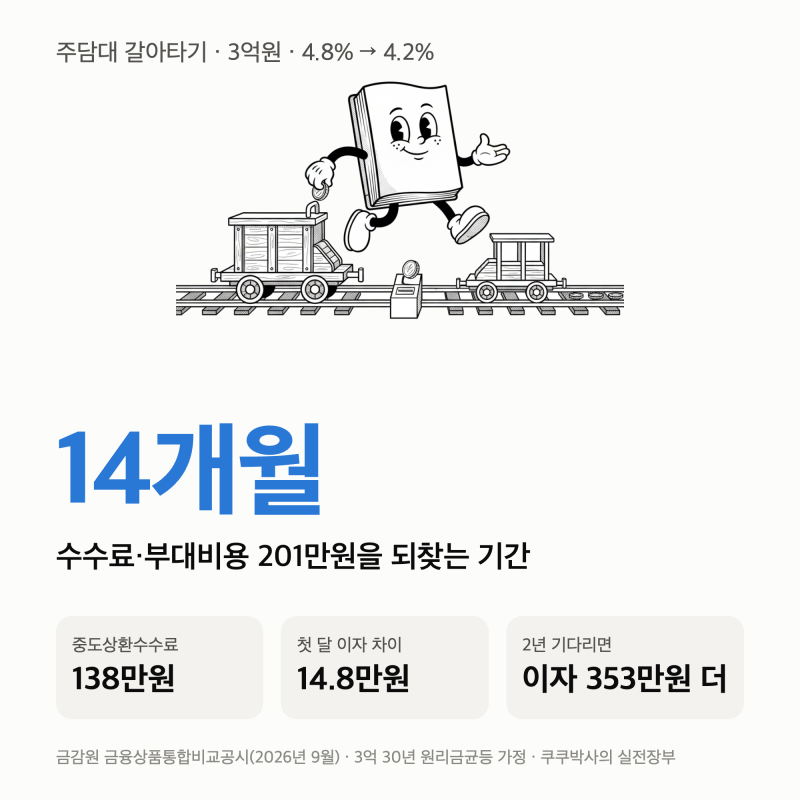
실제 사용자들은 신한은행 주담대 갈아타기를 시도하며 다양한 경험을 공유하고 있습니다. 일부 고객은 신한은행 대출이 재개 이틀 만에 한도 소진으로 마감되는 상황을 겪기도 했으나, 기존 대출 실행 후 3년이 지나 중도상환수수료 면제 구간을 활용하여 추가 비용 없이 대환대출에 성공한 사례도 있습니다. 신한은행은 2026년 8월 기준 주담대 최저금리를 기록하며 경쟁 우위를 보였으나, 실제 적용 금리는 잔금일, 소득, 담보 조건에 따라 달라질 수 있습니다.
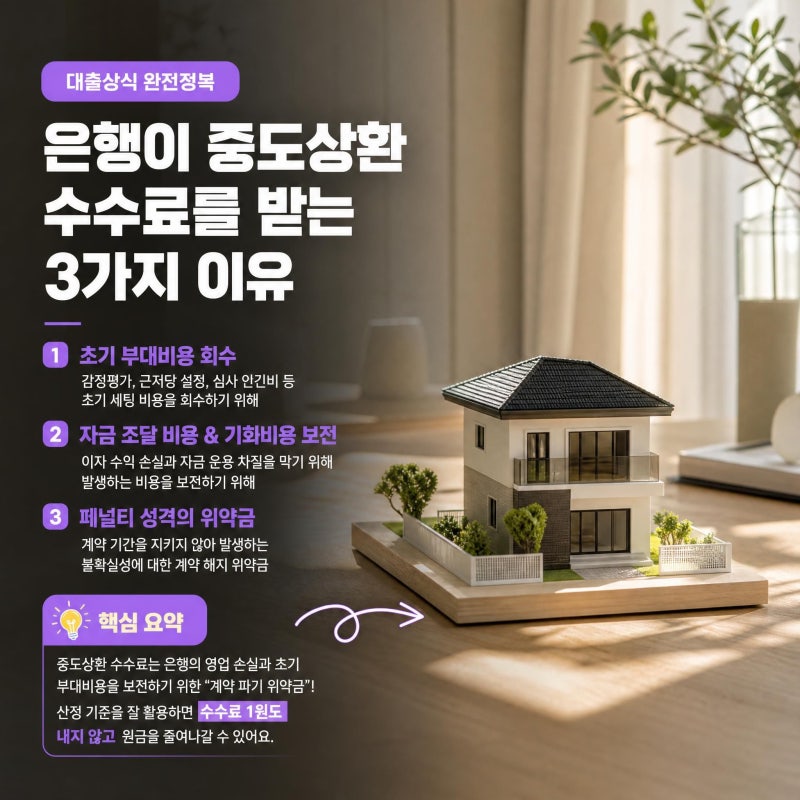
주택담보대출 갈아타기를 고려할 때는 중도상환수수료 면제 조건을 꼼꼼히 확인하는 것이 중요합니다. 대부분의 은행은 대출 실행 후 3년이 지나면 중도상환수수료가 면제되므로, 이 시점을 활용하면 추가 비용 부담 없이 더 유리한 조건으로 대출을 변경할 수 있습니다. 또한, 금리 비교 시에는 단순히 표면 금리뿐만 아니라 우대 금리 조건과 실제 한도, MCI·방공제 적용 여부 등 세부 조건을 종합적으로 고려하여 자신에게 가장 적합한 상품을 선택하는 것이 현명합니다.