
2026년 9월 현재, 금융당국의 가계대출 총량 완화 소식에도 불구하고 실제 대출 시장에서는 은행별로 한도가 빠르게 소진되는 '핀셋 완화' 현상이 나타나고 있습니다. 특히 신한은행 주택담보대출은 재개 이틀 만에 한도가 마감되는 등 높은 관심을 받고 있으며, 낮은 금리로 갈아타려는 수요가 집중되고 있습니다. 금융위원회의 대환대출 인프라를 통해 스마트폰 앱으로 간편하게 기존 대출을 조회하고 새로운 상품으로 갈아탈 수 있는 편리함이 더해져, 많은 소비자들이 신한은행 대환대출 상품을 주목하고 있습니다.
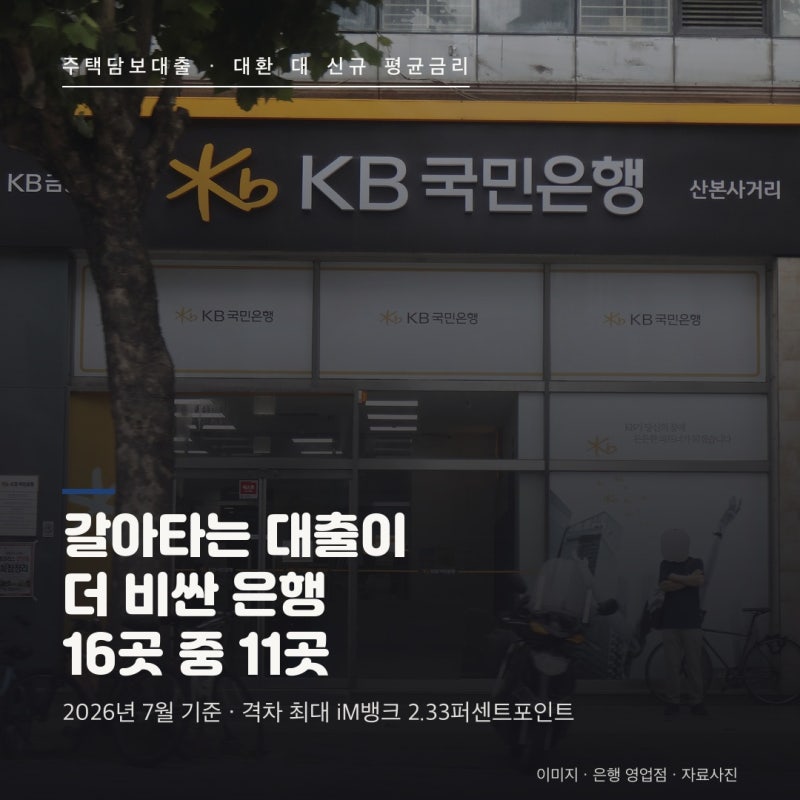
실제 블로그 후기들을 살펴보면, 높은 변동금리 주택담보대출 이자에 부담을 느끼던 사용자들이 신한은행 대환대출을 통해 월 상환액을 절감한 사례를 공유하고 있습니다. 2026년 7월 기준 금융감독원 자료에 따르면, 전체 은행 중 11곳에서 대환대출 금리가 신규 대출보다 높게 나타나는 '금리 역전' 현상이 있었으나, 신한은행은 KB국민은행, 카카오뱅크와 함께 대환대출 금리가 오히려 신규 대출보다 낮은 몇 안 되는 은행 중 하나였습니다. 이는 신한은행이 금리 경쟁력을 갖추고 있음을 보여주는 중요한 지표입니다.
대환대출을 고려할 때는 단순히 금리뿐만 아니라 중도상환수수료 면제 여부, 실행 시점, 그리고 대출모집인 채널의 한도 소진 속도 등을 종합적으로 확인하는 것이 중요합니다. 신한은행의 경우, 한도가 빠르게 소진될 수 있으므로 대출 재개 소식에 발 빠르게 움직이는 것이 유리할 수 있습니다. 또한, 대환대출 인프라를 활용하여 여러 은행의 조건을 비교하고, 자신의 신용도와 담보 조건에 맞는 최적의 상품을 선택하는 지혜가 필요합니다.