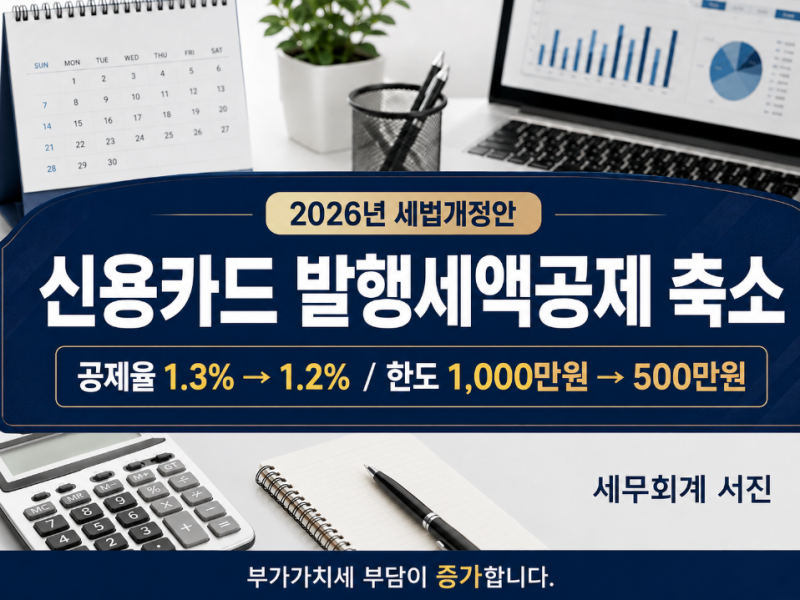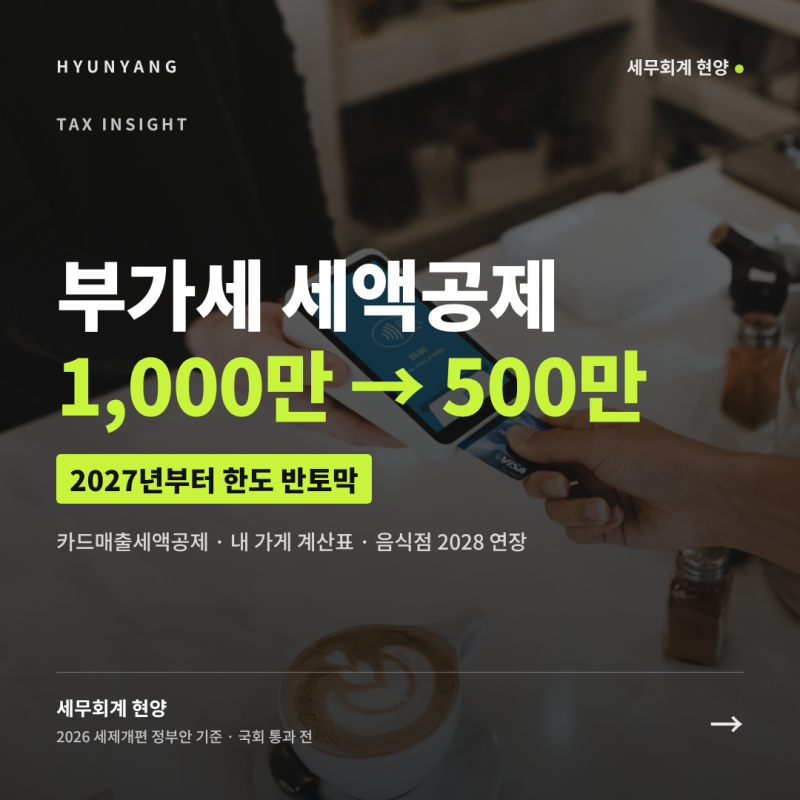
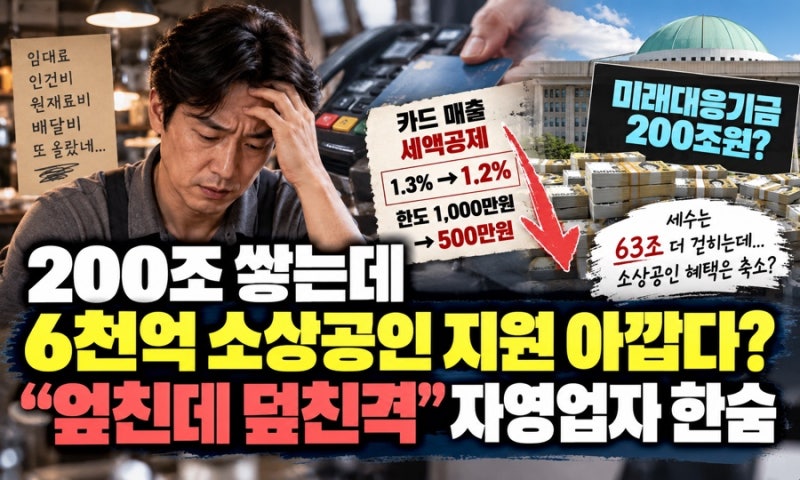
신용카드매출세액공제 개정은 2027년부터 공제율과 연간 한도가 조정될 예정이어서 많은 개인사업자들의 주목을 받고 있습니다. 이 제도는 음식점, 소매업, 미용업 등 최종 소비자를 대상으로 하는 개인사업자가 신용카드나 현금영수증 매출 발생 시 부가가치세에서 일정 부분을 공제받는 혜택을 제공합니다. 특히 2026년 세법개정안에 포함된 이번 개정은 카드 매출이 많은 사업자들의 세 부담에 직접적인 영향을 미칠 것으로 예상됩니다.
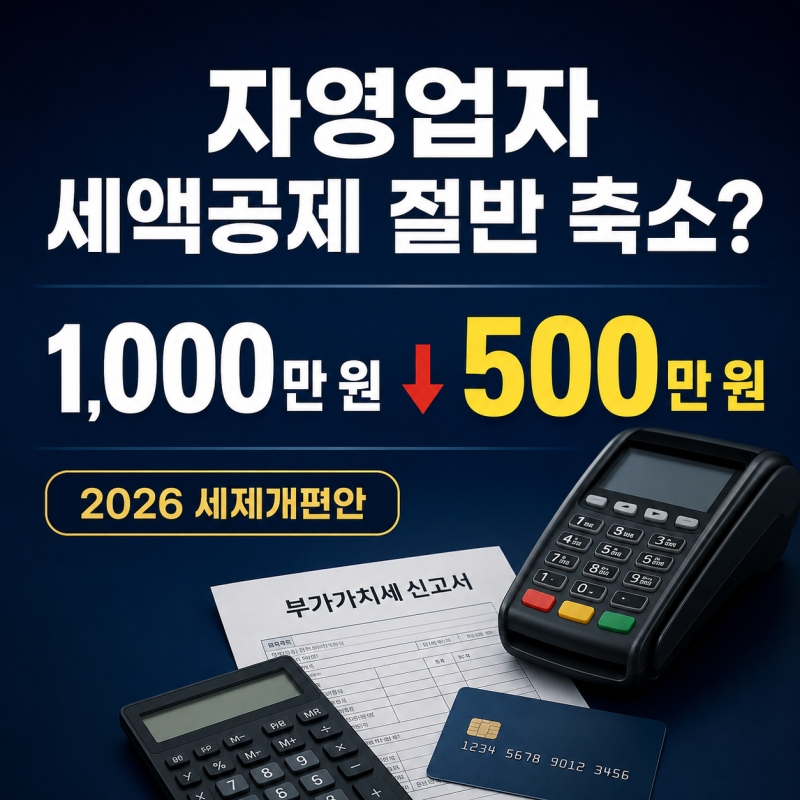
블로거들은 이번 개정의 핵심이 공제율 0.1%포인트 하락(1.3%→1.2%)보다는 연간 공제 한도가 1,000만원에서 500만원으로 절반 가까이 줄어드는 점에 있다고 분석합니다. 현재 한시적으로 적용되던 우대 공제율과 한도가 2027년부터 조정되면서, 특히 연간 카드 매출액이 약 4억 2천만원을 초과하는 사업자들은 공제액 감소 폭이 더욱 커질 수 있다고 경고하고 있습니다. 반면, 제도의 적용 기한은 2029년 12월 31일까지 3년 더 연장되는 점도 함께 언급되고 있습니다.
사업자들은 개정된 공제율과 한도를 미리 확인하여 2027년 7월 확정신고(1기)부터 달라지는 부가가치세 부담을 예측해야 합니다. 특히 직전 연도 공급가액 합계액이 10억원을 초과하는 개인사업자나 법인사업자는 공제 대상에서 제외되므로 본인의 적용 대상 여부를 먼저 확인하는 것이 중요합니다. 또한, 공제액은 납부할 부가세를 초과하여 받을 수 없으므로 매입이 많아 낼 부가세가 적은 사업자는 실제 공제 효과가 예상보다 작을 수 있습니다.