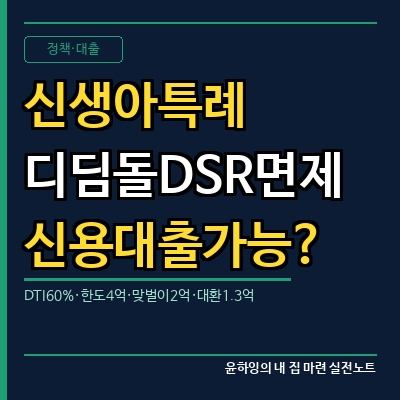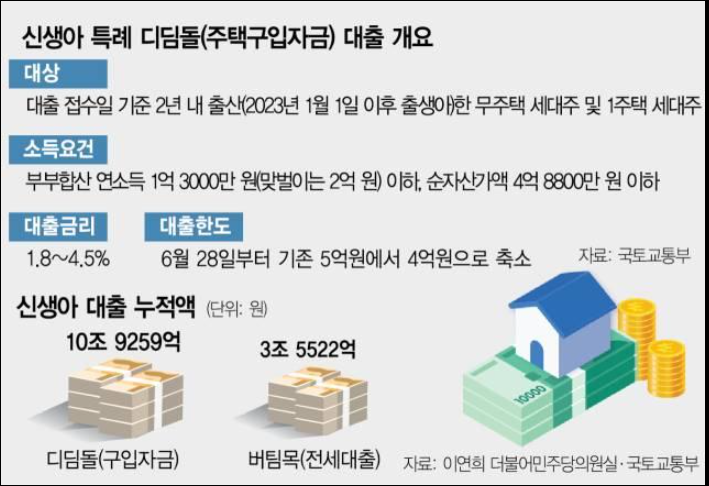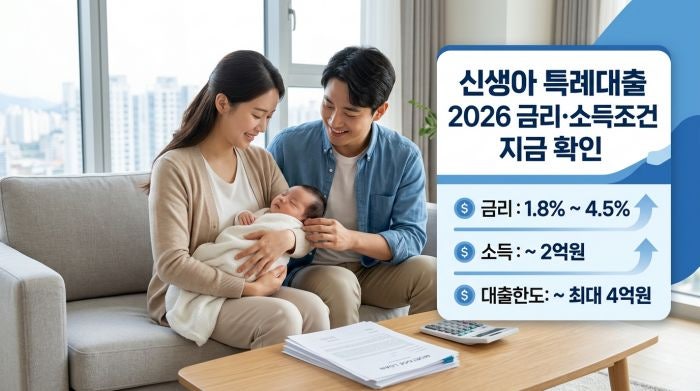
신생아 특례대출은 저금리로 출산 가구의 주택 구입을 지원하는 정책 금융상품으로, 시중 주택담보대출 대비 유리한 조건으로 인해 많은 관심이 집중되고 있습니다. 특히 DSR(총부채원리금상환비율) 규제가 면제되어 한도 확보에 유리하다고 알려져 있습니다.
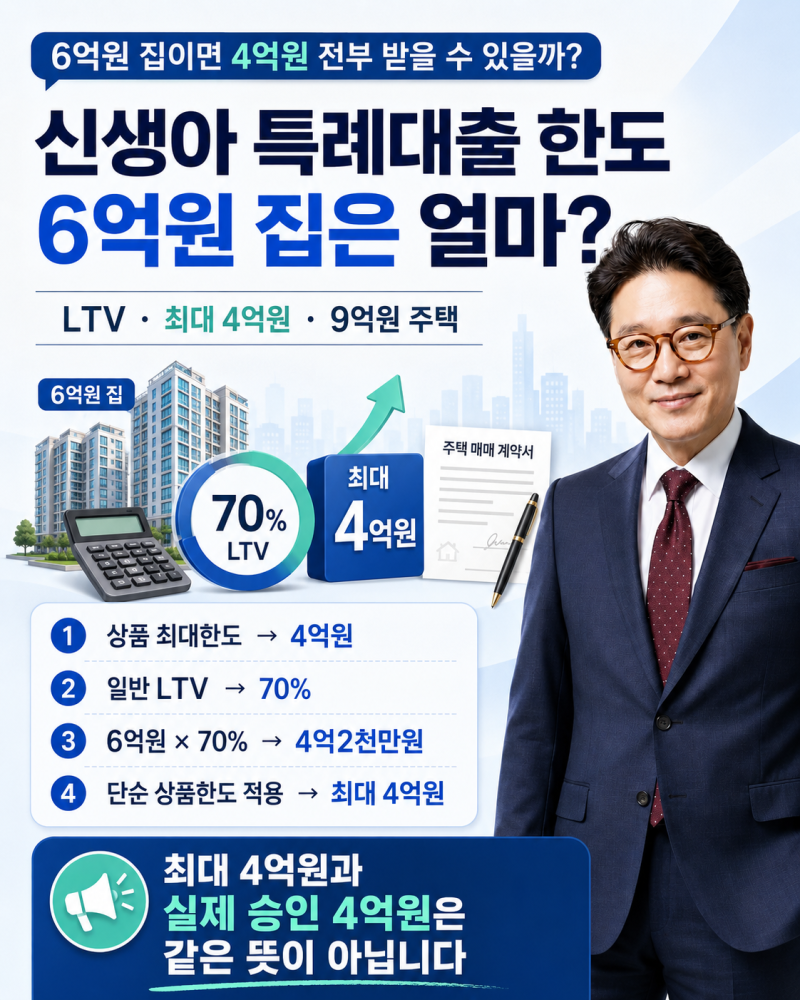
하지만 DTI(총부채상환비율) 기준은 여전히 적용되어 대출 한도 산정에 중요한 영향을 미칩니다. 실제 사용자들은 DSR 면제에도 불구하고 LTV(담보인정비율)와 DTI 기준 때문에 예상보다 대출 한도가 적게 나올 수 있다는 점을 지적합니다.
특히 DTI 60% 이내 규정이 적용되어 기존 신용대출이나 다른 부채가 있는 경우 실제 수령 가능한 한도가 줄어들 수 있습니다. 이는 대출 신청 전 정확한 한도 계산이 필수적인 이유가 됩니다.
신생아 특례대출은 주택 가격, 소득, 순자산 등 다양한 조건 외에 DTI 60% 기준을 충족해야 합니다. 따라서 대출 신청 전 본인의 부채 현황을 면밀히 검토하고, 주택 평가액과 함께 LTV, DTI를 고려한 실제 한도를 미리 계산해 보는 것이 중요합니다.
모기지신용보증(MCG) 활용 여부도 함께 고려하여 최종 수령액을 확인해야 합니다.