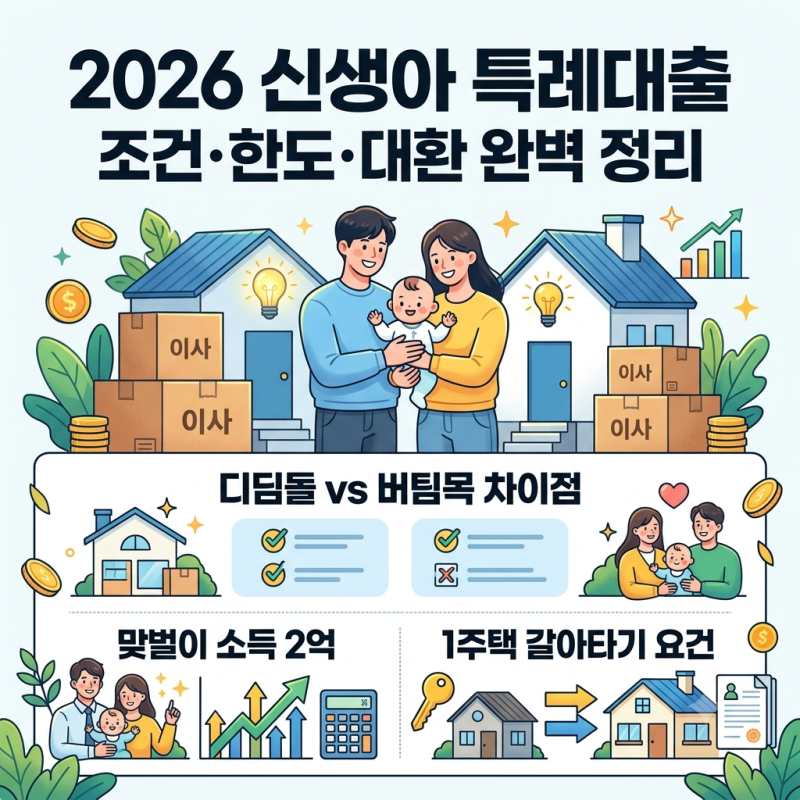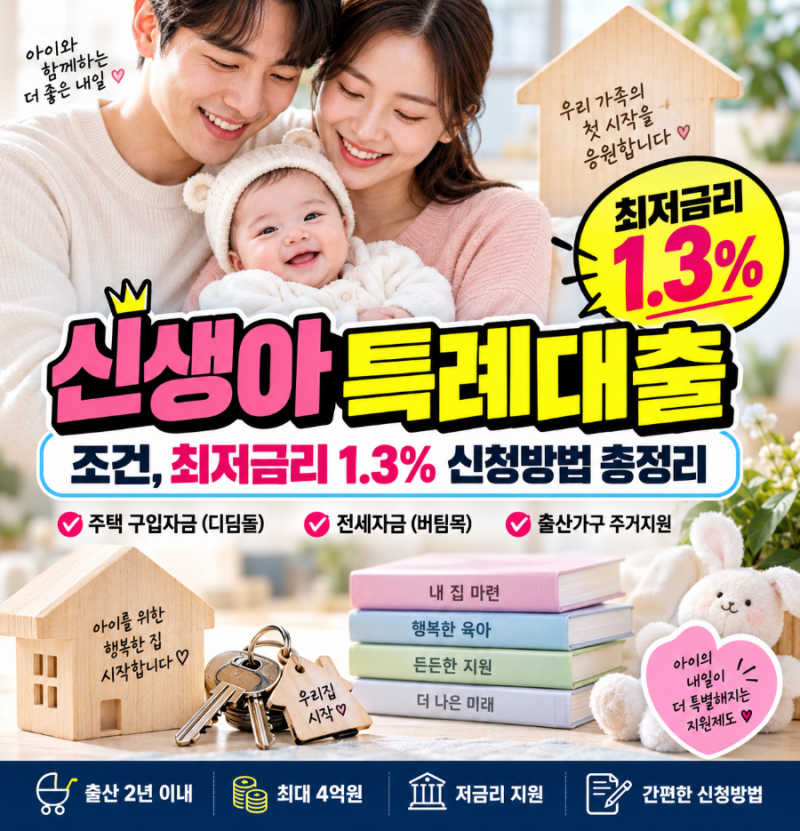
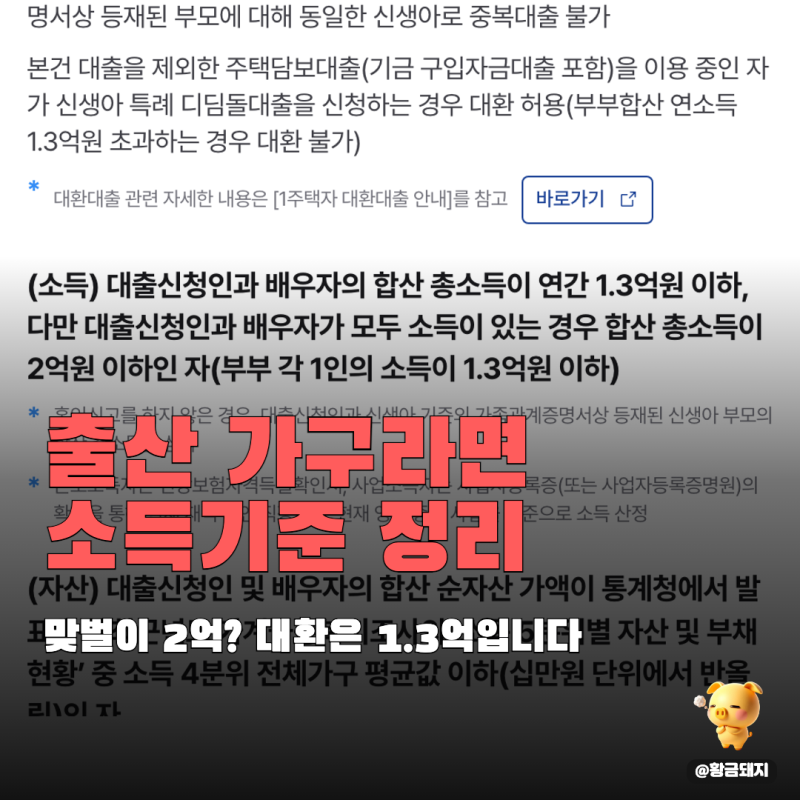

신생아 특례대출은 출산 가구의 주거 안정을 위해 1~3%대의 저금리를 제공하는 정부 정책금융 상품입니다. 내 집 마련을 위한 매매자금 대출과 전세보증금 대출은 물론, 기존 주택담보대출을 저금리로 전환하는 대환대출까지 가능합니다.
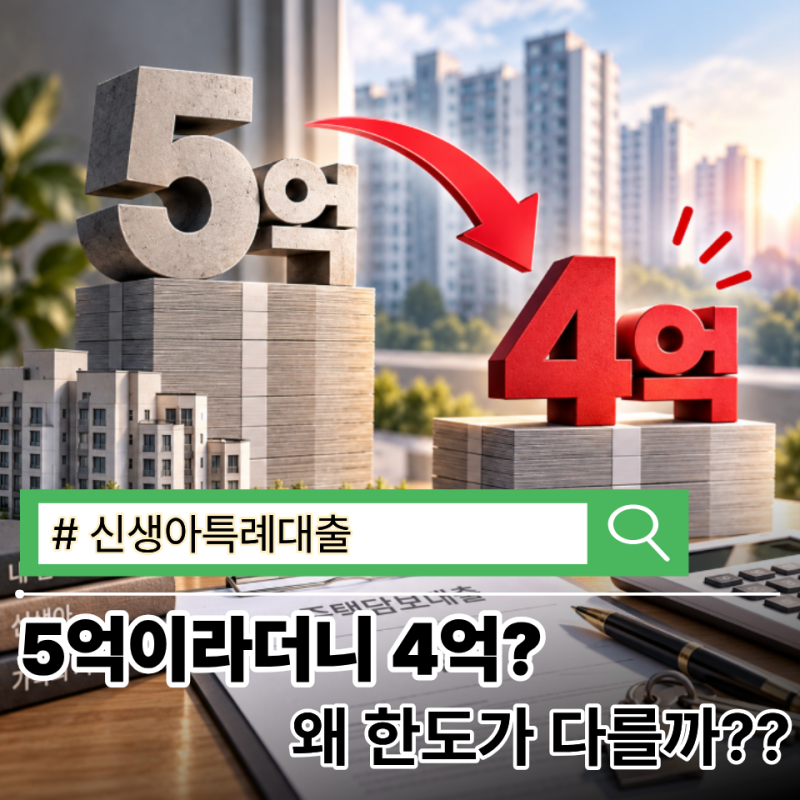
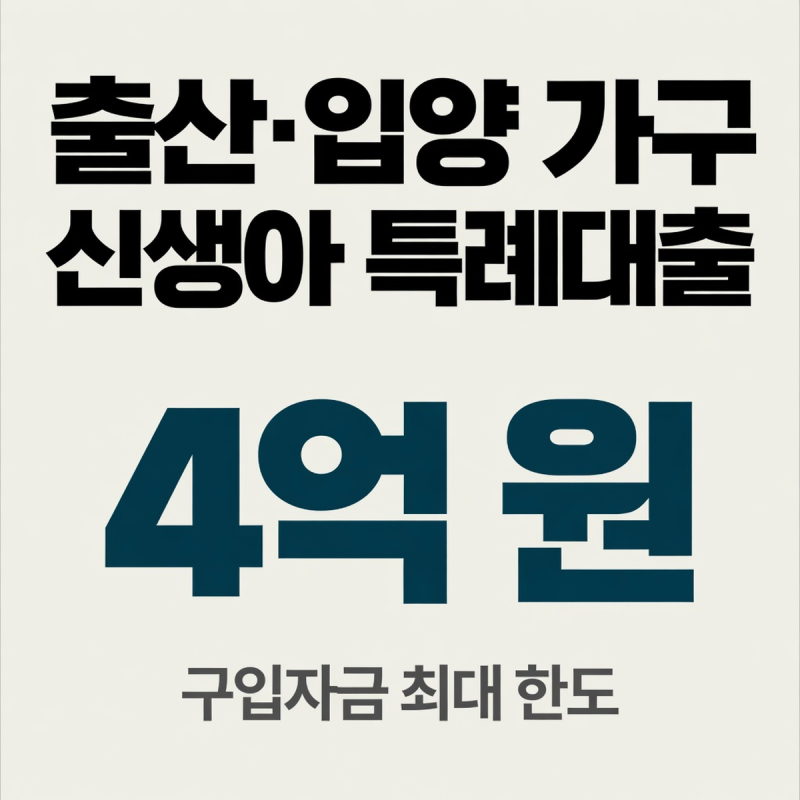
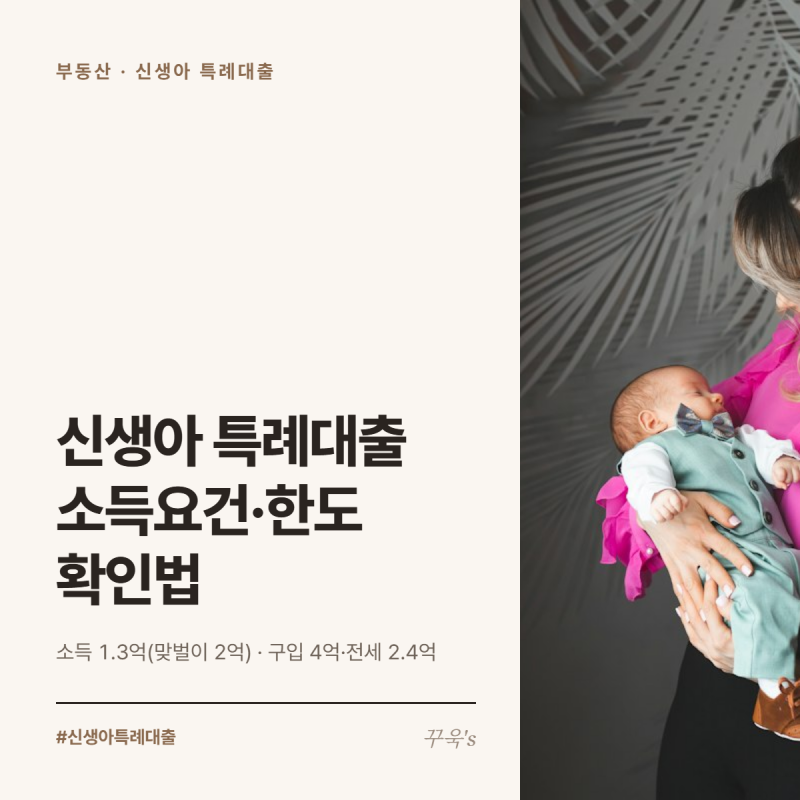
부부합산 소득 요건이 2억 원으로 완화되어 맞벌이 가구의 문턱이 낮아졌습니다. 실제 이용자들 사이에서는 신생아 특례대출 한도가 5억 원에서 4억 원으로 축소된 점에 대한 혼란이 많습니다.
제도 도입 초기 5억 원이었던 구입자금 한도가 2025년 6월 가계부채 관리 강화로 4억 원으로 조정되었기 때문입니다. 주택 가격과 LTV(주택담보대출비율)에 따라 실제 대출 가능 금액은 최대 한도보다 낮아질 수 있어 주의가 필요합니다.
따라서 신생아 특례대출을 계획할 때는 단순히 최대 한도인 4억 원만 고려하기보다, 본인의 주택 가격과 LTV를 기준으로 실제 대출 가능한 금액을 정확히 계산하는 것이 중요합니다.
소득 및 자산 기준, 그리고 자녀 수에 따른 우대 조건까지 꼼꼼히 확인하여 자금 계획을 세우는 것이 현명합니다.