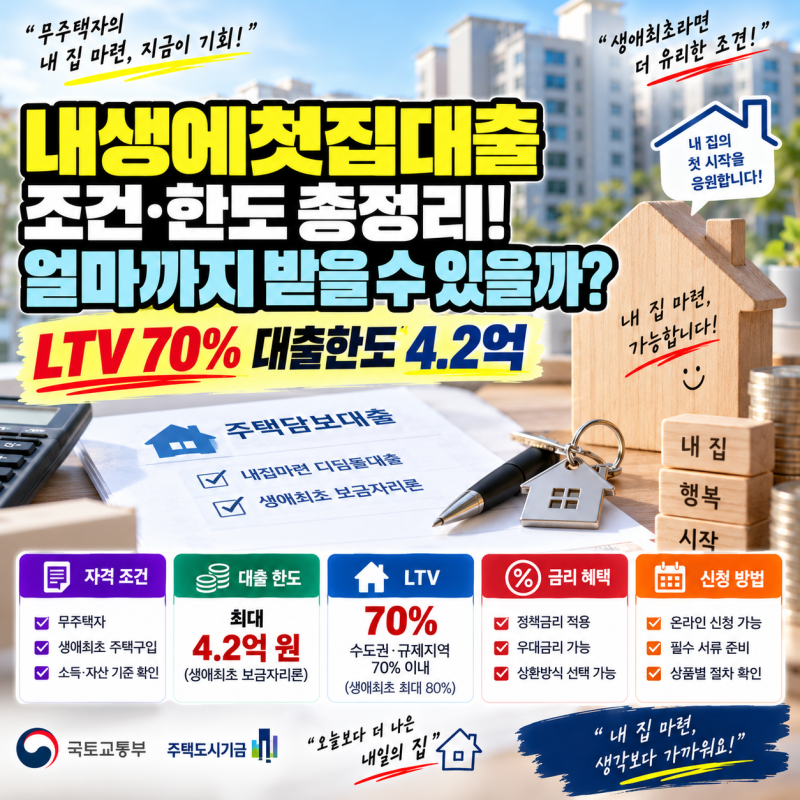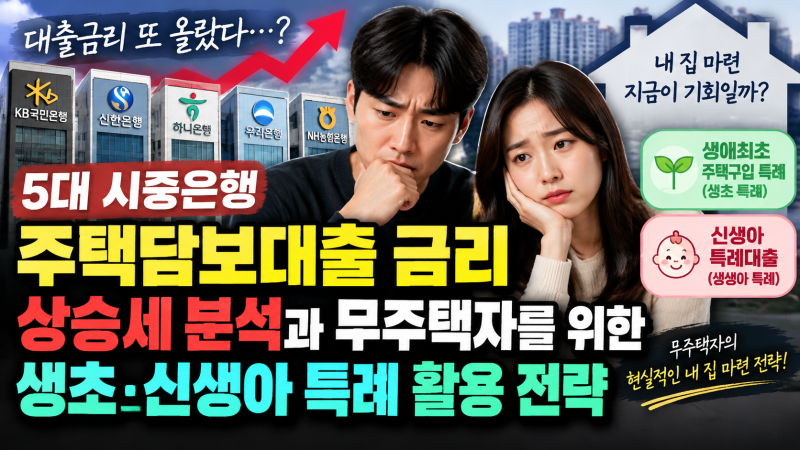
현재 , 생애첫주택 대출은 내 집 마련의 핵심 금융 상품입니다. 언론의 2%대 저금리 보도와 달리, 시중은행 주택담보대출 평균 금리는 4% 중반대를 형성하며 큰 차이를 보입니다.
정책 상품의 고정금리가 시중금리보다 현저히 낮아, 어떤 대출을 선택하느냐에 따라 이자 부담이 크게 달라집니다. 실제 사용자들은 소득 및 주택 가격 조건 미충족으로 정책 대출 대신 시중은행 대출을 이용하는 경우가 많습니다.
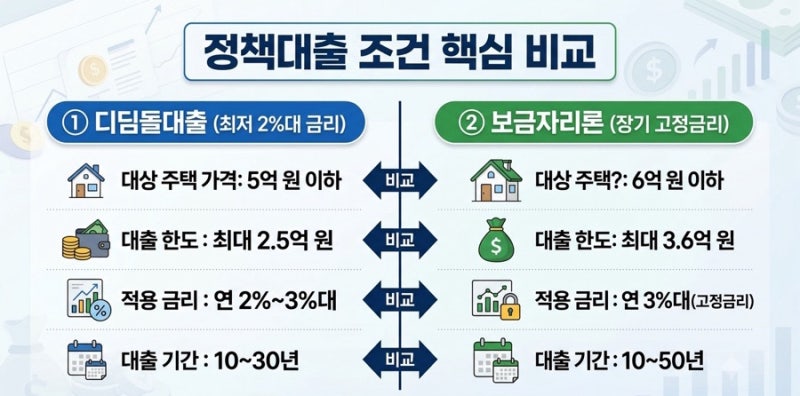
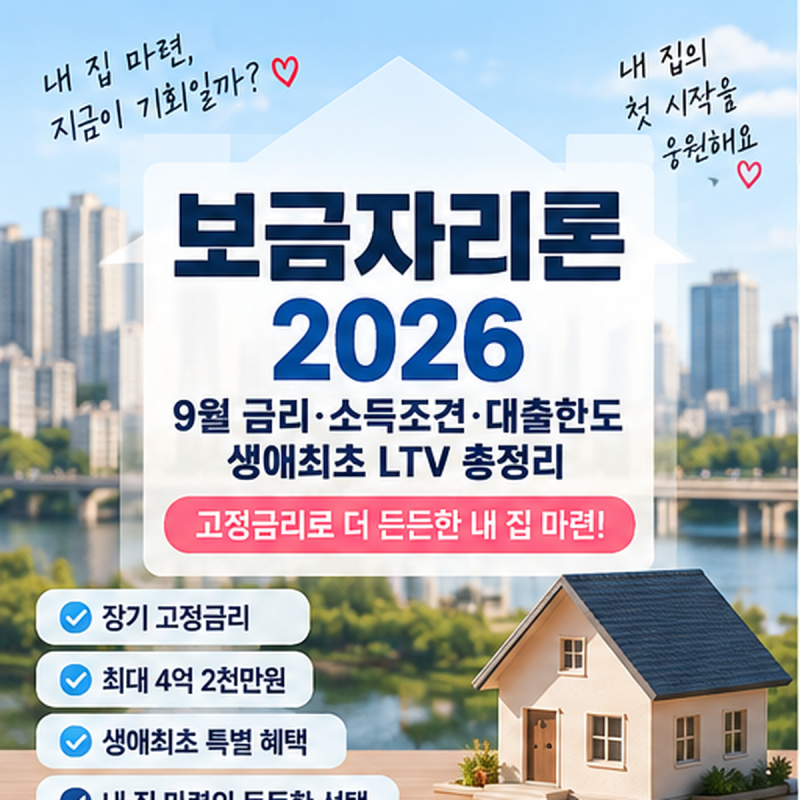
정부의 LTV 규제 강화로 저금리 정책 대출 문턱이 높아져 혜택 대상이 줄어들고 있습니다. 디딤돌대출은 2%대 고정금리를, 보금자리론은 3%대 고정금리로 장기 이자 변동 위험을 효과적으로 차단합니다.
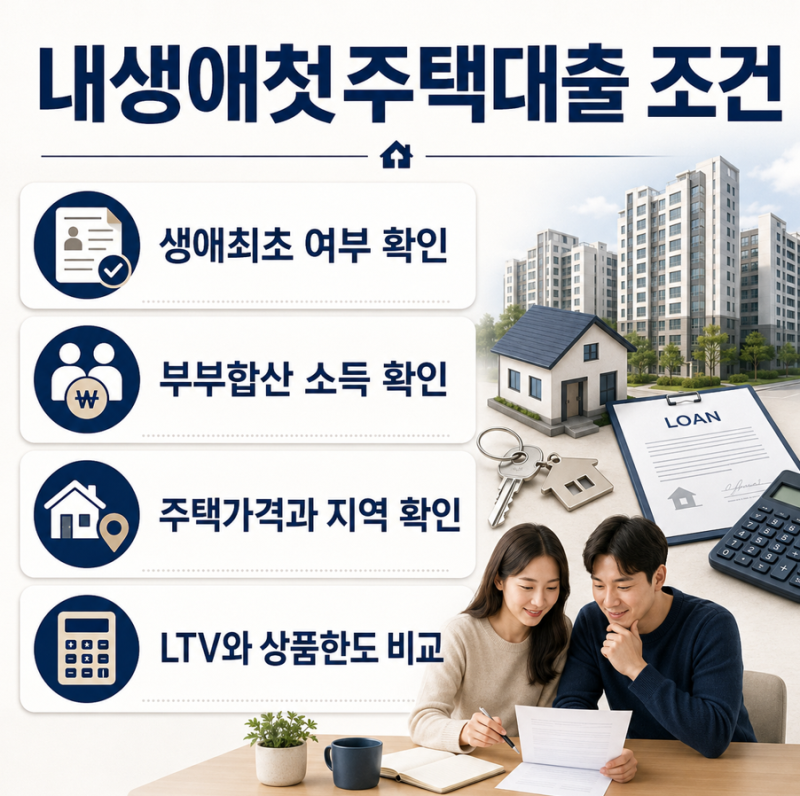
내 집 마련 계획 시, 대출 상담 전 정책 대출 대상 여부를 먼저 확인하는 것이 중요합니다. 신혼부부, 출산, 다자녀 가구는 추가 금리 우대 및 한도 상향 혜택을 받을 수 있으니 관련 조건을 꼼꼼히 살펴보십시오.
취득세 감면 혜택 등 부가적인 지원도 놓치지 않고 활용하여 현명한 주택 구입을 준비하시기 바랍니다.