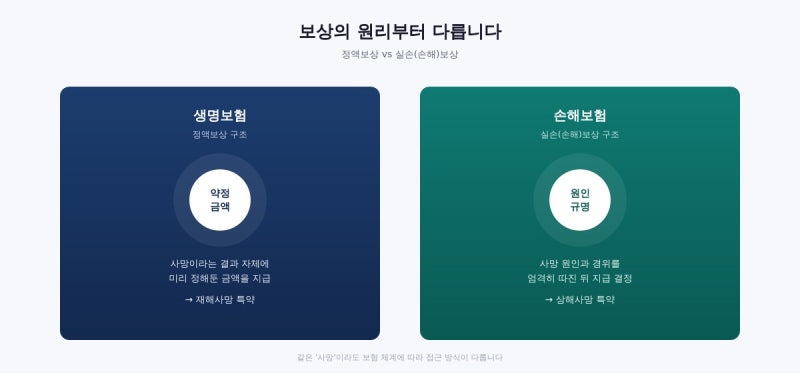


보험 분야에서 자주 언급되는 상해와 재해는 보상 범위와 적용 기준에서 명확한 차이를 보입니다. 특히 손해보험의 '상해'는 급격하고 우연하며 외래적인 사고로 인한 신체 손상을 의미하며, 생명보험의 '재해'는 우연한 외래 사고 중 한국표준질병·사인분류(KCD) 재해분류표에 해당하는 넓은 범위를 포함합니다. 이러한 개념의 차이는 보험금 청구 시 지급 여부를 결정하는 중요한 요소로 작용합니다.
실제 블로그 후기들을 살펴보면, 같은 사고라도 어떤 보험에 청구하느냐에 따라 보상 결과가 달라질 수 있음을 알 수 있습니다. 상해는 '급격성' 요건이 중요하여 갑작스러운 사고에 주로 적용되는 반면, 재해는 이 요건이 완화되어 일부 감염병이나 유해물질 노출 사고도 포함될 수 있습니다. 이처럼 보험사의 약관 해석과 적용 기준이 다르기 때문에, 보험 가입 전 각 개념의 정확한 이해가 필수적입니다.
보험금 청구 시에는 진단서나 사고 확인서의 문구 하나가 지급 여부를 가를 수 있으므로, 상해와 재해의 구체적인 정의와 보장 범위를 숙지하는 것이 중요합니다. 특히 손해보험의 상해는 포괄위험담보방식을, 생명보험의 재해는 열거위험담보방식을 취하므로, 가입한 보험의 약관을 꼼꼼히 확인하여 본인에게 해당하는 보상 기준을 명확히 파악해야 합니다.