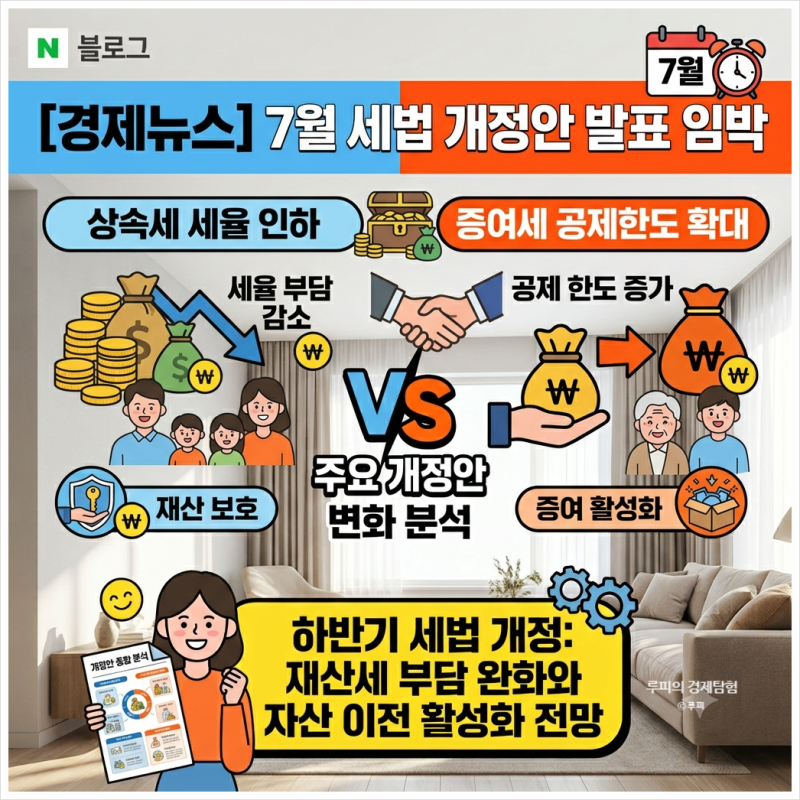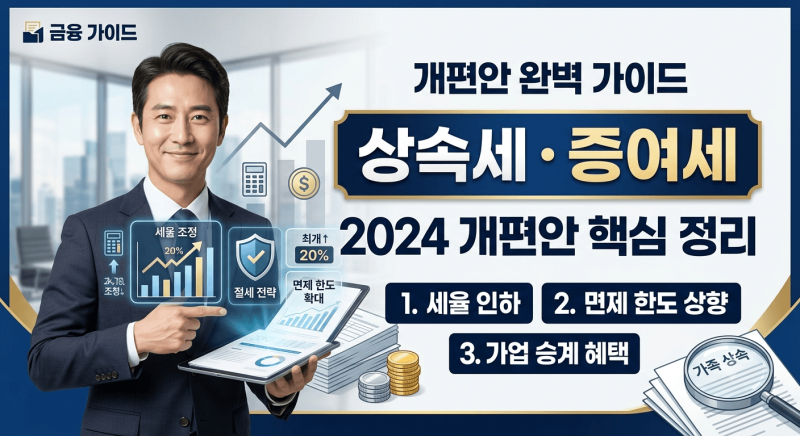

2026년 세제개편안에 포함된 상속 증여세 개정안은 가업상속공제 한도를 최대 1,000억원으로 확대하는 등 기업 승계에 대한 지원을 강화하는 방향으로 논의되고 있습니다. 다만, 공제 한도 상향과 함께 경영 기간 및 사후관리 요건이 더욱 엄격해지는 등 적용 문턱도 높아질 것으로 예상됩니다. 이와 더불어 상장주식 평가 방식과 가상 자산 조사 확대 등 다양한 변화가 예고되어 있습니다.
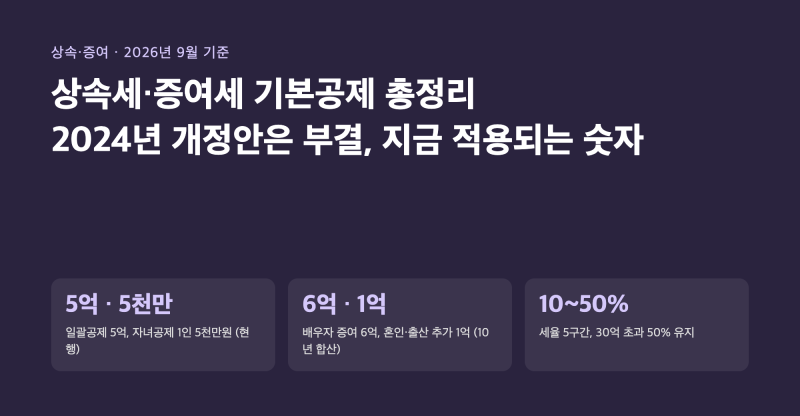
실제 블로그 후기들을 살펴보면, 2024년 상속세 개정안에서 논의되었던 자녀 5억 공제 및 최고세율 40% 인하 등의 내용은 국회에서 부결되어 현재 적용되지 않고 있음을 강조하고 있습니다. 따라서 현재는 기존의 상속 증여세 공제액과 세율이 그대로 적용되며, 배우자 공제 최소 5억, 일괄공제 5억 등 현행법 기준을 정확히 이해하는 것이 중요하다고 분석됩니다.
블로거들은 상속 증여세 개정안이 아직 확정되지 않은 부분이 많으므로, 현재 적용되는 법규를 바탕으로 자산 이전 계획을 세울 것을 조언합니다. 특히, 가업상속공제와 같은 주요 개정 사항은 국회 심의 과정에서 변경될 수 있으므로, 최신 정보를 지속적으로 확인하고 전문가와 상담하여 개인 상황에 맞는 절세 전략을 수립하는 것이 현명한 선택입니다.