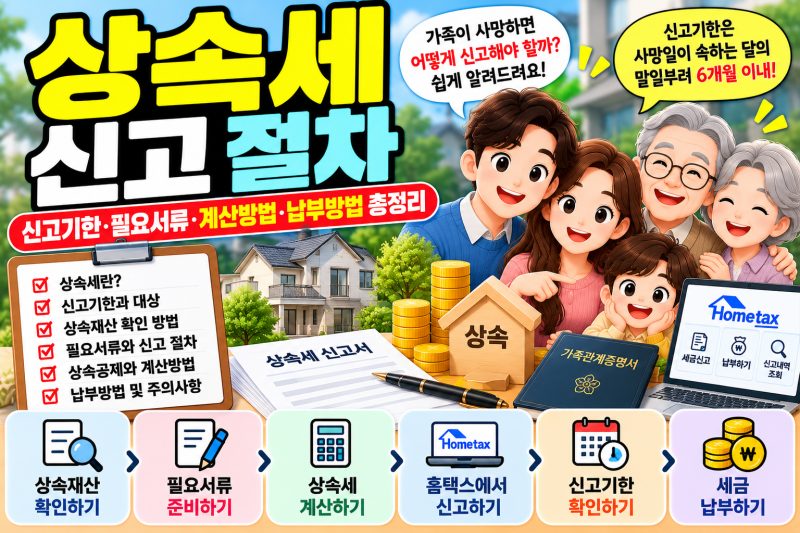
상속세는 가족의 사망으로 인한 슬픔 속에서도 유족이 반드시 기한 내에 챙겨야 하는 법률적, 세무적 절차입니다. 정부부과 세목이지만 납세의무자에게 법정 신고 의무를 부여하며, 기한을 넘길 경우 막대한 가산세 부담으로 이어질 수 있습니다. 납부할 세액이 없더라도 기한 내 적법하게 신고해야 향후 양도소득세 등에서 실질적인 절세 혜택을 확보할 수 있어 중요성이 강조되고 있습니다.
블로거들은 상속세 신고 납부 기한 계산 시 피상속인의 사망일이 속하는 달의 말일을 기산점으로 삼는다는 점을 공통적으로 강조합니다. 단순히 사망일로부터 6개월을 더하는 것이 아니라, ‘상속개시일이 속하는 달의 말일’을 기준으로 6개월 이내에 신고 및 납부해야 합니다. 특히 피상속인이나 상속인이 외국에 주소를 둔 비거주자 특례의 경우 9개월 이내로 기한이 연장되므로, 해외 거주 가족이 있다면 정확한 적용 기한을 확인하는 것이 필수적입니다.
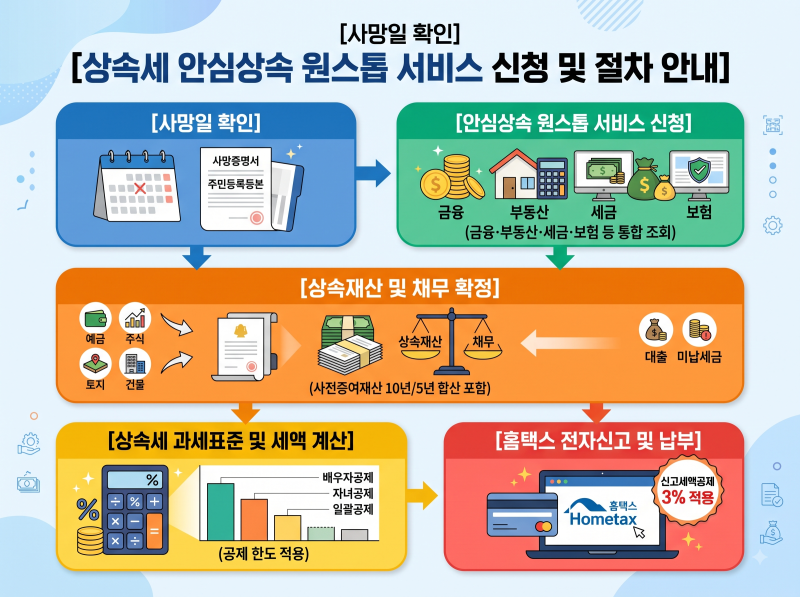
상속세 신고의 첫 단계는 상속인과 상속재산을 정확히 파악하는 것입니다. 부동산, 예금, 주식 등 눈에 보이는 재산뿐 아니라 채무, 공과금, 장례비용, 그리고 상속개시 전 처분 재산이나 사전 증여 재산까지 함께 고려해야 합니다. 신고 기한의 마지막 날이 공휴일, 토요일, 또는 근로자의 날인 경우 그 다음 날을 만료일로 보므로, 이러한 세부 사항들을 꼼꼼히 확인하여 가산세 부담을 피하는 것이 현명합니다.