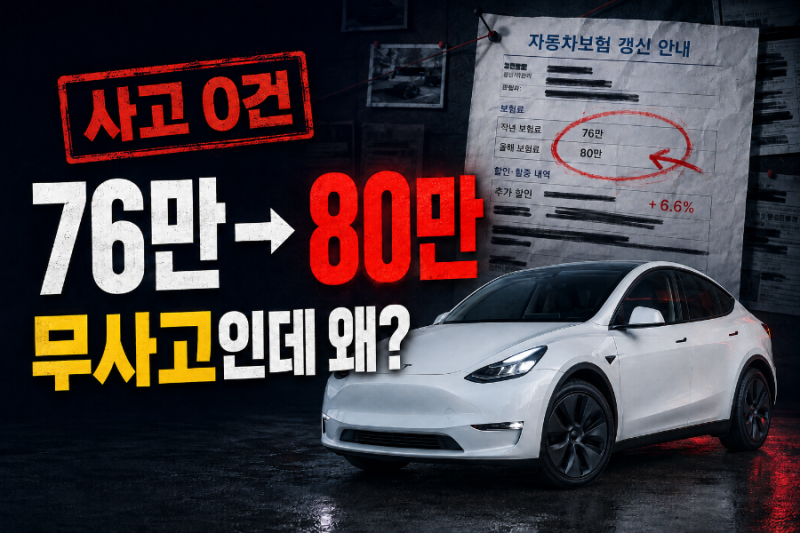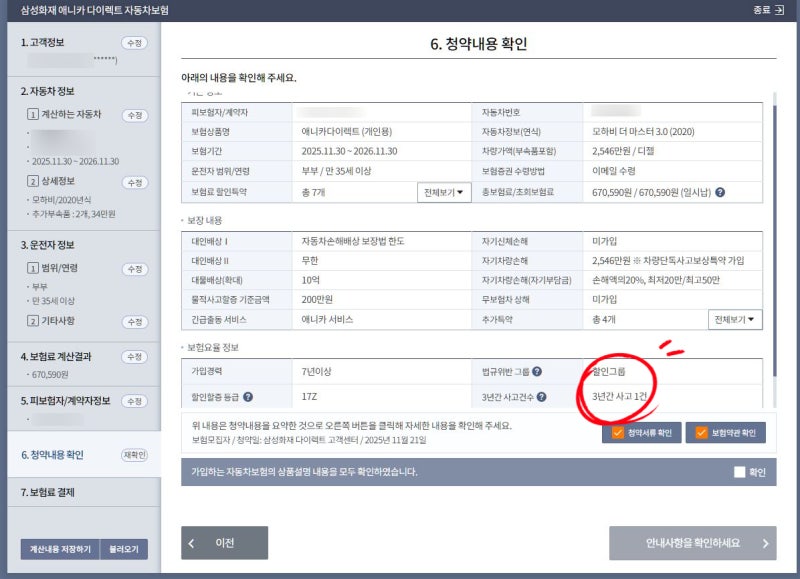

2026년 주요 손해보험사들의 자동차보험료가 1%대 인상되었음에도 불구하고, 실제 가입자들은 무사고임에도 불구하고 5%에서 최대 34%까지 인상된 사례가 보고되고 있습니다. 이는 보험업계의 손해율 악화와 더불어 개인별 다양한 요인이 복합적으로 작용한 결과로 분석됩니다. 특히 전기차 차주들 사이에서 예상치 못한 보험료 상승에 대한 관심이 높아지고 있습니다.
실제 사용자들은 무사고 경력에도 불구하고 보험료가 인상된 것에 의문을 제기하고 있습니다. 보험료는 단순히 기본 인상률 외에 차종, 운전자 경력, 사고 이력, 할인·할증 등급, 그리고 차량별 손해율 등 복합적인 요인에 의해 결정됩니다. 특히 특정 차종의 자차보험료 인상이나 다자녀 할인 특약 폐지 등이 개별 가입자의 체감 인상률을 높이는 주요 원인으로 나타났습니다.
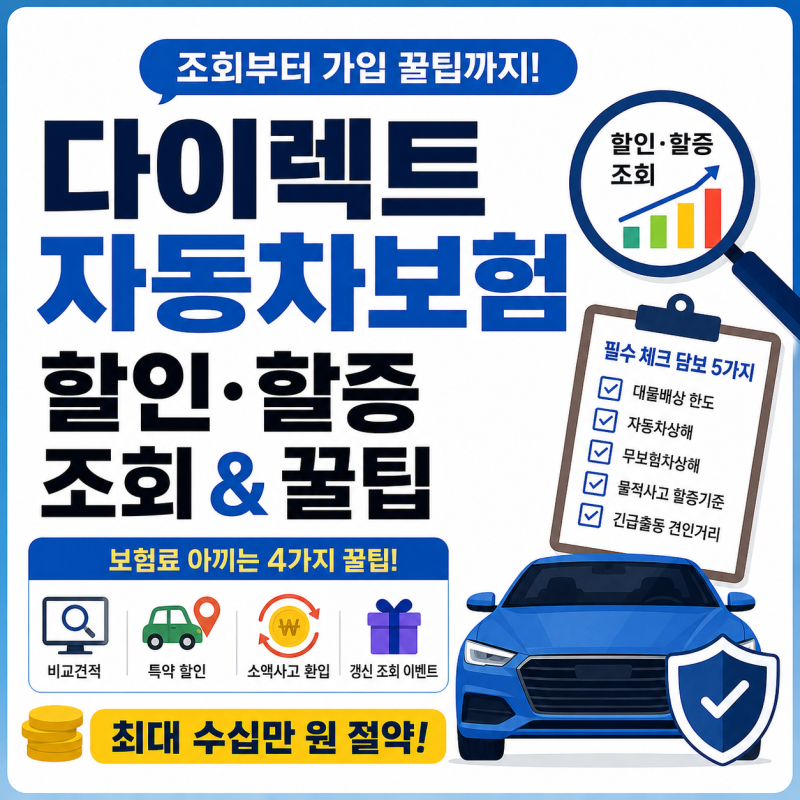
따라서 보험 갱신 시에는 단순히 기존 보험사의 안내만 따르기보다, 여러 보험사의 다이렉트 견적을 직접 비교해보는 것이 중요합니다. 개인의 운전 조건과 차량 특성에 따라 보험료가 크게 달라질 수 있으므로, 각 보험사의 할인 특약과 담보별 요율 변화를 꼼꼼히 확인하여 자신에게 가장 유리한 조건을 찾아야 합니다. 이러한 비교 과정을 통해 불필요한 보험료 인상을 방지할 수 있습니다.