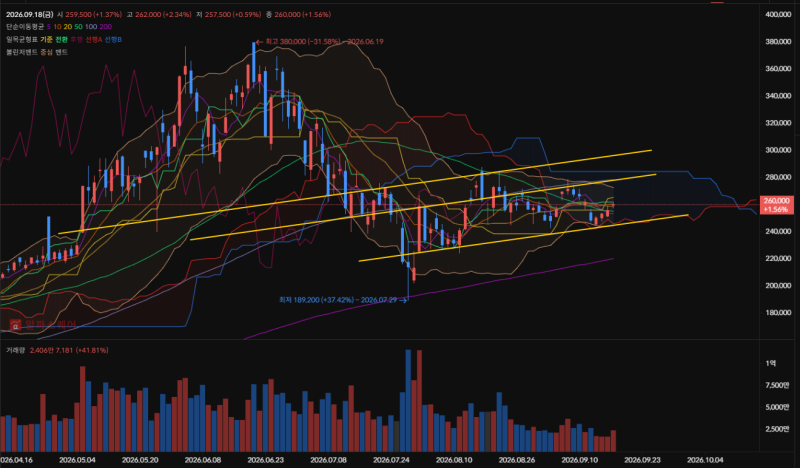


삼성전자는 2026년 반도체 슈퍼사이클과 AI 데이터센터 수요 폭발에 힘입어 역대급 실적 성장을 기록하고 있습니다. 특히 HBM(고대역폭 메모리) 경쟁력과 AI 반도체 사이클의 핵심 기업으로 주목받으며, 2026년 3분기에는 분기 영업이익 100조 원대 돌파가 예상됩니다. 증권사들은 삼성전자를 단순한 스마트폰 기업이 아닌 AI 반도체 핵심 기업으로 평가하며 목표가를 잇달아 상향 조정하고 있습니다.
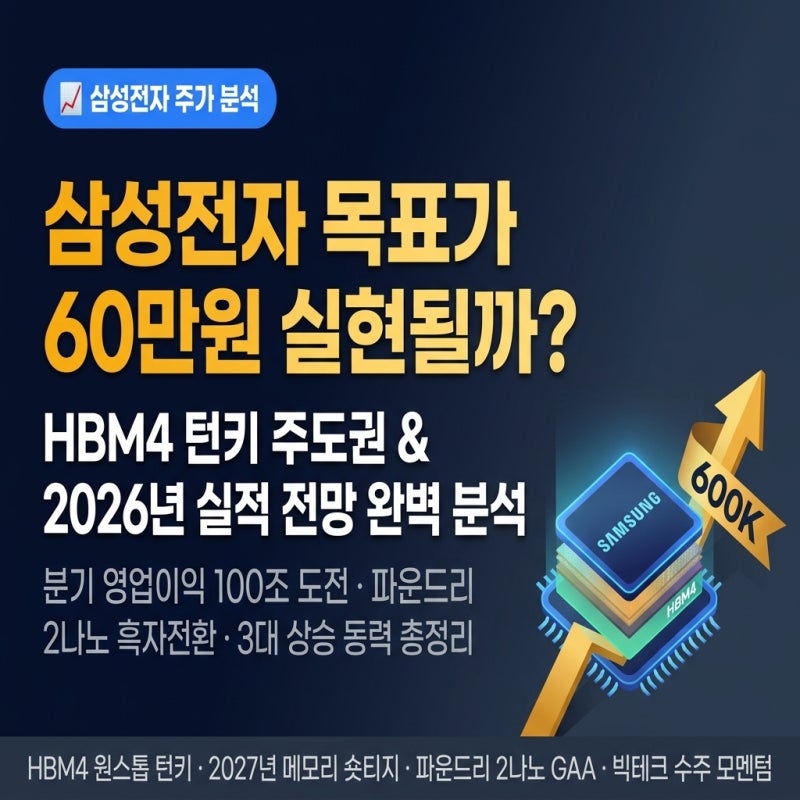
실제 블로그 후기들을 살펴보면, 증권사마다 삼성전자 목표주가 전망이 크게 엇갈리는 점이 특징입니다. 2026년 7월 기준 평균 목표가는 약 542,000원이며, 일부 증권사는 600,000원 이상을 제시하는 반면, 다른 증권사는 270,000원대 목표가를 유지하기도 합니다. 이러한 차이는 메모리 가격, AI 투자 지속 여부, 수익성 개선 속도에 대한 각 기관의 가정이 다르기 때문으로 분석됩니다. 투자자들은 목표가 자체보다 목표가가 산정된 배경과 실적 기대 변화에 주목해야 합니다.
삼성전자 투자를 고려한다면 HBM4 세계 최초 양산 및 원스톱 턴키 경쟁력, 2027년까지 이어질 메모리 슈퍼사이클 장기화, 그리고 파운드리 2나노 GAA 수율 개선 및 흑자 전환 모멘텀을 핵심 동력으로 살펴볼 필요가 있습니다. 또한, DX 부문(모바일/가전)의 수익성 방어와 주주환원 정책 확대 여부도 중요한 체크포인트입니다. 현재 주가와 목표가 차이보다는 실적 전망 변화와 핵심 투자 지표를 종합적으로 판단하는 것이 중요합니다.