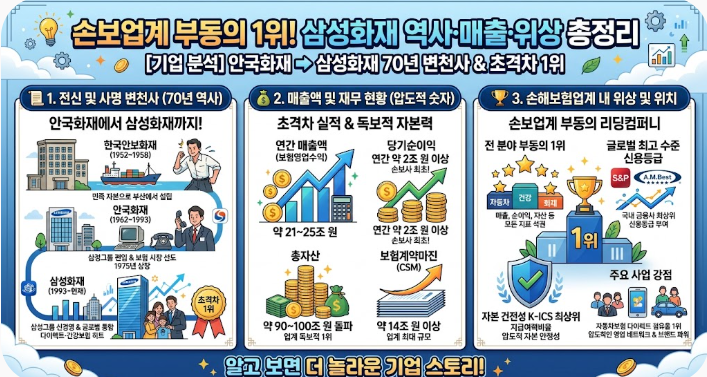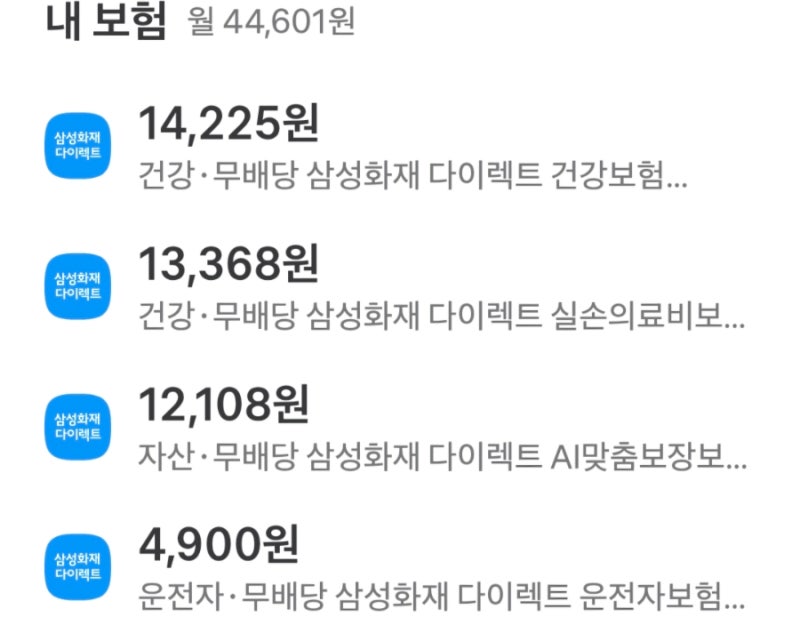


삼성다이렉트 건강보험은 설계사를 거치지 않고 온라인으로 직접 가입하는 방식으로, 중간 판매 수수료가 없어 동일 보장 대비 보험료를 15~20%가량 절약할 수 있다는 장점이 있습니다. 특히 삼성화재 다이렉트는 자본력과 신속한 모바일 전산 청구 인프라를 강점으로 내세우며, 무해지환급형 상품을 통해 월 보험료를 20~30%가량 저렴하게 제공하고 있습니다. 그러나 단순 브랜드 인지도보다는 실질적인 보상 경쟁력과 금융 건전성을 먼저 비교하는 것이 중요합니다.
실제 사용자들은 삼성다이렉트 건강보험의 저렴한 보험료에 매력을 느끼지만, 보장 내용을 꼼꼼히 확인해야 한다고 조언합니다. 특히 뇌혈관 및 허혈성심장질환 진단비가 각각 1천만원으로 구성된 경우, 젊은 연령층이라도 장기적인 보장을 고려할 때 부족하다고 느낄 수 있습니다. 또한 실손의료비보험은 매년 갱신되며 나이와 위험률에 따라 보험료가 인상될 수 있으므로, 다이렉트 채널이 요율 고정 장치가 아님을 인지해야 합니다.
다이렉트 건강보험 가입 시에는 지급여력비율(K-ICS)과 보험금 부지급률, 청구 편의성 지표를 확인하여 장기적인 보장 안정성을 점검하는 것이 좋습니다. 또한 무해지환급형 상품의 경우 납입 기간 중 해약환급금이 없다는 점을 고려하고, 3대 진단비(암, 뇌혈관, 심장질환)의 보장 금액이 충분한지 개인의 상황에 맞춰 신중하게 설계해야 합니다. 이벤트성 혜택이나 월 납입액만 보고 결정하기보다는 보장 범위와 자기부담 구조까지 종합적으로 살펴보는 것이 현명합니다.