
비급여 진료는 실손보험 청구가 불가능하다는 오해가 많지만, 이는 사실과 다릅니다. 건강보험 비급여와 실손보험 보상은 다른 개념으로, 비급여 항목이라도 치료 목적이 명확하고 가입한 실손보험 약관에서 보장한다면 보험금 청구가 가능합니다. 특히 2026년 5세대 실손보험은 비급여를 중증과 비중증으로 나누어 보장 수준을 차등 적용하고 있습니다.
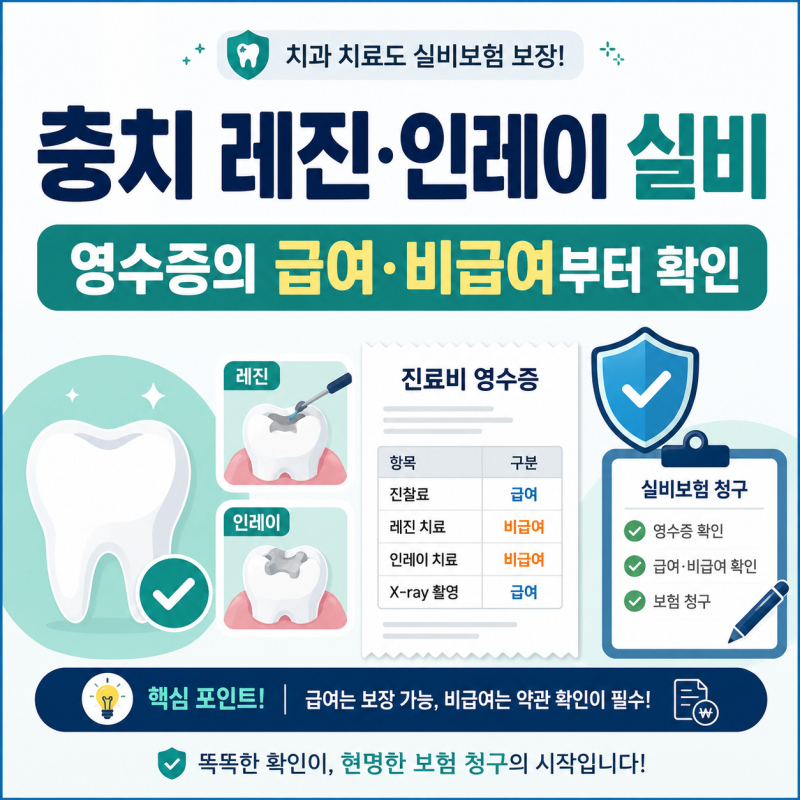
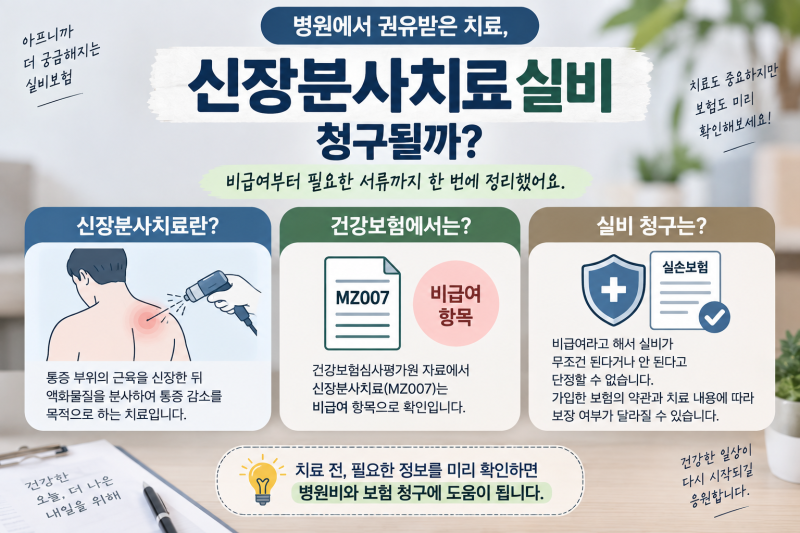
실제 블로그 후기들을 살펴보면, 신장분사치료나 치과 치료의 경우 비급여 항목이 많지만, 치료 목적과 급여 여부에 따라 실비 청구가 가능하다고 언급됩니다. 예를 들어, 치과 치료 중 충치나 잇몸질환처럼 건강보험이 적용되는 급여 치료의 본인부담금은 보장 가능성이 있으며, MRI와 같이 비급여라도 약관상 보장되는 치료들이 있습니다. 반면, 미용 목적의 시술이나 예방접종, 건강검진 등은 치료 목적이 아니므로 실비 청구가 어렵습니다.
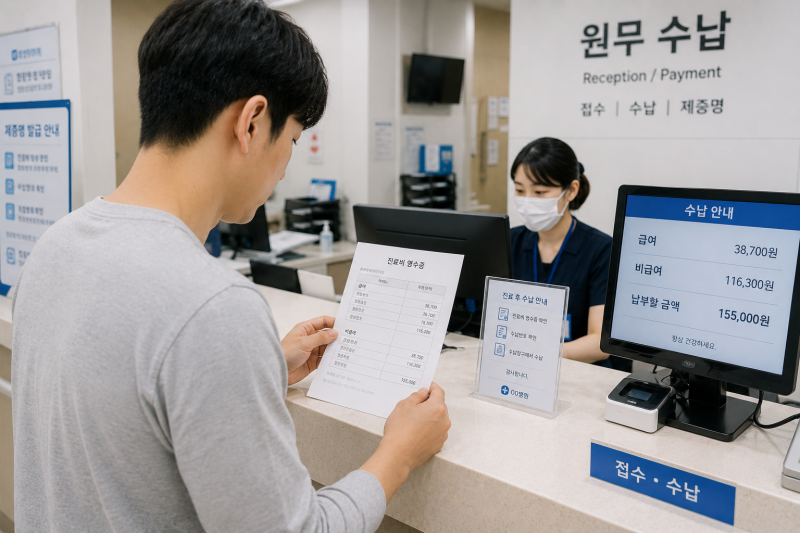
따라서 비급여 진료를 받기 전에는 무조건 실비 청구가 안 된다고 단정하기보다, 본인의 보험 가입 시기와 약관을 먼저 확인하고 보험사에 문의하는 것이 가장 확실한 방법입니다. 진료비 영수증에서 급여와 비급여 항목을 구분하여 확인하고, 치료 목적이 명확한 비급여 항목이라면 적극적으로 실비 청구를 고려해 보시길 바랍니다.