비갱신형 어린이보험은 자녀의 성장 과정에서 발생할 수 있는 질병과 상해에 대비하며, 성인이 된 후에도 보장을 유지하도록 설계된 상품입니다.
보험료가 갱신되지 않아 장기적인 지출 계획에 안정적이며, 어린 나이에 가입할수록 낮은 보험료로 긴 보장 기간을 확보할 수 있어 주목받고 있습니다.
실제 가입자들은 비갱신형의 고정된 보험료를 장점으로 꼽지만, 모든 특약이 비갱신형이 아닐 수 있다는 점을 주의해야 한다고 조언합니다.
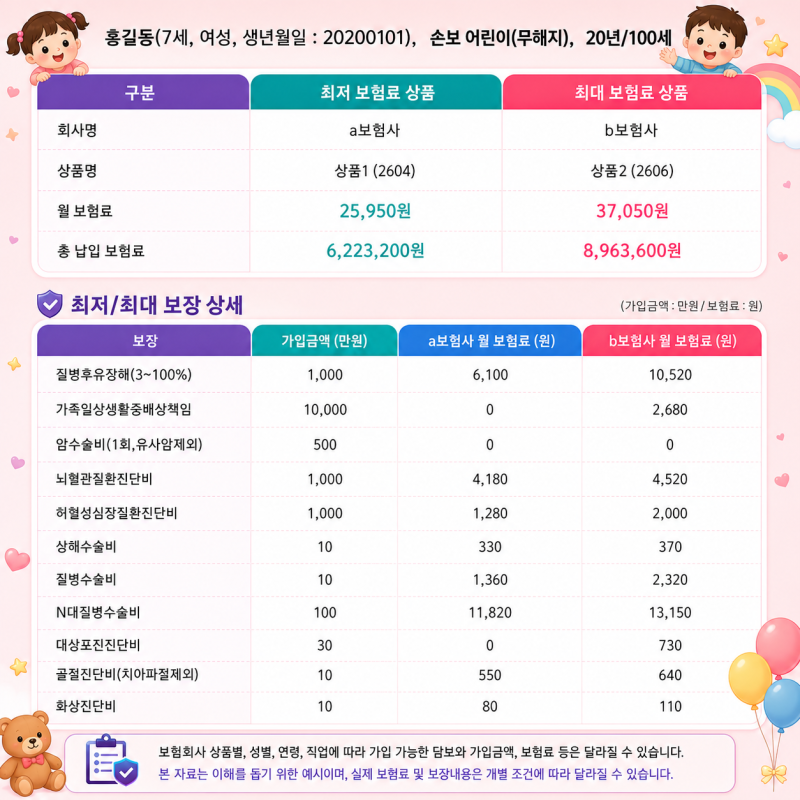
월 보험료가 저렴해 보여도 총 납입 보험료를 반드시 비교해야 하며, 암, 뇌, 심장 질환 등 주요 진단비의 보장 범위가 실제 약관과 일치하는지 꼼꼼히 확인하는 것이 중요하다고 강조합니다.
전문가들은 자녀 보험 준비 시 월 6~8만원 선의 적정 예산 안에서 3대 진단금, 수술비, 항암 치료비, 상해 특약 등 핵심 보장 위주로 구성할 것을 추천합니다.
불필요한 특약을 줄이고 아이가 성인이 된 후에도 유용할 보장에 집중하여, 장기적인 관점에서 안정적인 보험 유지가 가능하도록 설계하는 지혜가 필요합니다.