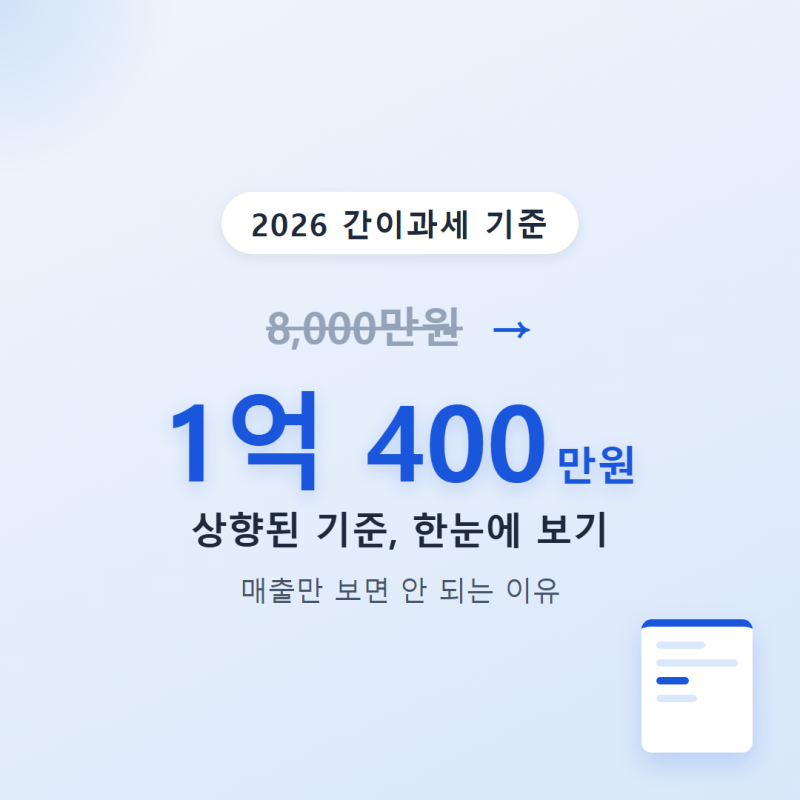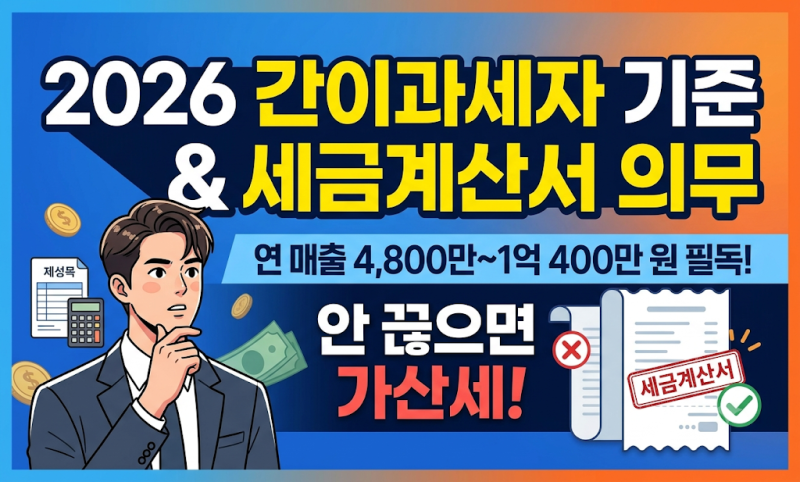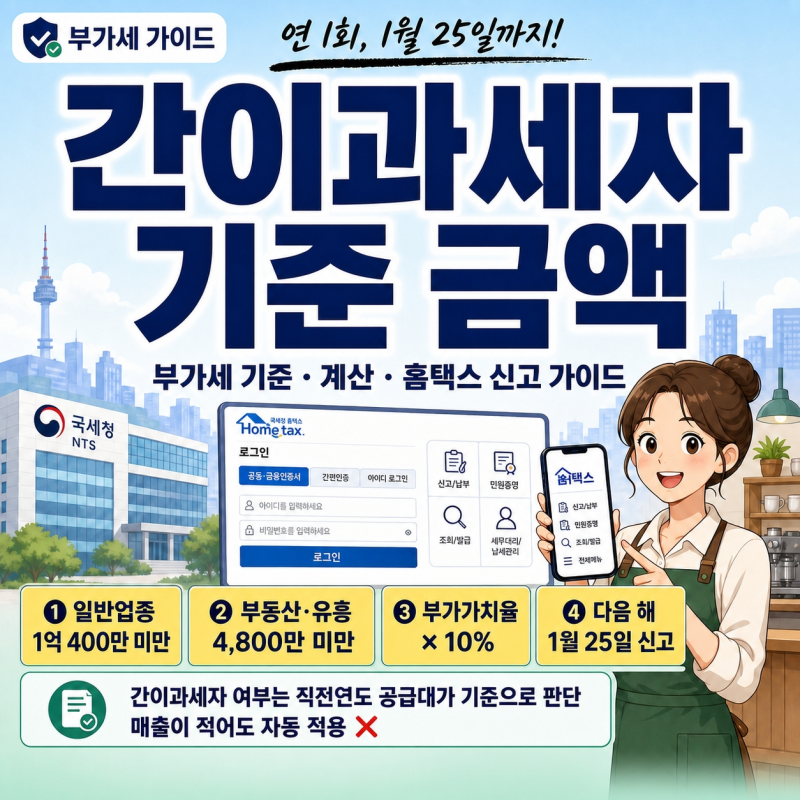

부동산 임대업 간이과세자 기준은 많은 분들이 연 1억 400만 원 미만으로 알고 계시지만, 부동산 임대업의 경우 예외적으로 4,800만 원 미만(공급대가 기준)이 적용됩니다. 특히 주거용 임대는 부가가치세 면세 대상이므로, 간이과세자 논의는 주로 상가 등 과세 임대에 해당합니다. 임차인이 세금계산서를 요구하는 경우가 많아 과세유형 판단이 중요하며, 4,800만 원 미만이어도 부가세 신고 의무는 면제되지 않을 수 있습니다.
실제 블로그 후기들을 살펴보면, 간이과세자가 세금계산서 발급이 제한된다고 알려져 있지만, 연 매출 4,800만 원 이상 1억 400만 원 미만 구간에서는 발급 의무가 발생할 수 있습니다. 또한, 부동산 임대업은 직전년도 공급대가 기준 외에 임대 건물 면적과 사업장 위치 기준도 함께 충족해야 간이과세 적용이 가능합니다. 많은 임대사업자들이 단순히 임대료만으로 간이과세 여부를 판단하려 하지만, 면적 기준이 더 중요하게 작용하는 경우가 많습니다.
블로거들은 부동산 임대업 간이과세자를 선택할 때 임차인의 세금계산서 요구 여부를 먼저 확인하고 과세유형을 판단하는 것이 실무적으로 효율적이라고 조언합니다. 특히, 특별시, 광역시, 시(읍, 면 제외)에 위치한 일정 규모 이상의 임대 사업장은 임대료가 적더라도 간이과세가 배제될 수 있으므로, 사업장 위치와 면적 기준을 꼼꼼히 확인하는 것이 중요합니다. 예를 들어, 서울 소재 상가의 경우 ㎡당 공시지가 1,000만 원 이상일 때 62㎡를 초과하면 간이과세 배제 기준에 해당합니다.