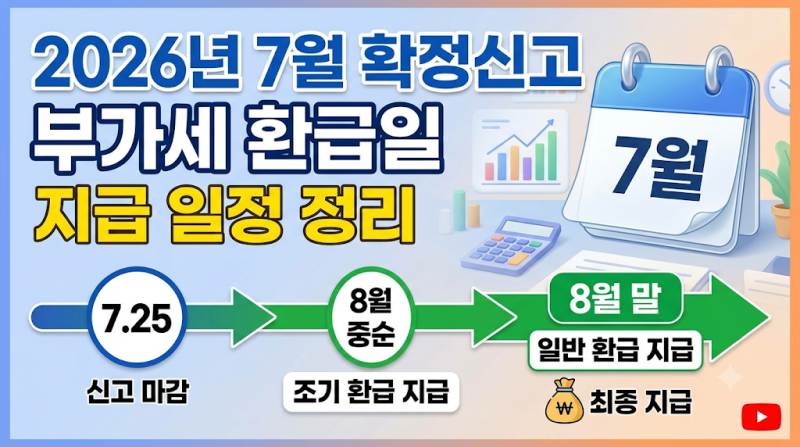
부가세 환급금 지급일은 확정신고기한 후 30일 이내로 규정됩니다. 영세율 적용, 사업 설비 신설, 재무구조 개선 등 특정 요건 충족 시 15일 이내로 단축됩니다. 많은 사업자가 신고일을 기준으로 환급일을 예상하지만, 법정 기산점은 신고일이 아닌 신고기한입니다.
이는 자금 계획 수립 시 중요한 사항입니다. 실제 사용자들은 환급금 지급일보다 먼저 환급 예정액의 정확성을 확인하는 것이 중요하다고 강조합니다.
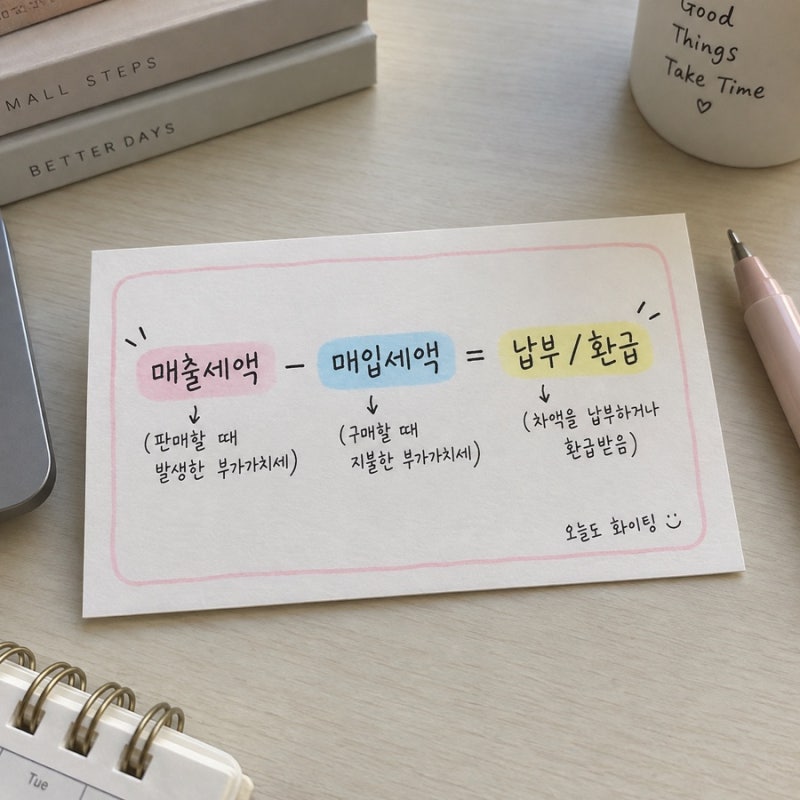
신고서에 표시된 예정액은 접수 시점 자료로 확정되므로, 매입세액 누락이나 공제 제외 항목이 반영되지 않으면 실제 받아야 할 금액보다 적게 지급될 수 있습니다. 특히 공제 제외 항목을 사전에 파악하여 정확한 환급액을 확인해야 합니다.
세무 대리인을 통해 신고하더라도, 사업자 본인이 환급액 계산 구조를 이해하고 최종 환급세액을 직접 확인하는 것이 현명합니다. 특히 시설 투자 등으로 인한 조기환급을 신청할 경우, 관련 자료를 함께 제출해야 합니다.
이러한 세부 사항을 미리 숙지하면 예상치 못한 불일치를 방지하고, 원활한 자금 운용에 큰 도움이 될 것입니다.