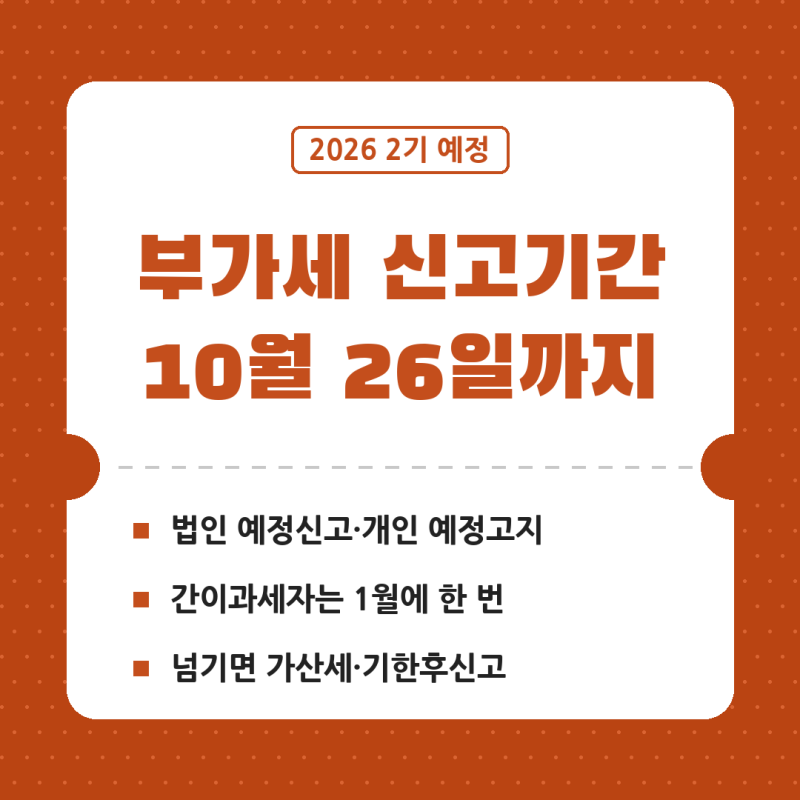
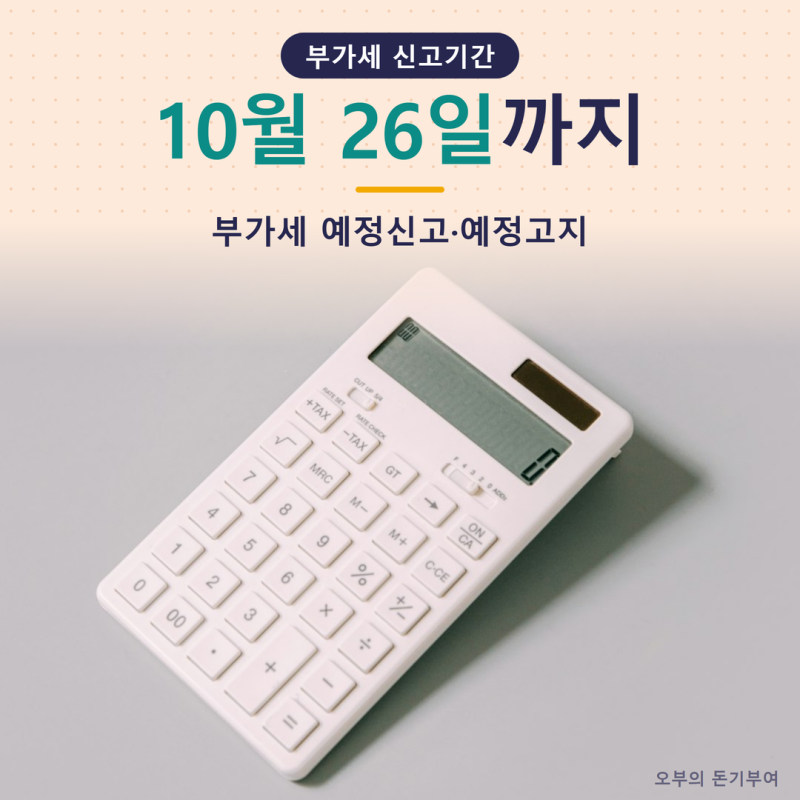
부가세 신고기간은 사업자 유형에 따라 할 일이 달라지며, 특히 10월은 2기 예정 신고·납부 기간으로 법인사업자는 7~9월 실적을 예정 신고하고, 개인 일반과세자는 예정고지 세액을 납부합니다. 간이과세자는 대부분 10월에 별도의 신고 없이 다음 해 1월에 1년치를 한 번에 신고하는 것이 일반적입니다. 2026년 10월 25일이 일요일이므로 법정 기한은 10월 26일(월)로 연장되었으며, 개인 일반과세자의 고지분 납부 기한은 11월 2일(월)까지로 추가 연장되었습니다.
개인 일반과세자는 국세청이 1기 납부세액의 절반을 부가세 예정고지로 보내며, 고지 세액이 50만원 미만이면 고지하지 않고 1월 확정신고 때 정산합니다. 그러나 고지를 받았더라도 7~9월 매출이나 납부세액이 직전 과세기간의 3분의 1에 못 미치거나 조기환급을 받으려면 직접 예정신고를 할 수 있으며, 이때 고지는 취소됩니다. 폐업하는 경우에는 폐업일이 속한 달의 말일부터 25일 이내에 확정신고와 납부를 해야 하므로, 정기 신고 기간과 다르게 기한이 앞당겨지는 점에 유의해야 합니다.
부가세 신고기간을 넘기면 무신고 가산세 20%와 납부지연가산세가 부과될 수 있습니다. 폐업 시에는 남은 재고와 설비도 사업자가 스스로에게 판 것으로 보아 과세하는 '폐업 시 잔존재화' 규정이 적용되므로, 재고는 시가로, 감가상각자산은 취득가액에서 경과 기간에 따라 감액된 금액으로 계산하여 신고해야 합니다. 기한 내 신고하지 못했을 경우 한 달 안에 기한후신고를 하면 무신고 가산세의 절반을 감면받을 수 있으므로, 가산세 부담을 줄이기 위한 적극적인 대처가 필요합니다.