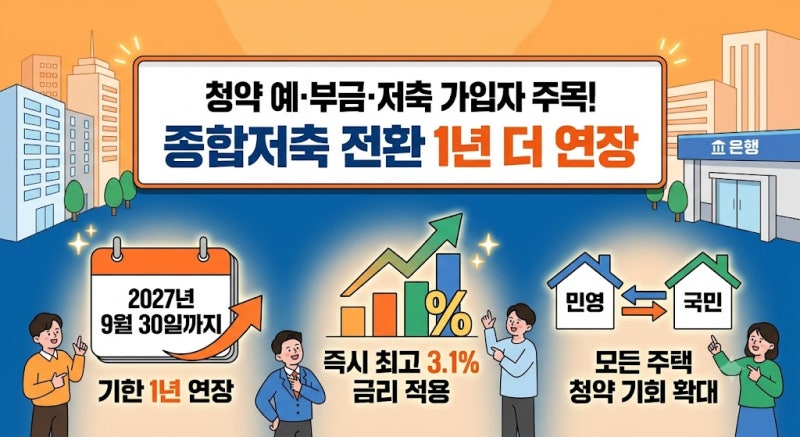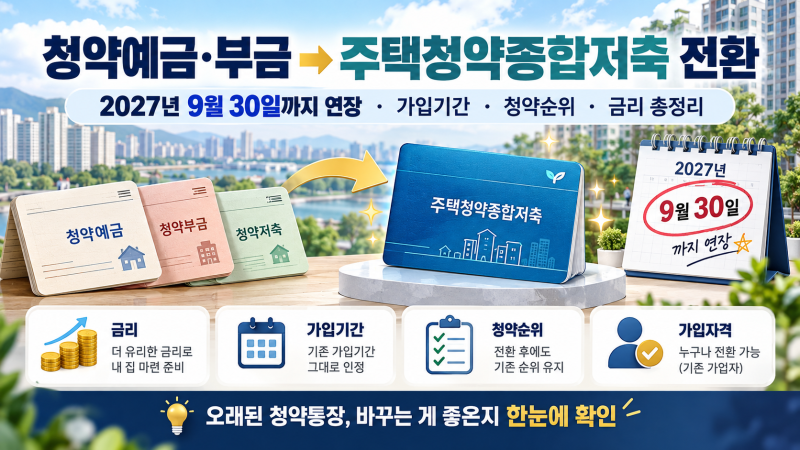
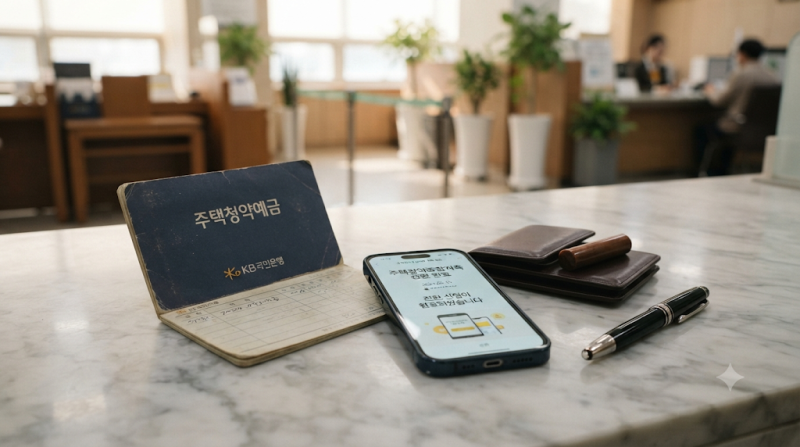

과거 청약예금, 청약부금, 청약저축 등 구형 청약통장을 보유한 가입자들이 주택청약종합저축으로 전환하는 것에 대한 관심이 높아지고 있습니다. 국토교통부가 전환 접수 기한을 2027년 9월 30일까지 1년 추가 연장하고 금리 우대 혜택을 강화하면서, 기존 통장의 한계를 벗어나 모든 주택 유형에 청약할 수 있는 기회가 확대되었기 때문입니다. 특히 전환 즉시 최고 연 3.1%의 금리를 적용받을 수 있게 되어 자산 관리 측면에서도 유리하다는 평가입니다.
블로거들은 구형 통장을 주택청약종합저축으로 전환해야 하는 핵심 이유로 민영주택과 국민주택 청약 기회의 동시 확보를 꼽고 있습니다. 기존 통장은 특정 주택 유형에만 청약이 가능했지만, 전환 시 모든 주택 유형에 청약할 수 있어 분양 시장 상황에 맞춰 유리한 선택지를 고를 수 있습니다. 또한, 전환 시 기존 통장의 가입 기간이 그대로 인정되어 청약 가점제 산정 시 손실 없이 반영되며, 소득공제 및 청약 인정 납입액 상향 혜택도 받을 수 있습니다.
주택청약종합저축으로의 전환 신청은 기존 통장을 취급하는 은행의 영업점 방문 또는 모바일 및 인터넷 뱅킹을 통해 비대면으로 간편하게 처리할 수 있습니다. 전환 시 기존 통장의 납입 원금과 이자가 그대로 승계되므로, 민영주택 청약을 고려한다면 거주 지역별, 전용면적별 기준 예치금 요건 충족 여부를 확인하는 것이 중요합니다. 2027년 9월 30일까지 연장된 기한 내에 본인의 청약 가입 이력과 납입 실적을 꼼꼼히 확인하여 전환 여부를 결정하는 것이 현명합니다.