
부가세 기한후신고는 법정 신고기한까지 부가가치세 신고를 하지 못한 사업자가 기한이 지난 후 신고하는 절차입니다. 신고기한을 놓쳤더라도 신고 의무가 사라지는 것이 아니므로, 매출과 매입자료를 정리하여 반드시 신고를 진행해야 합니다. 특히 신고하지 않은 기간이 길어질수록 가산세 부담이 커지기 때문에, 신고 누락 사실을 확인했다면 가능한 한 빠르게 처리하는 것이 중요합니다.
블로거들은 기한후신고와 수정신고의 차이를 명확히 구분해야 한다고 강조합니다. 기한후신고는 신고 자체를 하지 않은 경우이며, 수정신고는 신고는 했지만 세금을 적게 신고한 경우에 해당합니다. 또한, 신고를 서두르면 무신고가산세는 줄일 수 있지만, 납부지연가산세는 감면 대상이 아니므로 빠른 납부만이 부담을 줄이는 방법이라고 조언합니다.
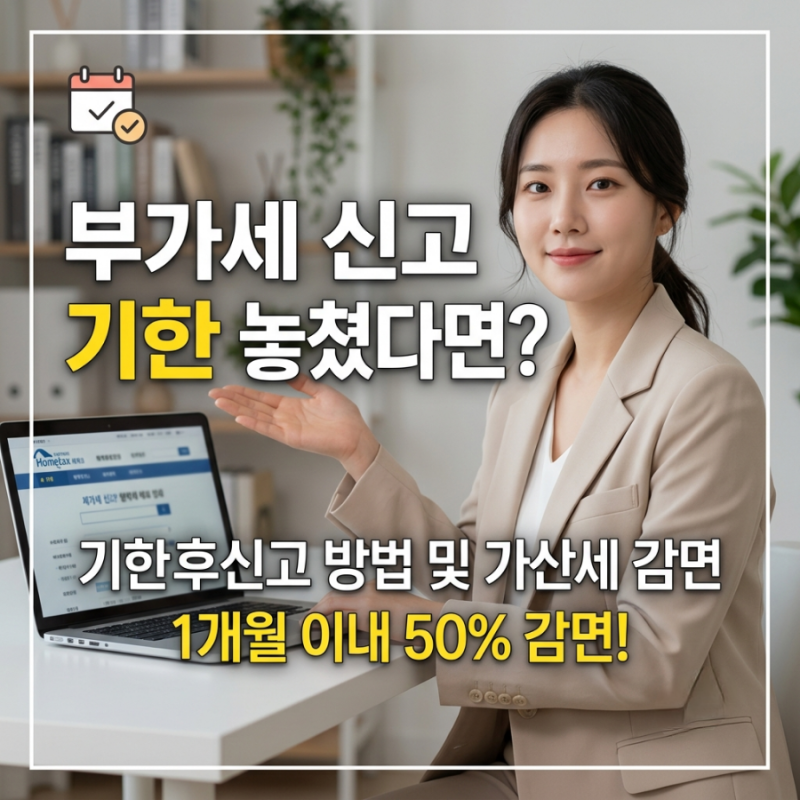
실제 블로거들은 2026년 제1기 확정 부가세를 신고하지 않았다면 일반적인 경우 8월 27일까지 기한후신고하면 무신고가산세 50% 감면 구간에 해당할 수 있다고 언급합니다. 따라서 신고기한을 놓쳤다면 “어차피 늦었으니 나중에 신고해야지”라고 생각하기보다는 가능한 한 빨리 신고하여 가산세 부담을 줄이는 것이 유리합니다.