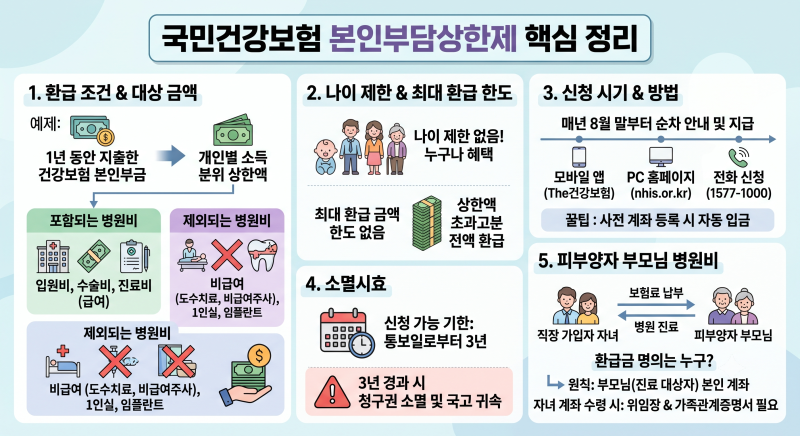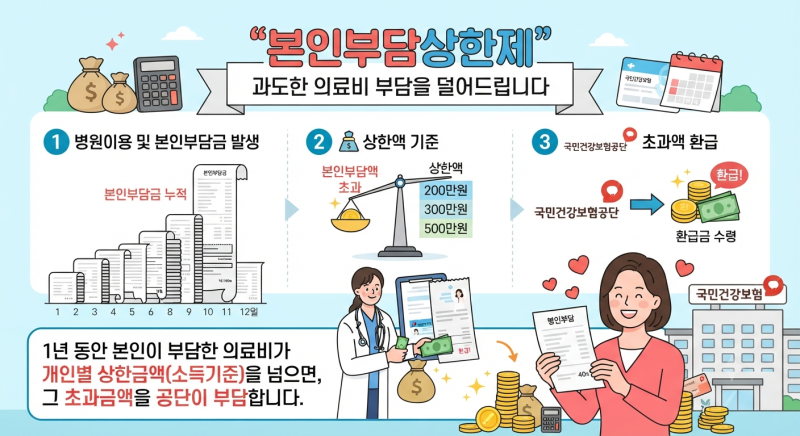
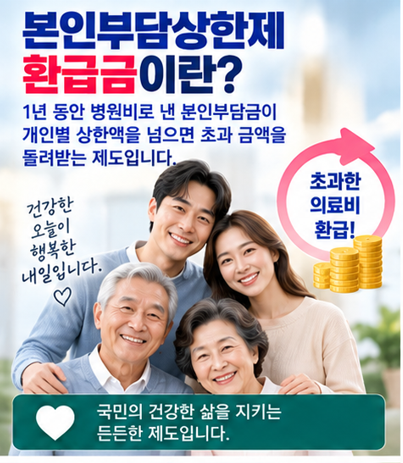
본인부담상한제는 과도한 의료비 지출로 인한 가계 부담을 덜어주기 위해 국민건강보험공단이 운영하는 제도입니다. , 1년 동안 병원 및 약국에서 지출한 건강보험 본인부담금이 개인별 소득분위 상한액을 초과할 경우, 그 초과액을 공단이 환급해 드립니다. 특히 소득 1분위부터 10분위까지 7단계로 상한액이 차등 적용되어, 소득이 낮을수록 더 적은 금액으로도 환급 혜택을 받을 수 있도록 설계되어 있습니다.
실제 블로그 후기들을 살펴보면, 본인부담상한제는 예상치 못한 큰 병원비 지출에 대한 중요한 안전망으로 평가받고 있습니다. 다만, 비급여 항목, 전액본인부담금, 임플란트 및 상급병실료 등은 상한액 산정에서 제외되므로, 실제 지출액과 환급 대상 금액 사이에 차이가 발생할 수 있습니다. 따라서 진료비 영수증 상의 '급여-일부본인부담금' 항목을 정확히 확인하는 것이 중요합니다.
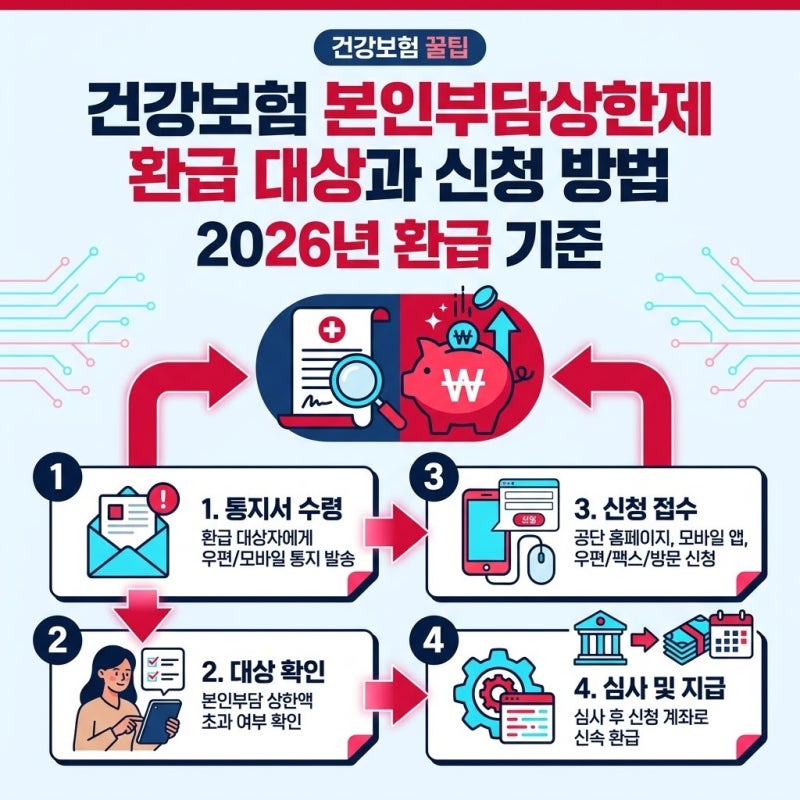
블로거들은 환급금 조회 및 신청을 위해 국민건강보험공단 누리집이나 The건강보험 모바일 앱을 활용하는 것을 추천합니다. 특히 매년 8월 말부터 순차적으로 안내문이 발송되므로, 해당 시기에 맞춰 본인의 대상 여부를 확인하고 신청하는 것이 좋습니다. 요양병원 장기 입원 환자의 경우 일반 병의원과 다른 별도 상한액이 적용되니 이 점도 함께 고려해야 합니다.