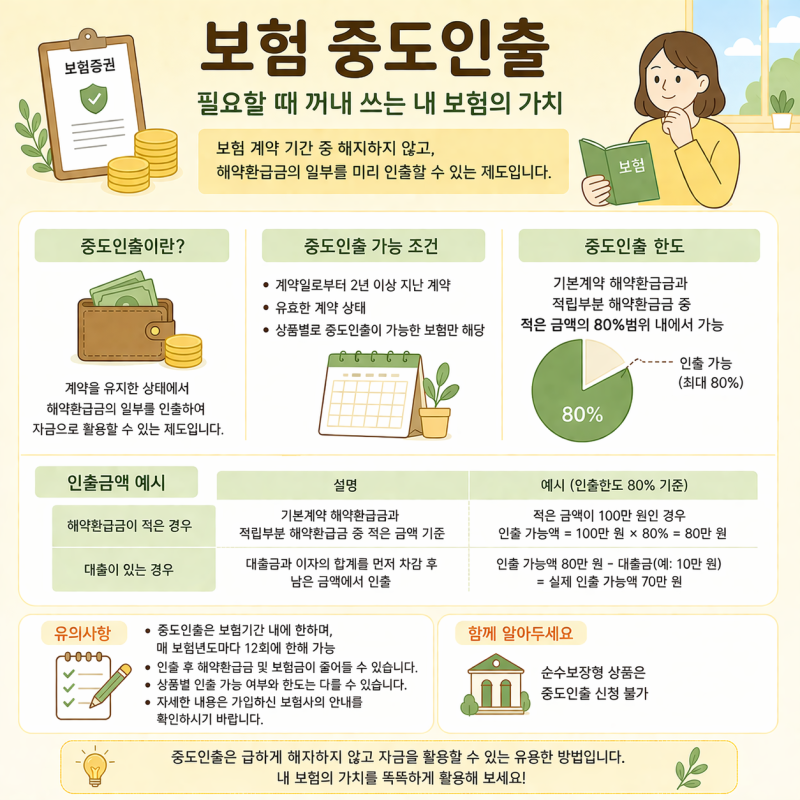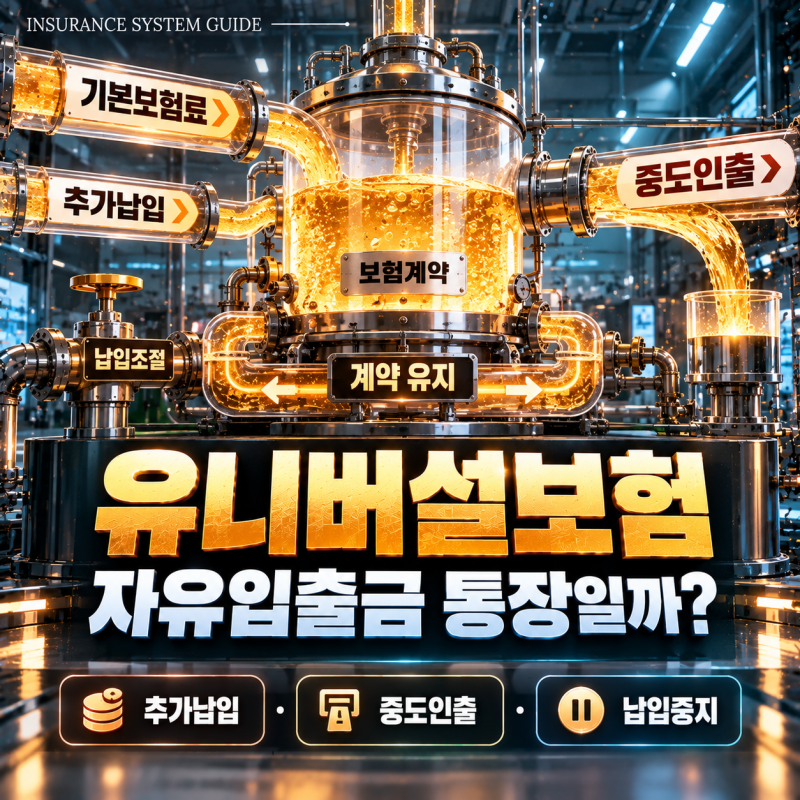
보험 중도인출은 계약을 해지하지 않고 해지환급금 범위 내에서 적립금 일부를 미리 꺼내 쓰는 기능입니다. 은행 적금과 달리 보험료는 위험보험료, 사업비, 적립금으로 나뉘어 적립금만 인출 가능하며, 현재 고물가·고금리 상황에서 급전 마련을 위해 많은 금융소비자가 관심을 보이고 있습니다. 특히 유니버설 종신보험, 저축보험, 변액보험 등 적립금이 꾸준히 쌓이는 상품에서 주로 이용할 수 있습니다.
실사용자들은 중도인출이 이자나 상환 의무가 없어 매력적이라고 평가하지만, 인출액만큼 만기환급금이나 사망보험금이 줄어드는 단점이 있습니다. 또한, 적립금이 부족해지면 보장 유지 비용을 감당하지 못하여 계약이 강제 실효될 위험도 존재합니다. 무해지·저해지 환급형 보험의 경우 중도 해지 시 원금 손실이 크므로, 중도인출이 대안이 될 수 있으나 그 영향에 대한 신중한 고려가 필요합니다.
중도인출을 고려할 때는 가입 후 1~2년 정상 납입 여부, 연간 인출 횟수 및 한도 초과 여부를 확인해야 합니다. 급전 마련 시 보험계약대출과 중도인출 중 어떤 방식이 본인의 상황에 더 유리한지 비교하는 것이 중요합니다. 단기간 내 상환 계획이 있다면 이자를 내더라도 대출이, 이자 부담이 크다면 중도인출이 현실적일 수 있으니, 인출 전 반드시 본인의 보험 상품 약관을 확인하고 신중하게 결정해야 합니다.