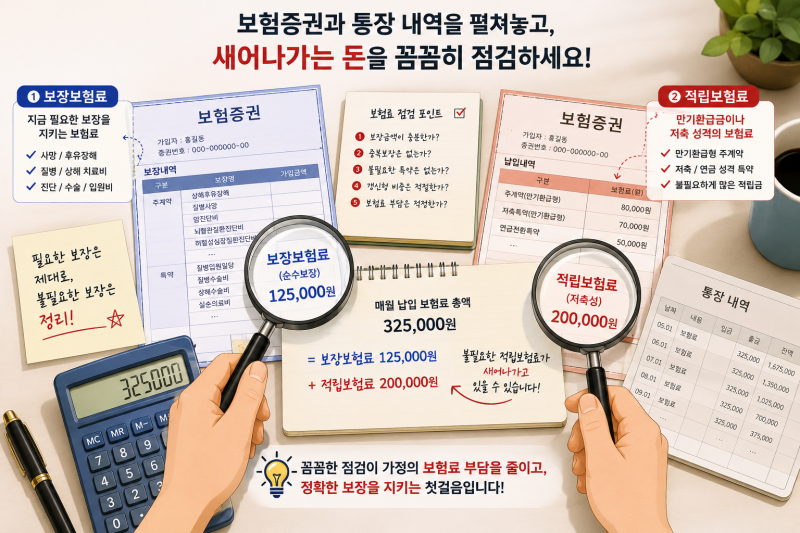
보험 적립금 빼는방법에 대한 관심이 높아지는 가운데, 많은 분이 보험료 납입액 전체를 적립금으로 오해하는 경우가 많습니다. 보험료는 위험보험료, 사업비, 적립금으로 나뉘며, 이 중 적립금만 중도 인출이 가능합니다.
이는 은행 예금과 달리 납입 원금 전체가 쌓이는 구조가 아니기 때문입니다. 계약 해지 없이 자금을 확보할 수 있는 유용한 기능으로 주목받고 있습니다. 보험 중도인출은 이자나 상환 의무 없이 급전을 마련할 수 있는 장점이 있습니다.
그러나 유니버설 기능이 있는 종신보험, 저축보험, 변액보험 등 적립금이 쌓이는 상품에서만 가능하며, 실손보험 등은 인출이 어렵습니다. 인출 시 만기환급금이나 사망보험금이 줄어들 수 있고, 적립금 부족으로 계약이 실효될 위험도 있어 주의가 필요합니다.
중도인출을 고려한다면, 가입 보험의 유니버설 기능 유무, 적립금 현황, 의무 납입 기간 충족 여부를 먼저 확인해야 합니다. 단기간 내 상환 계획이 있다면 보험계약대출이 유리할 수 있으며, 이자 부담이 크다면 중도인출이 현실적인 대안이 됩니다.
대부분 보험사 앱이나 홈페이지를 통해 인출 가능 금액을 조회하고 신청할 수 있습니다.