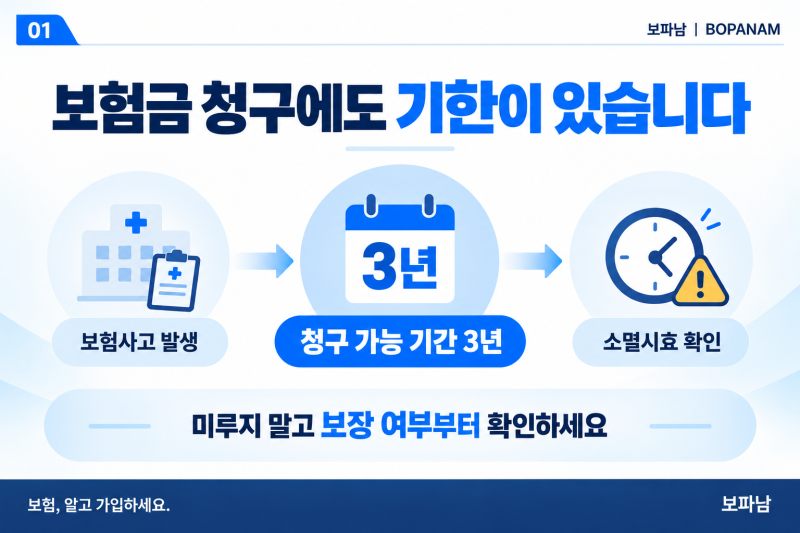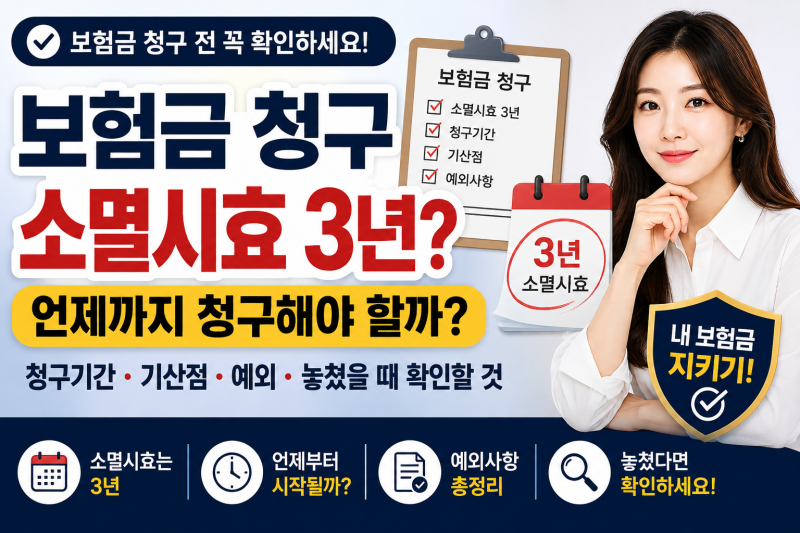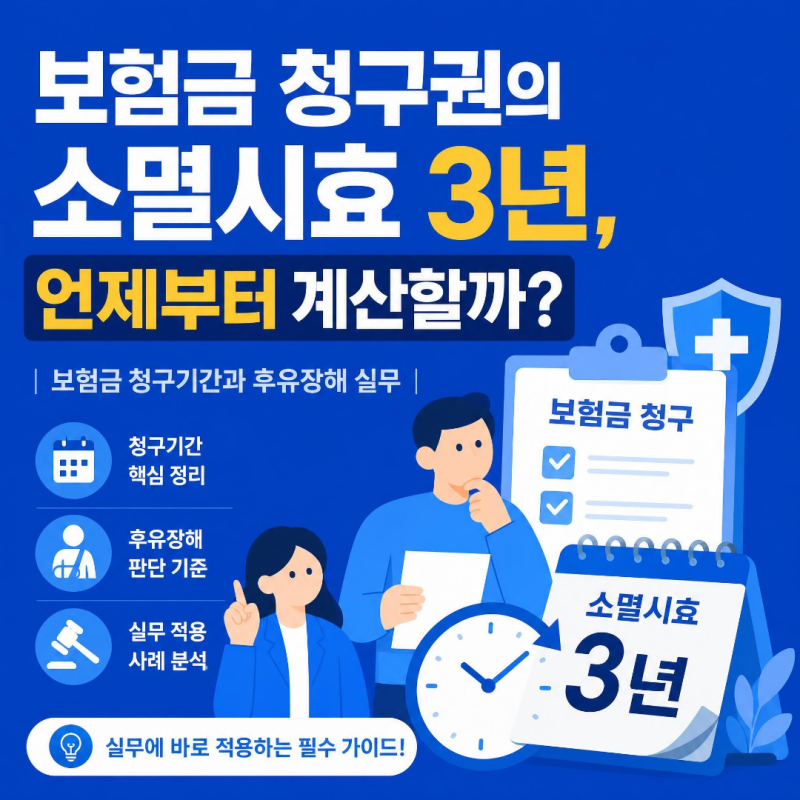
보험 소멸시효는 보험금 청구권이 일정 기간 행사되지 않으면 소멸하는 법적 제도입니다. 상법 제662조에 따라 대부분의 보험금 청구권은 사고 발생일로부터 3년간 행사하지 않으면 소멸합니다. 과거 2년이었던 시효 기간은 2014년 상법 개정으로 3년으로 연장되었습니다.
이는 법률 관계의 안정성을 도모하고 오래된 사실관계 확인의 어려움을 줄이기 위함입니다. 실제 블로그에서는 3년이 지난 보험금도 받을 수 있는지에 대한 궁금증이 많습니다.
원칙적으로 3년이 지나면 보험사에서 지급을 거절할 수 있으나, 대법원 판례와 약관 해석에 따라 예외적인 권리 구제 가능성이 존재합니다.
피보험자가 과실 없이 사고 발생을 알 수 없었거나 청구할 수 없는 정당한 사유가 있었다면 기산점을 늦춰 권리를 보호받을 수 있습니다. 보험금 청구 소멸시효의 핵심은 '기산점'을 정확히 파악하는 것입니다.
일반 진료비는 치료일 기준이지만, 후유장해 보험금은 진단서 발급일, 진단비는 진단 확정일이 기준이 될 수 있습니다. 만기보험금이나 환급금은 2년 시효가 적용되므로 약관을 꼼꼼히 확인해야 합니다.
놓친 보험금을 찾기 위해 자신의 상황에 맞는 기산점을 확인하고 전문가와 상담하는 것이 현명합니다.