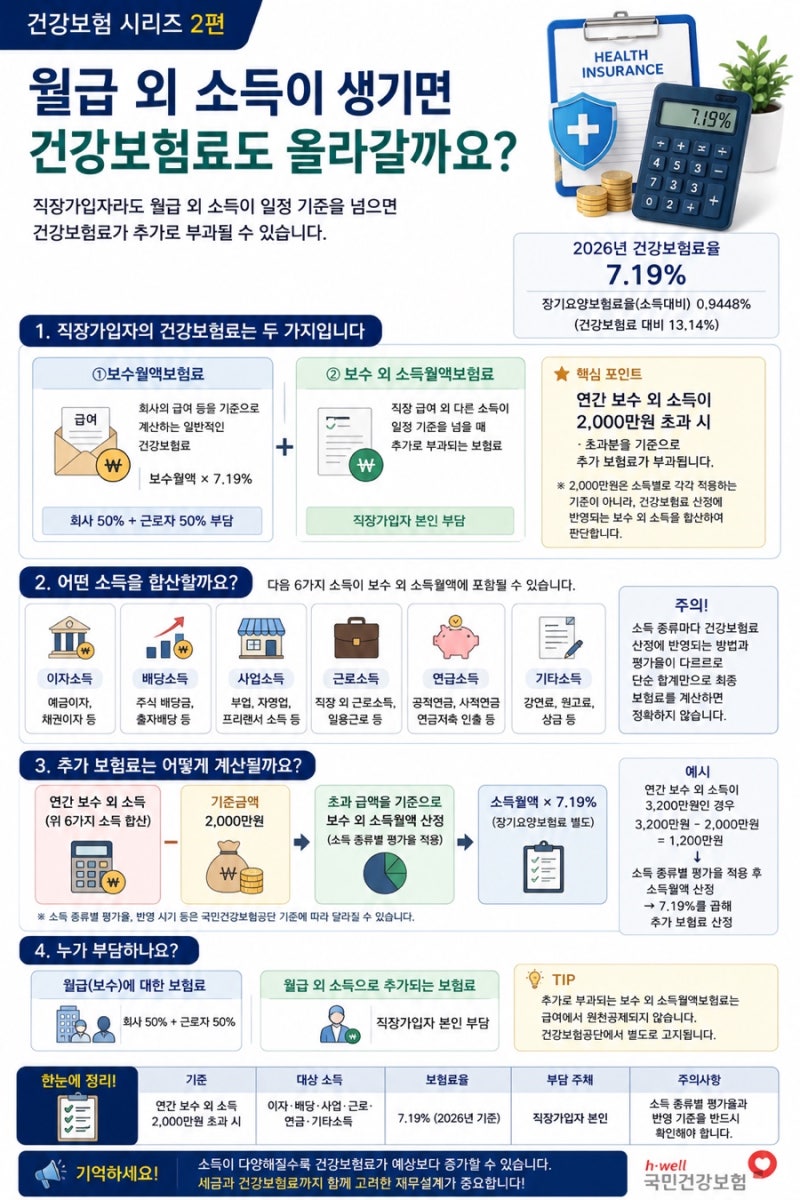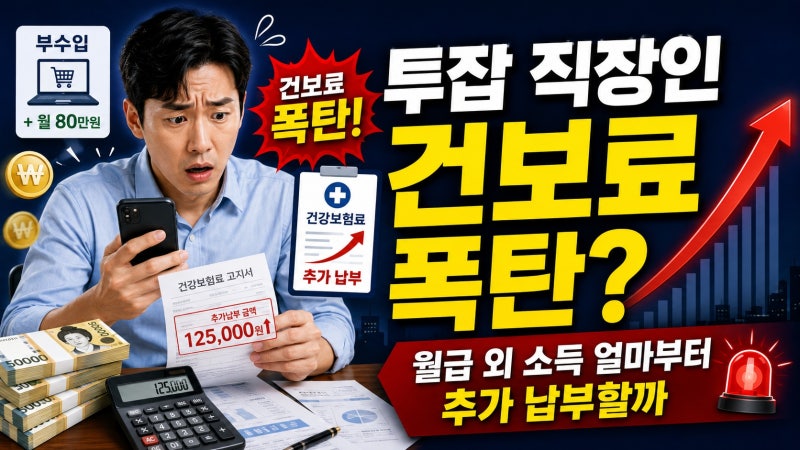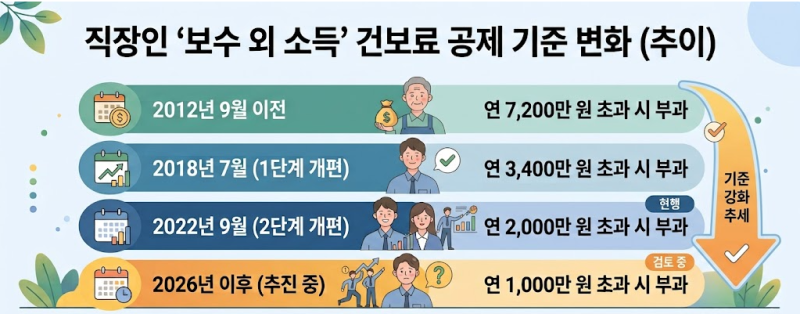

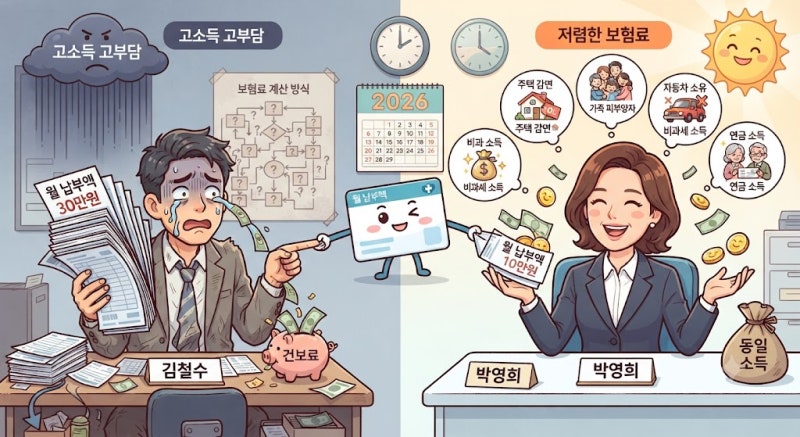
직장가입자의 보수외소득에 대한 건강보험료 부과 기준이 최근 큰 주목을 받고 있습니다. 월급 외 소득이 늘어나는 직장인들이 많아지면서, 건강보험료 추가 납부에 대한 관심과 우려가 커지고 있기 때문입니다. 특히 연 2,000만 원이던 보수외소득 공제 기준이 1,000만 원으로 낮아질 수 있다는 개편 논의가 진행되면서, 많은 직장인이 자신의 소득에 미칠 영향에 촉각을 곤두세우고 있습니다. 이러한 변화는 재테크나 부업을 통해 추가 수입을 얻는 직장인들에게 직접적인 영향을 미칠 것으로 예상됩니다.
실제 블로그 후기들을 살펴보면, 많은 직장인이 월급 외 소득에 대한 건강보험료 부과를 예상치 못해 당황하는 경우가 많습니다. 기존에는 연 2,000만 원 초과분부터 추가 보험료가 부과되었으나, 개편 논의안에 따르면 이 기준이 연 1,000만 원으로 대폭 축소될 수 있습니다. 이는 월평균 약 83만 원 이상의 보수외소득이 발생할 경우 추가 건보료 대상이 될 수 있음을 의미합니다. 다만, 추가 보험료는 초과된 금액에 대해서만 부과되며, 소득월액보험료 상한액이 존재하여 소득이 아무리 많아도 무한정 부과되지는 않습니다.
이러한 변화에 대비하여 블로거들은 몇 가지 방어 전략을 제시하고 있습니다. 배당소득이 있다면 ISA(개인종합자산관리계좌)를 적극 활용하여 건보료 산정 소득 합산에서 제외하는 것이 유리합니다. 또한, 사업소득(부업)의 경우 매출이 아닌 필요경비를 제외한 순소득이 기준이 되므로, 업무용 지출 증빙을 철저히 하여 소득 인정액을 낮추는 것이 중요합니다. 이러한 팁들을 통해 직장인들은 보수외소득에 대한 건강보험료 부담을 현명하게 관리할 수 있습니다.