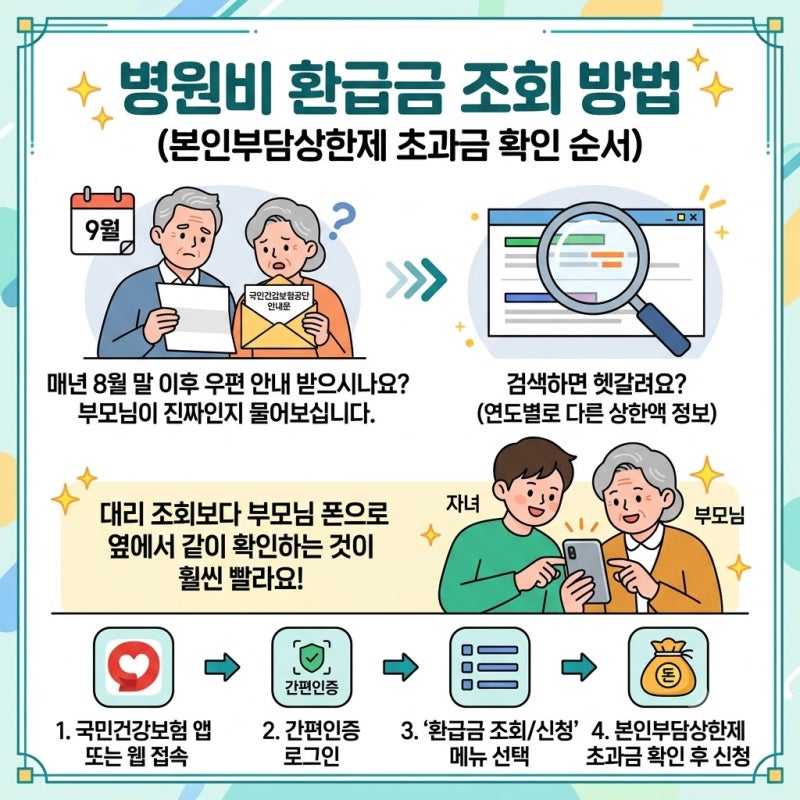
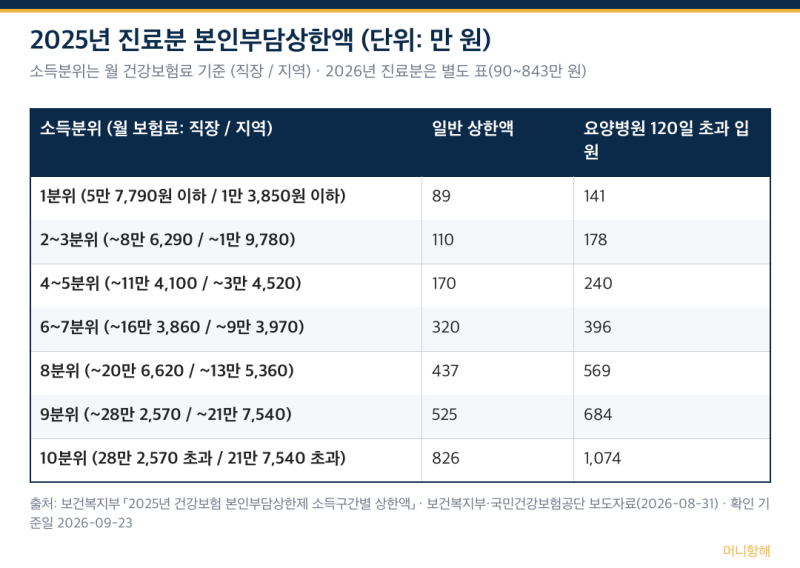

병원비 환급금은 크게 국가가 지원하는 건강보험 환급금과 민간 보험사의 실손의료보험 미청구금으로 나뉩니다. 특히 본인부담상한제에 따른 건강보험 환급금은 1년 동안 환자가 부담한 의료비 총액이 개인별 상한액을 초과할 경우, 그 초과 금액을 국민건강보험공단이 대신 부담하여 환자에게 돌려주는 제도입니다. 많은 분들이 놓치기 쉬운 숨은 돈으로, 토스나 삼쩜삼 같은 핀테크 앱을 통해서도 간편하게 조회할 수 있어 최근 주목받고 있습니다.
실사용자들은 국민건강보험공단에서 먼저 대상자를 가려내 안내문을 발송하는 본인부담상한제 환급금의 특성을 중요하게 언급합니다. 즉, 안내문이 오지 않았다면 굳이 조회하지 않아도 되는 경우가 많다는 점입니다. 또한, 실손보험금은 청구 소멸시효가 발생일로부터 3년이므로, 최근 3년 동안의 진료 내역을 확인하여 소액이라도 놓치지 않고 청구하는 것이 유리하다고 조언합니다.
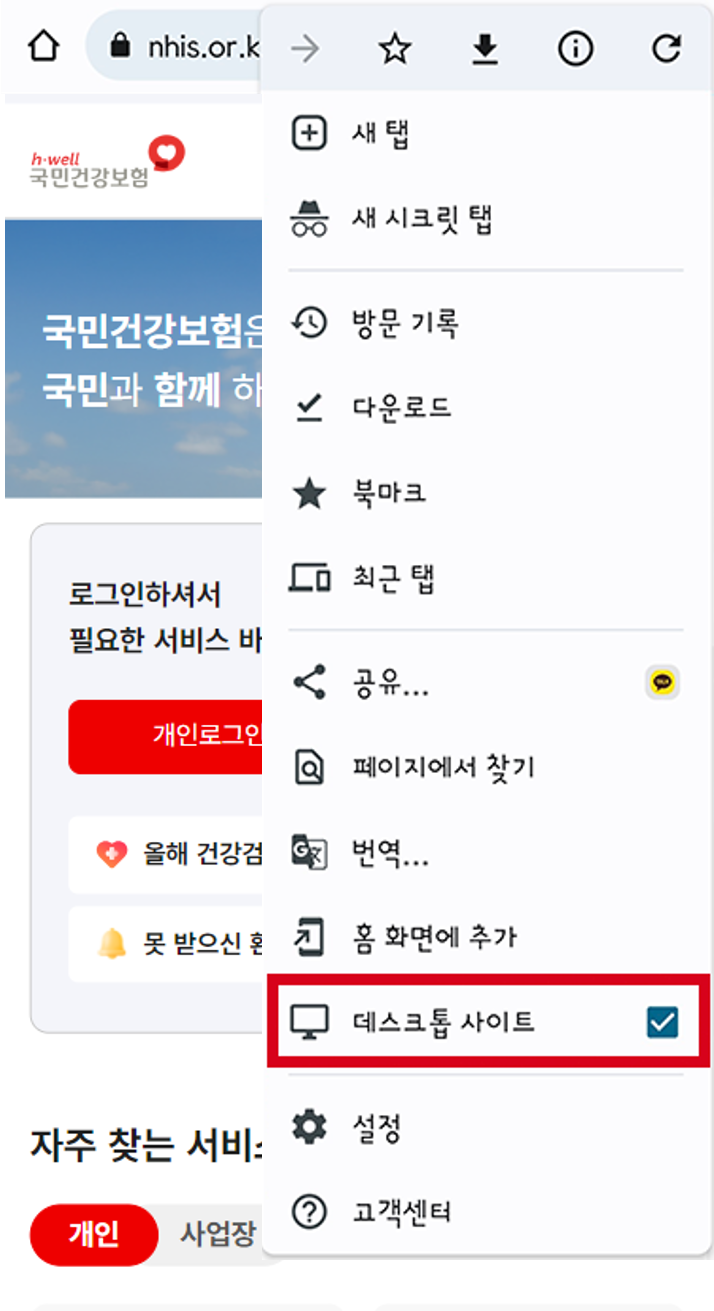
병원비 환급금은 본인부담상한액 초과금, 본인부담금환급금, 실비·실손보험금 등 세 가지 유형으로 구분됩니다. 각 유형별로 발생 원인과 신청하는 곳이 다르므로, 자신이 어떤 환급금을 돌려받으려는 것인지 정확히 아는 것이 중요합니다. 특히 대행 업체의 과장된 정보에 현혹되지 않고, 공단 홈페이지나 모바일 앱을 통해 직접 확인하는 것이 가장 정확하고 안전한 방법입니다.