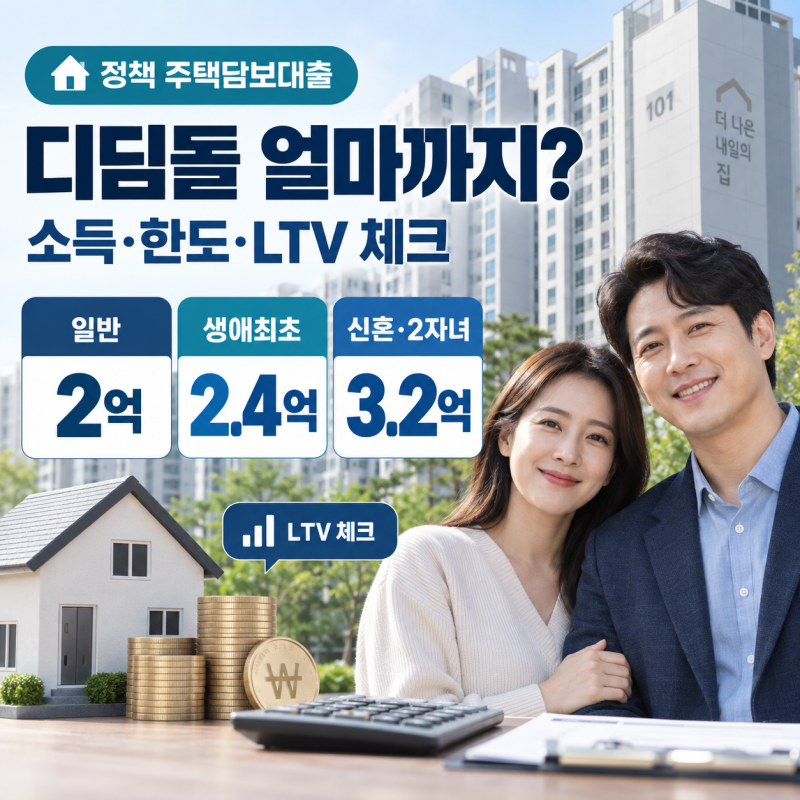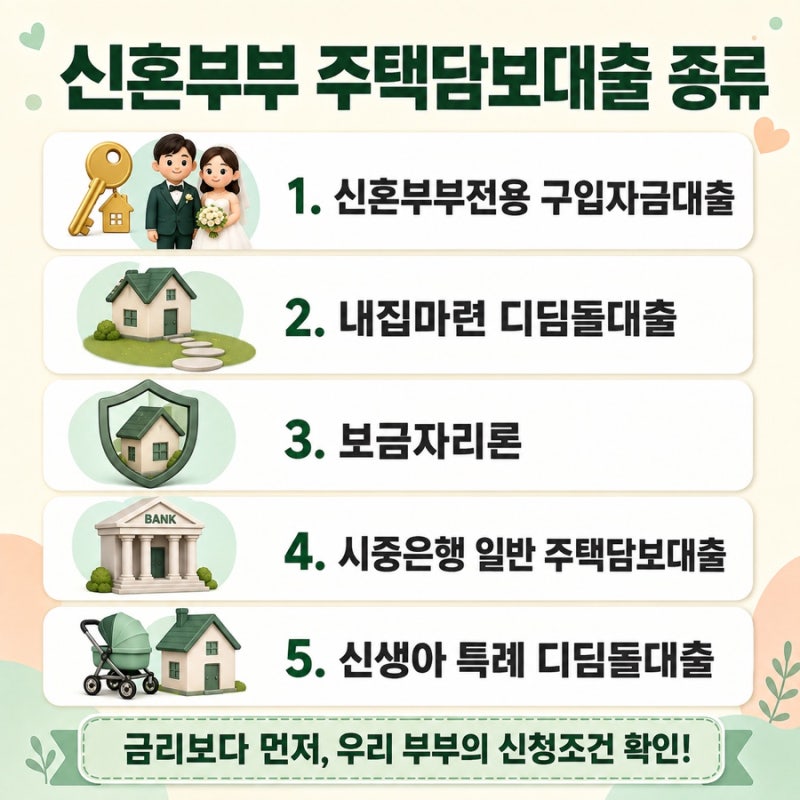

디딤돌 대출은 무주택 실수요자의 내 집 마련을 돕는 대표적인 정책 주택담보대출입니다. 특히 금리 변동 리스크를 줄일 수 있는 고정금리 방식은 많은 신청자에게 중요한 선택지로 고려됩니다.
현재 , 시중은행 대출과 달리 소득 및 자산 요건을 충족해야 하지만, 낮은 고정금리로 장기적인 상환 계획을 세울 수 있다는 장점이 있습니다. 안정적인 주거 계획을 위한 핵심 요소로 주목받고 있습니다.
실제 디딤돌 대출 신청자들은 고정금리 선택 시 5년 단위 변동, 10년 고정 후 변동, 순수 고정금리 등 다양한 기간을 두고 고민합니다. 고정 기간이 길수록 기본 금리에 가산금리가 추가되는 구조이므로, 초기 금리가 변동금리보다 높게 책정될 수 있습니다.
이러한 가산금리 차이와 개인의 주거 계획을 면밀히 비교하여 최적의 금리 방식을 선택하는 것이 중요합니다. 디딤돌 대출의 고정금리 기간을 선택할 때는 대출 유지 기간, 중도 상환 계획, 그리고 각 방식에 적용되는 가산금리를 종합적으로 고려해야 합니다.
예를 들어, 5년 단위 변동은 +0.1%p, 10년 고정은 +0.2%p, 순수 고정은 +0.3%p의 가산금리가 붙습니다. 따라서 단순히 현재 금리만 볼 것이 아니라, 장기적인 관점에서 본인의 상환 능력과 주거 안정성을 최우선으로 판단해야 합니다.