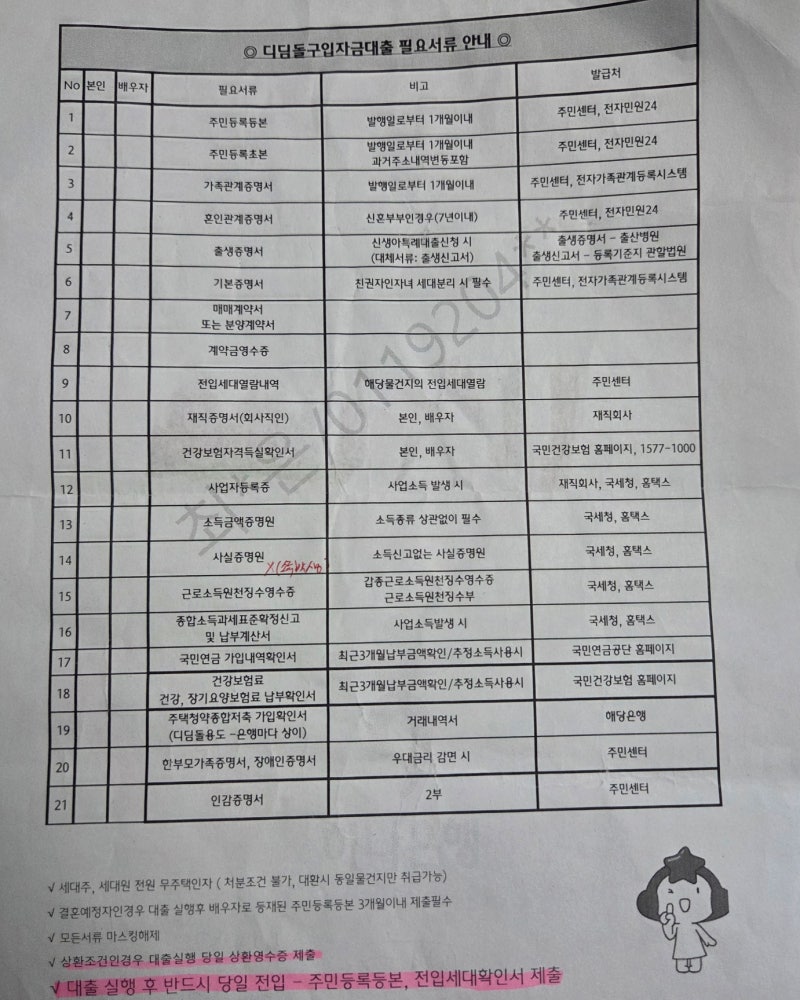
디딤돌대출은 내집마련을 꿈꾸는 신혼부부 및 생애최초 주택 구매자들에게 중요한 금융 상품으로 주목받고 있습니다. 특히 2026년 작성된 블로그 글들을 통해 최근 규정 변화와 신청 과정의 복잡성이 강조되고 있습니다. 대출 실행까지의 타임라인 관리가 매우 중요하며, 과거와 달리 잔금일 조정이 어려워지는 등 깐깐해진 심사 기준에 대한 이해가 필수적입니다.
실제 사용자들은 디딤돌대출 신청 과정에서 예상치 못한 어려움을 겪는 경우가 많습니다. 특히 신용대출 동시 실행 불가, 혼인신고 시점 오류로 인한 재신청, 그리고 잔금일 50일 전 신청 기한 미준수로 인한 지연이자 발생 등이 대표적인 사례로 꼽힙니다. 은행별 심사 기준의 차이와 수시로 변동되는 정책을 정확히 파악하는 것이 성공적인 대출 실행의 핵심입니다.
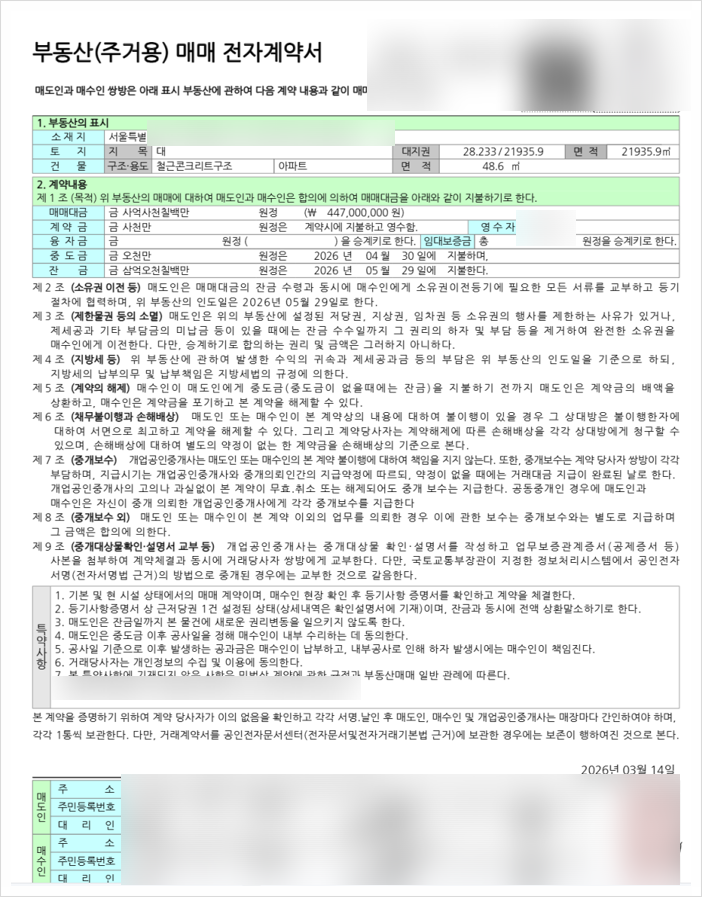
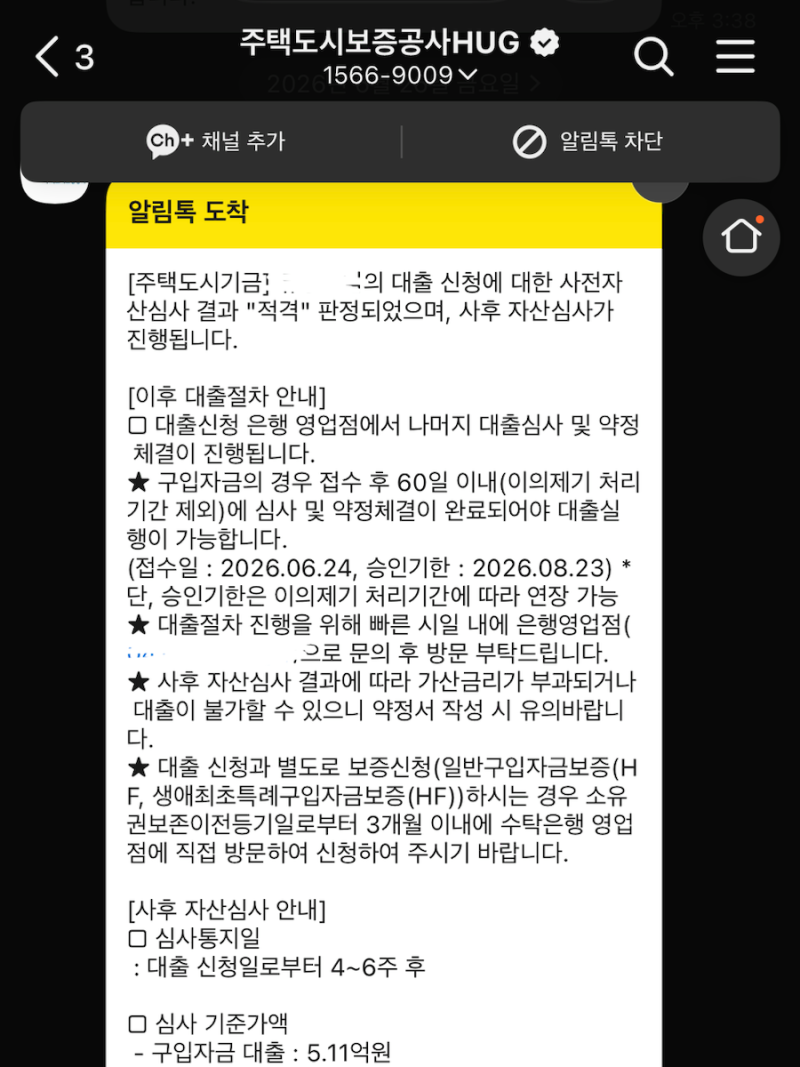
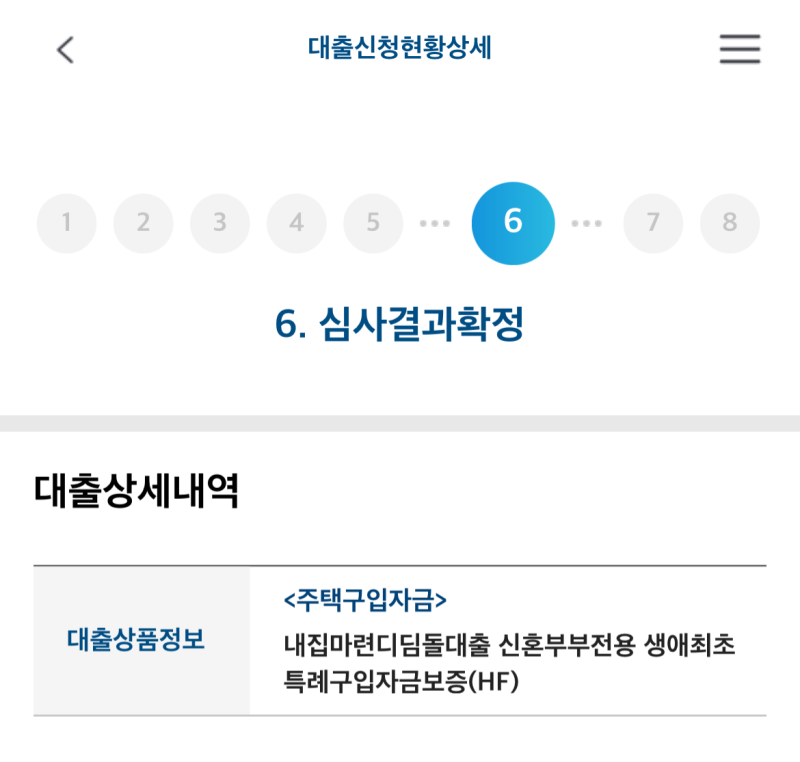
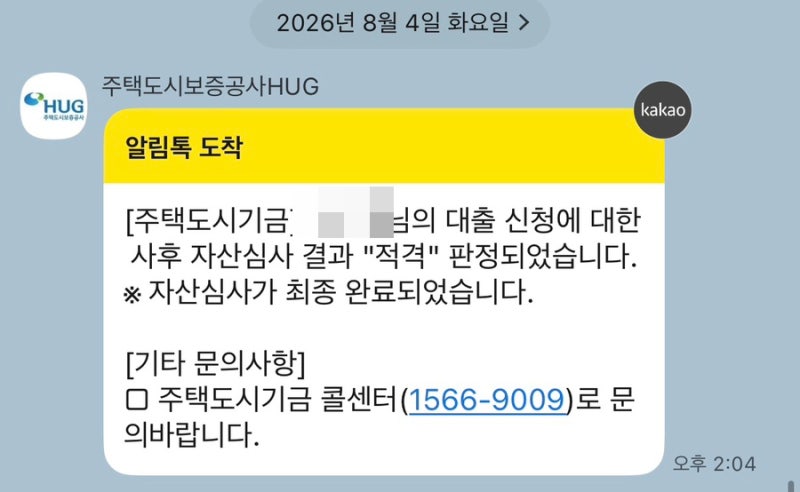
디딤돌대출 신청 시에는 기금e든든을 통한 사전 심사부터 은행 방문, 서류 제출, 사후 자산 심사까지의 전 과정을 꼼꼼히 확인해야 합니다. 특히 잔금일 최소 50일 전 신청 원칙과 2026년 3월 말부터 은행의 잔금일 수정이 사실상 불가능해진 점을 반드시 인지해야 합니다. 매도인과의 잔금일 협의, 필요한 서류 준비 및 제출 시기를 철저히 계획하여 불필요한 시행착오를 줄이는 것이 중요합니다.