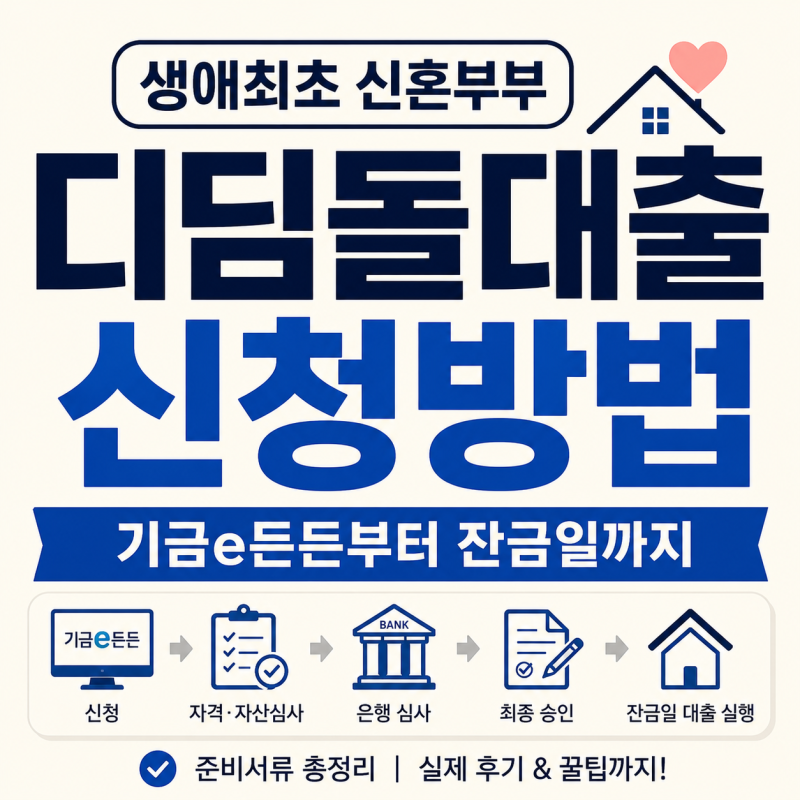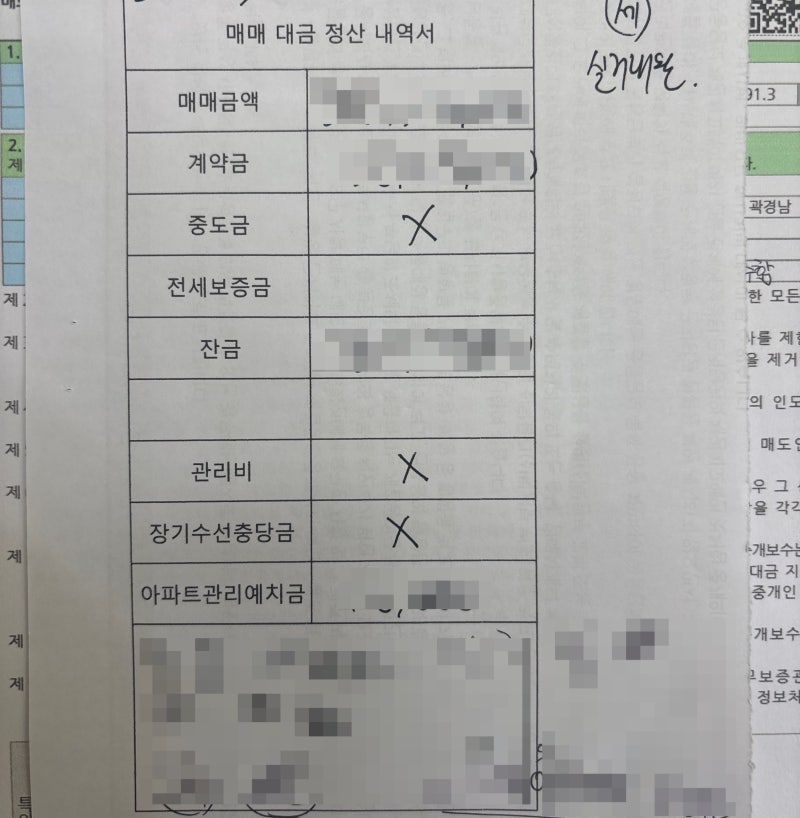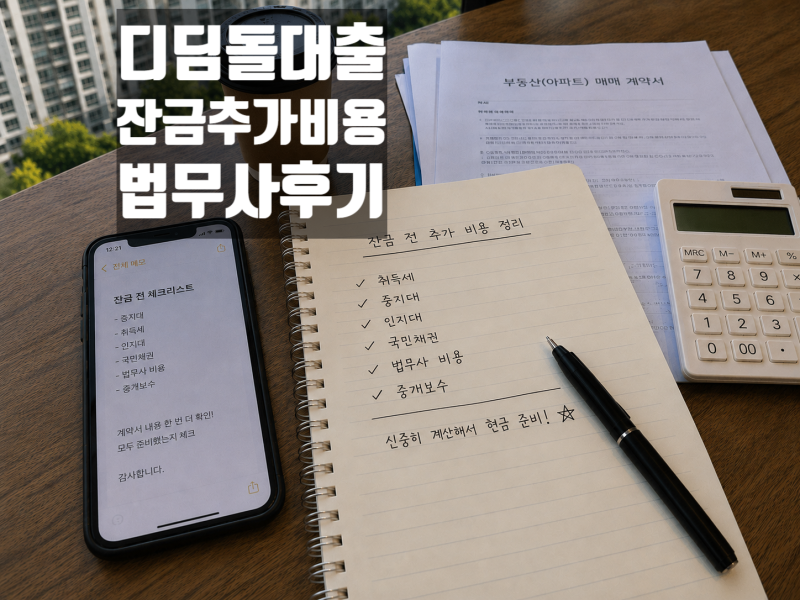
디딤돌대출은 내 집 마련을 위한 주요 금융 상품으로, 많은 블로거들이 실제 경험을 바탕으로 신청 과정과 비용 정보를 공유하고 있습니다. 특히 법무사 비용은 대출 실행 시 중요한 고려 사항 중 하나로, 공동명의 여부, 취득세 감면 혜택 등 다양한 요인에 따라 달라질 수 있어 사용자들의 관심이 높습니다. 블로거들은 법무사 보수 외에 취득세, 국민주택채권 비용 등 여러 항목이 포함될 수 있음을 강조하며, 총액만 볼 것이 아니라 세부 항목을 꼼꼼히 확인할 것을 조언하고 있습니다.
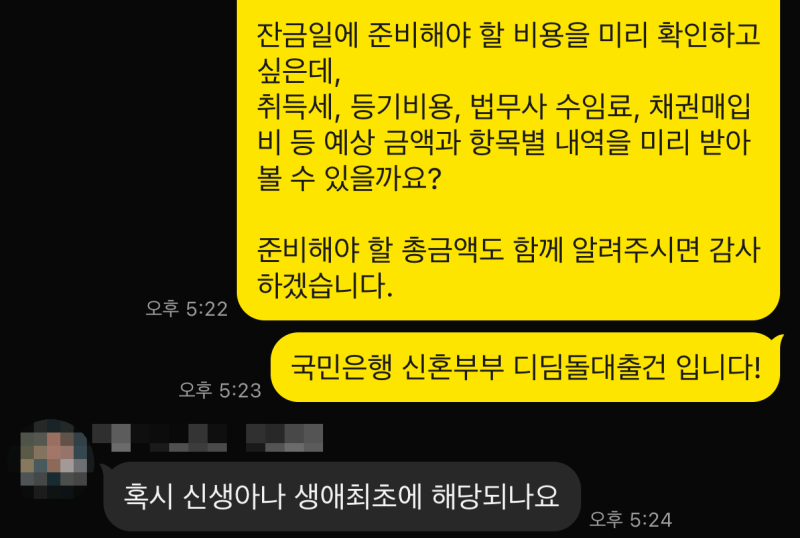
실사용자들은 디딤돌대출 진행 시 은행 지정 법무사를 이용하는 경우가 많으나, 이때 법무사 수수료가 높게 책정될 수 있다는 점을 지적합니다. 따라서 잔금일 전 법무사에게 항목별 상세 견적을 요청하여 비교하는 것이 중요하다고 말합니다. 또한, 공동명의라고 해서 법무사 보수가 무조건 두 배가 되는 것은 아니며, 대출 인지세는 은행과 고객이 절반씩 부담하는 등 세부적인 비용 분담 구조를 이해하는 것이 필요합니다. 생애최초나 신생아 특례 등 취득세 감면 혜택 여부도 법무사 비용에 영향을 미칠 수 있습니다.
블로거들은 법무사 비용을 절감하기 위해 잔금일 전 미리 법무사 보수와 공과금(세금)을 분리하여 상세 영수증을 요청하고, 단독명의와 공동명의 시 견적을 각각 받아 비교하는 방법을 추천합니다. 특히 공동명의 시 추가되는 금액이 어느 항목에서 발생하는지 구체적으로 문의하는 것이 현명합니다. 이러한 꼼꼼한 확인 과정을 통해 불필요한 지출을 줄이고 합리적인 비용으로 디딤돌대출을 진행할 수 있습니다.