다이렉트 어린이보험은 설계사를 거치지 않아 사업비가 절감되어 대면 가입 방식보다 평균 10~15% 낮은 보험료로 합리적인 보장 설계를 가능하게 합니다. 특히 젊은 부모들 사이에서 불필요한 지출을 줄이고 순수 보장에 집중하려는 경향이 강해지면서, 다이렉트 채널을 통한 어린이보험 가입 유입량이 최근 들어 급증하는 추세입니다. 소아암, 뇌혈관질환 등 3대 질병 진단비와 입원일당 등 핵심 담보 구성에 대한 꼼꼼한 비교가 중요합니다.
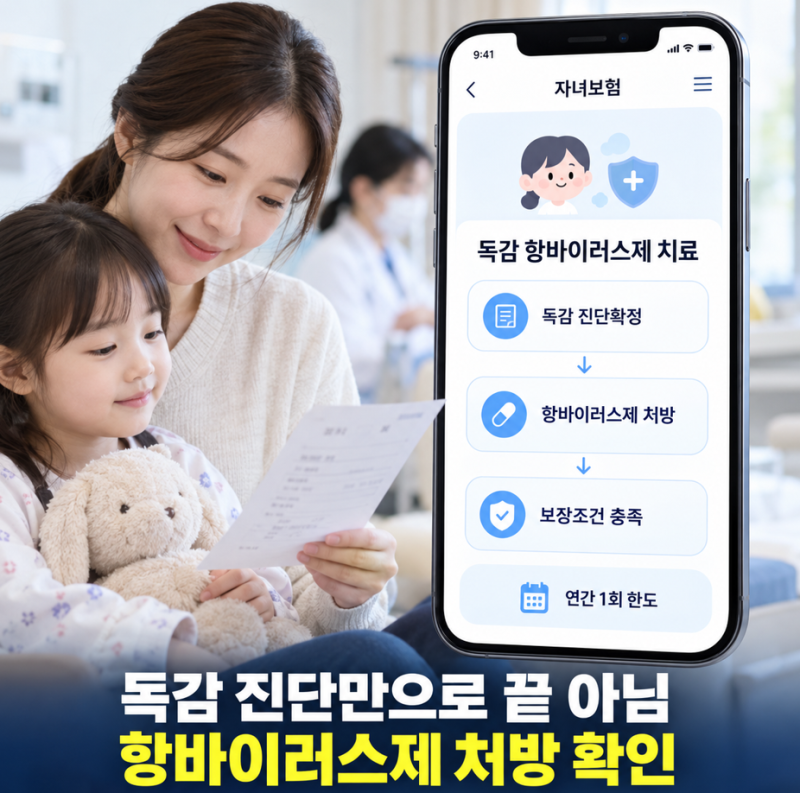
실제 블로그 후기들을 살펴보면, 어린이를 위한 독감 단독 보험은 현재 존재하지 않으며, 대부분 성인 전용 미니 독감보험으로 확인됩니다. 자녀의 독감 보장은 다이렉트 자녀보험의 독감 특약을 통해 가능하지만, 2026년 독감 청구 건수 폭증으로 일부 보험사에서는 보장 한도가 기존 20만 원에서 3만 원까지 축소된 사례가 발생했습니다. 또한 독감 특약은 10일의 면책기간과 연간 1회 지급 한도가 있어 가입 전 세부 조건을 확인해야 합니다.
블로거들은 다이렉트 어린이보험 가입 시 독감 특약의 보장 한도와 면책기간, 지급 횟수, 갱신 여부를 반드시 확인하라고 조언합니다. 독감 외에도 폐렴, 수족구, 수두 등 영유아 시기에 자주 발생하는 질환 보장을 특약으로 구성할 수 있으나, 불필요한 특약 추가는 전체 보험료를 높일 수 있으므로 주의가 필요합니다. 기존 어린이보험에 독감 관련 특약이 있다면 중복 가입 여부를 미리 확인하는 것이 현명한 선택입니다.