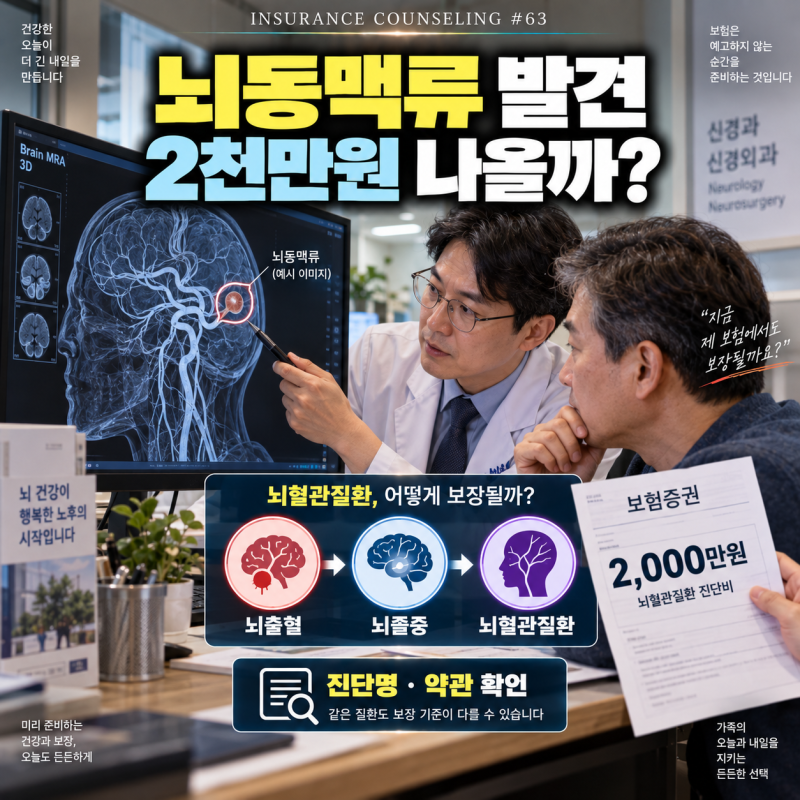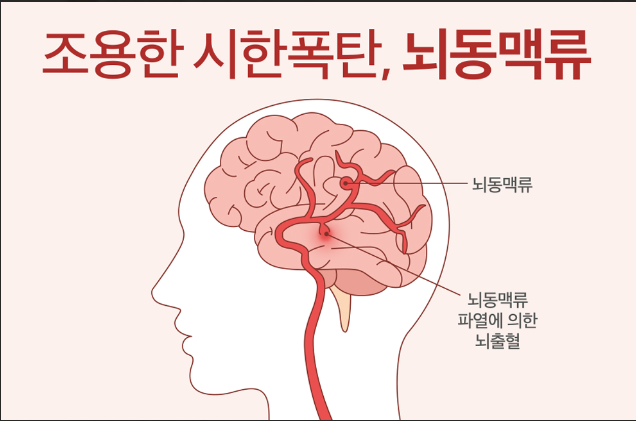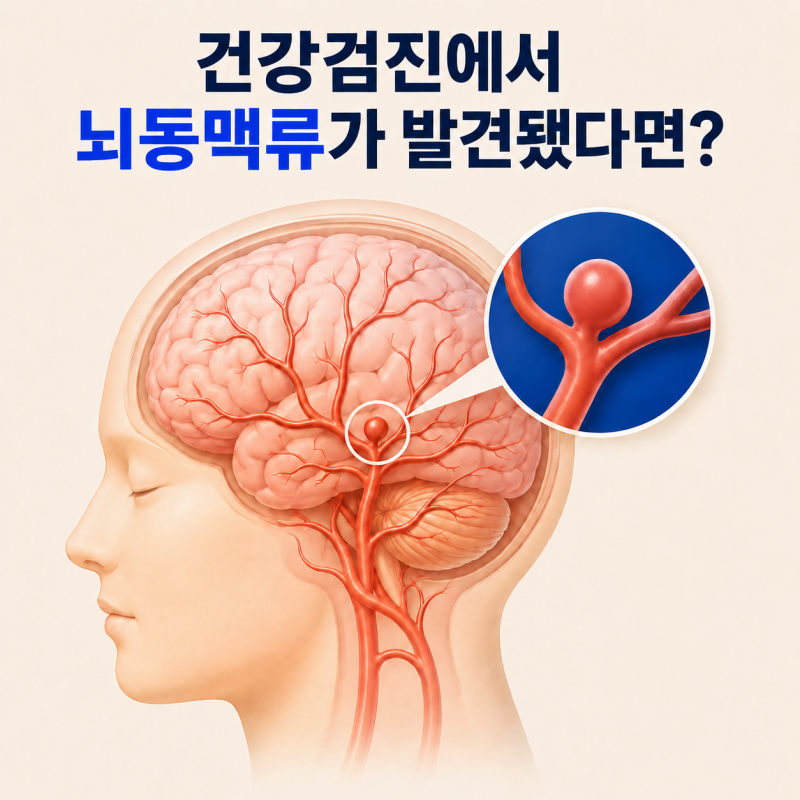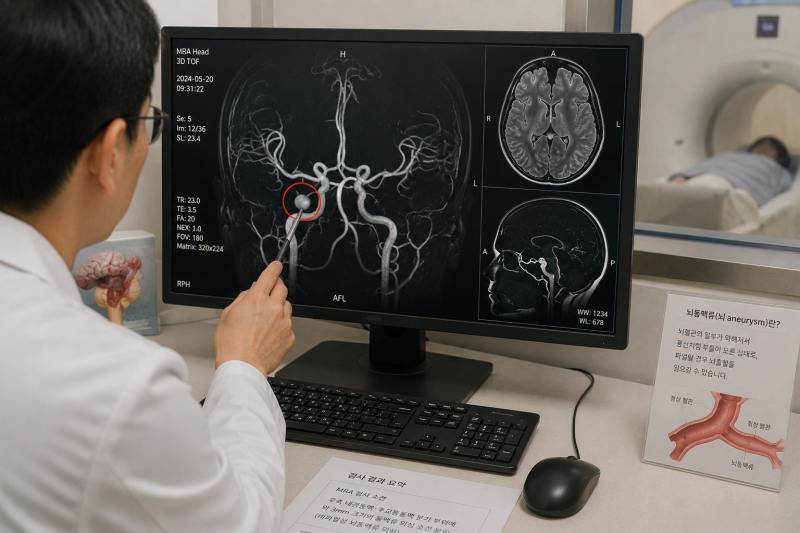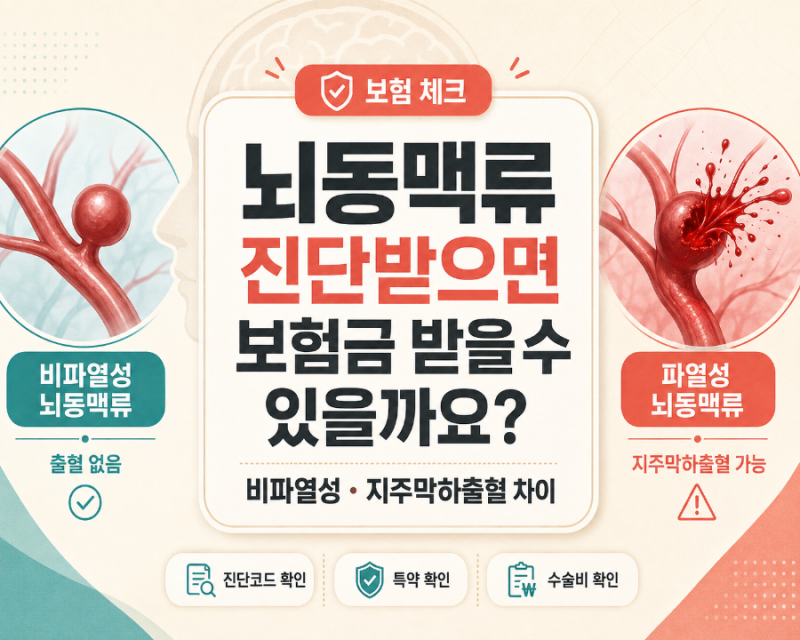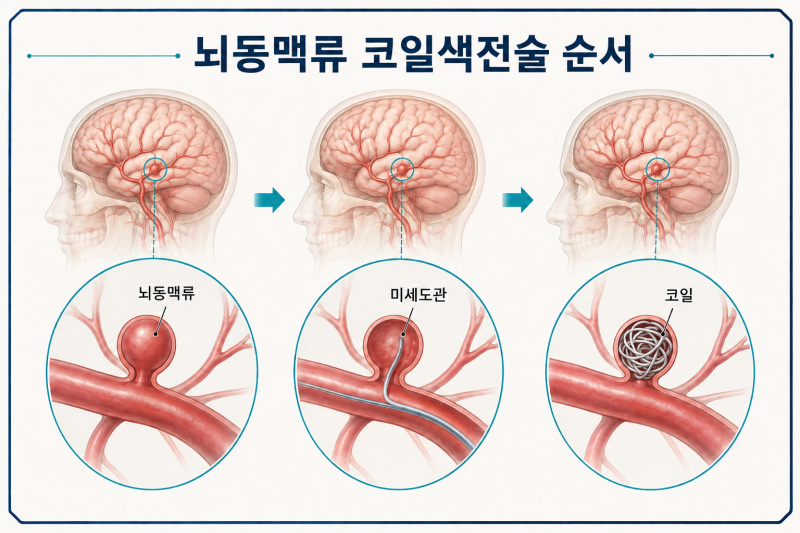
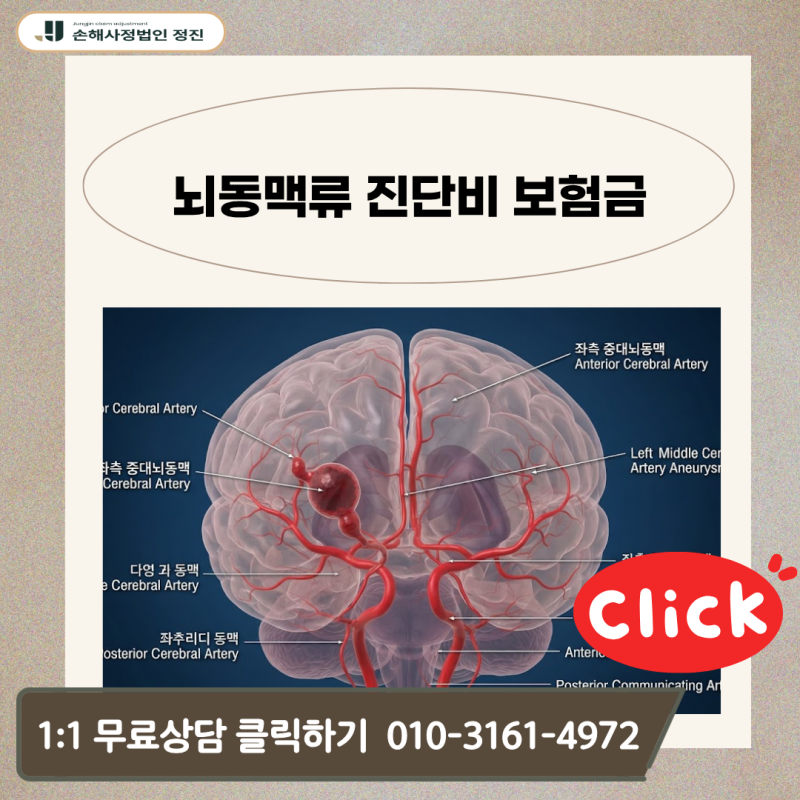
뇌동맥류는 뇌혈관 일부가 풍선처럼 부풀어 오르는 질환으로, 파열 시 치명적이지만 대부분 무증상으로 발견됩니다. 최근 비파열성 뇌동맥류 진료 환자가 급증하며 관심이 높습니다.
뇌혈관질환 진단비가 있어도 뇌동맥류가 보장될 것이라 생각하지만, 실제 보험금 지급에는 약관상 복잡한 조건이 따릅니다. 실제 뇌동맥류 진단 후 보험금 청구 시, I67.1 코드임에도 지급 거절을 경험하는 사례가 많습니다.
보험사는 2~3mm 미세 병변이나 누두상 확장 소견 등을 이유로 약관상 확정진단 기준에 미달한다고 주장하곤 합니다. 이는 의학적 진단과 보험 약관의 보장 범위 해석에 차이가 있기 때문입니다.
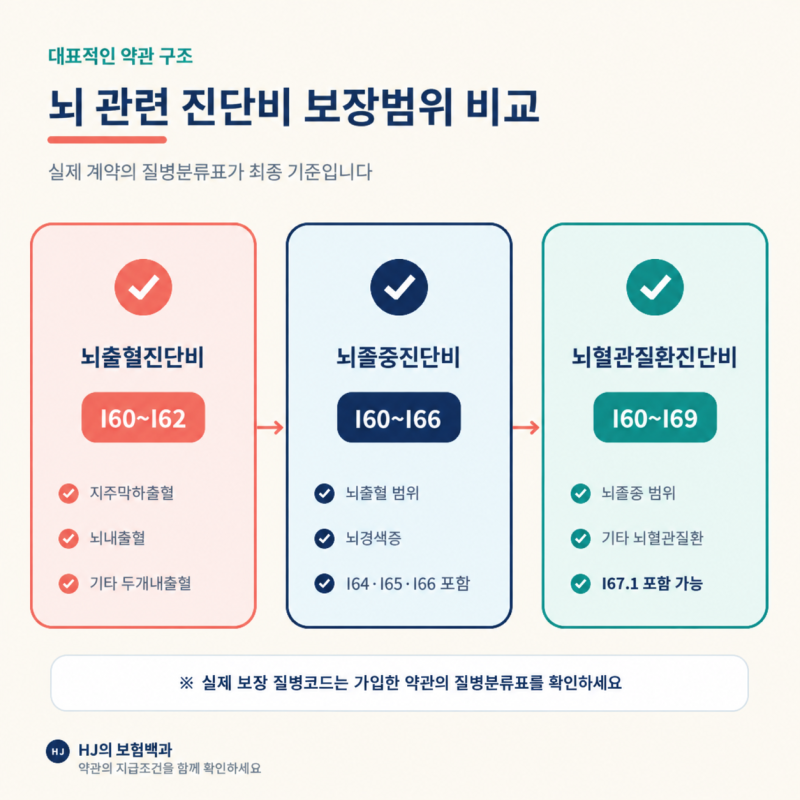
뇌동맥류보험 가입 시에는 뇌출혈, 뇌졸중, 뇌혈관질환 등 보장 범위의 차이를 명확히 이해해야 합니다. 약관의 질병분류표와 진단확정 조건을 꼼꼼히 확인하는 것이 중요합니다. 보험사의 의료 자문 동의 요구에는 섣불리 응하기보다 전문가의 사전 검토가 현명합니다.