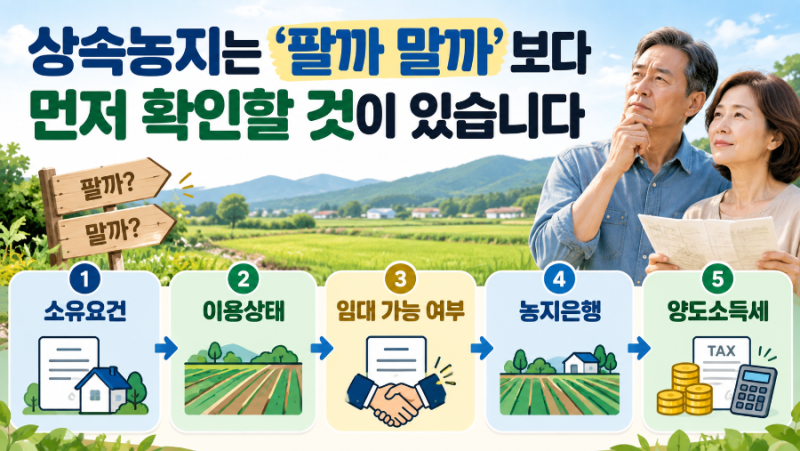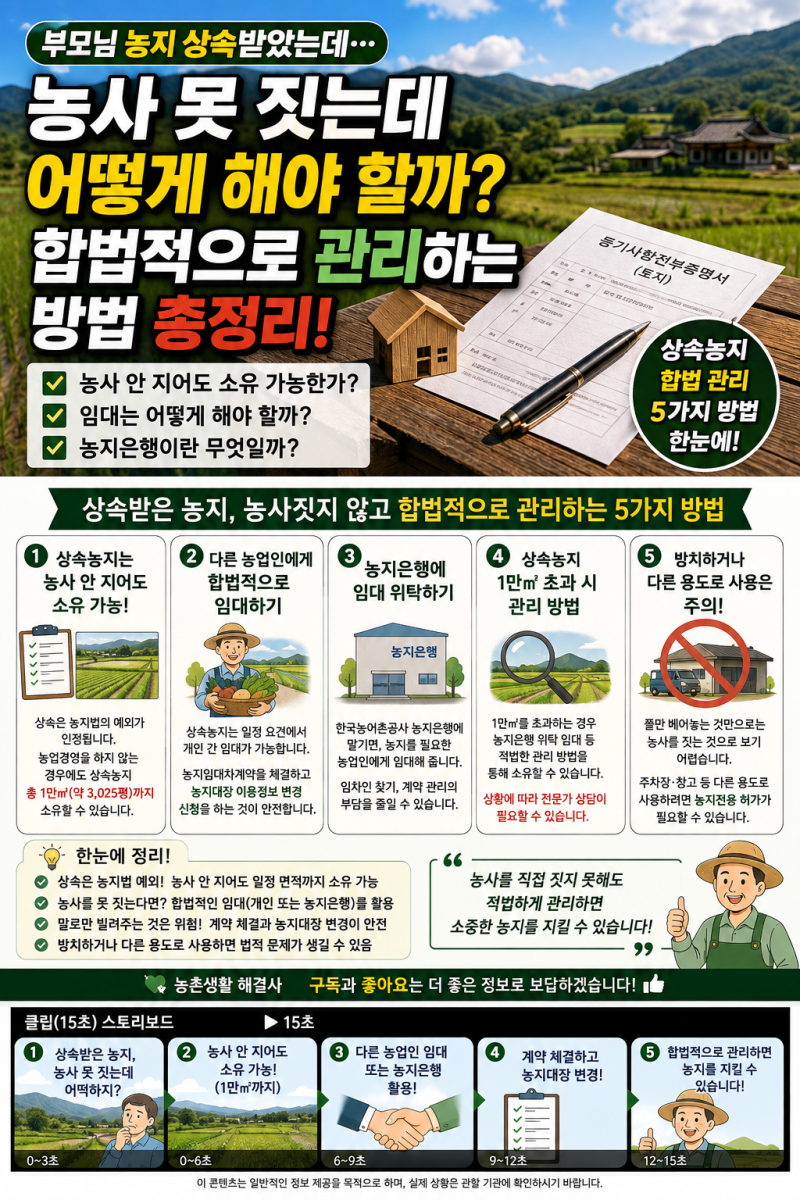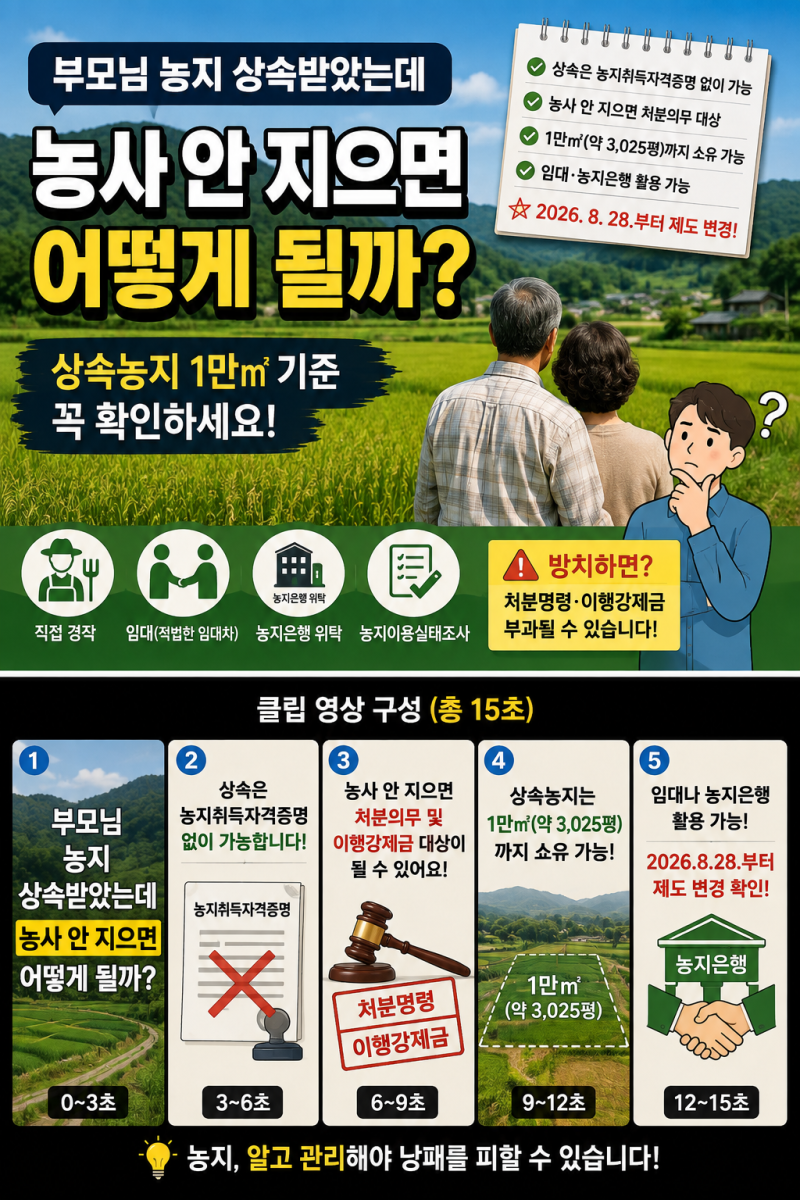

농지 상속은 일반 토지와 달리 소유 및 임대에 별도의 제한이 있어 상속인들이 주의해야 할 부분이 많습니다. 특히 상속인끼리 농지를 어떻게 나눌지 정하고, 세금 신고와 상속등기를 기한 내에 처리하는 것이 중요합니다. 상속으로 농지를 취득하는 경우에는 농지취득자격증명을 발급받지 않아도 되지만, 나중에 매도할 때는 매수인의 농지취득자격증명 필요 여부를 확인해야 합니다.
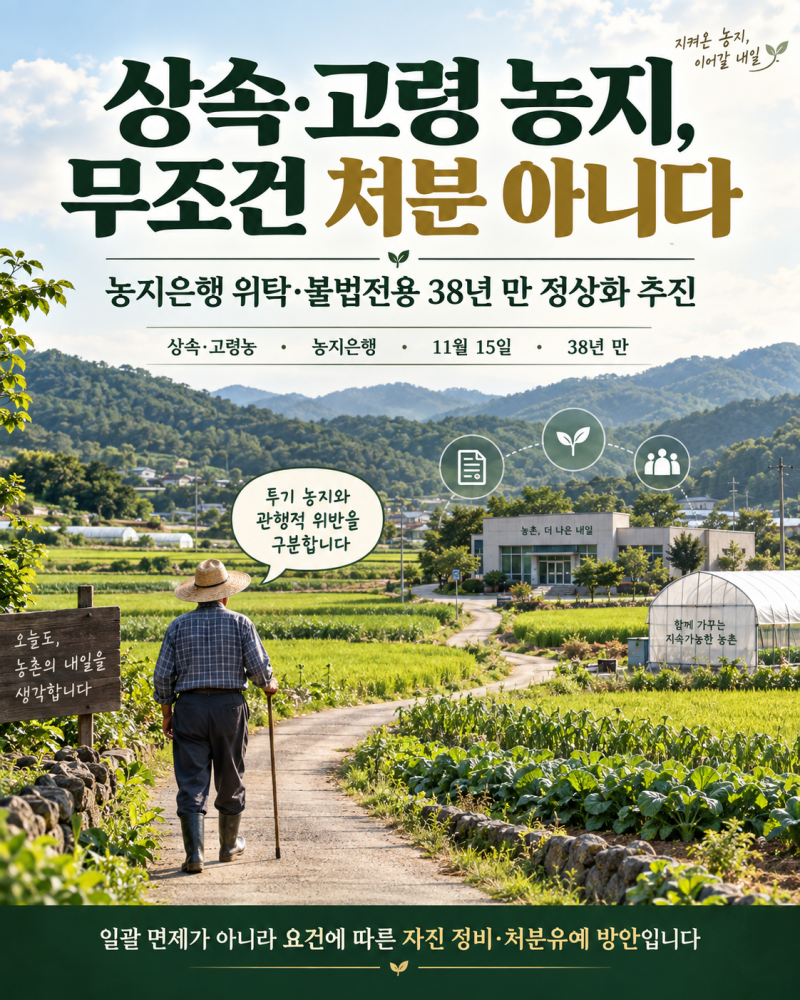
농지 상속 방법은 크게 세 가지로 나뉩니다. 상속인 모두가 법정상속분에 따라 공동으로 상속받거나, 상속인 전원 협의를 통해 한 명의 상속인이 단독으로 농지를 받는 방법, 또는 농지를 처분하거나 적법하게 임대하는 방법이 있습니다. 비농업인 상속인의 경우 상속 농지 중 총 1만㎡까지만 소유할 수 있으며, 이를 초과하는 면적은 처분 대상이 될 수 있으므로 주의가 필요합니다.
영농상속공제는 농업을 계속 이어가는 상속인에게 최대 30억 원까지 상속세 과세가액에서 공제해 주는 제도입니다. 그러나 단순히 농지를 소유했다는 이유만으로 적용되는 것이 아니며, 피상속인의 영농기간, 상속인의 영농기간과 나이, 거주요건, 실제 직접 영농 여부 등 여러 조건을 충족해야 합니다. 농지 상속 시에는 이러한 공제 조건과 함께 농지 전수조사 등 관련 법규를 미리 확인하는 것이 중요합니다.