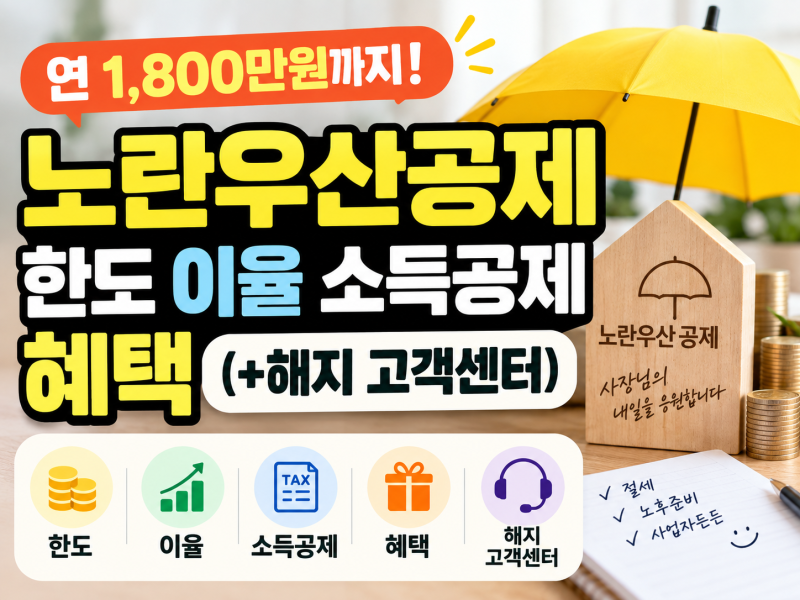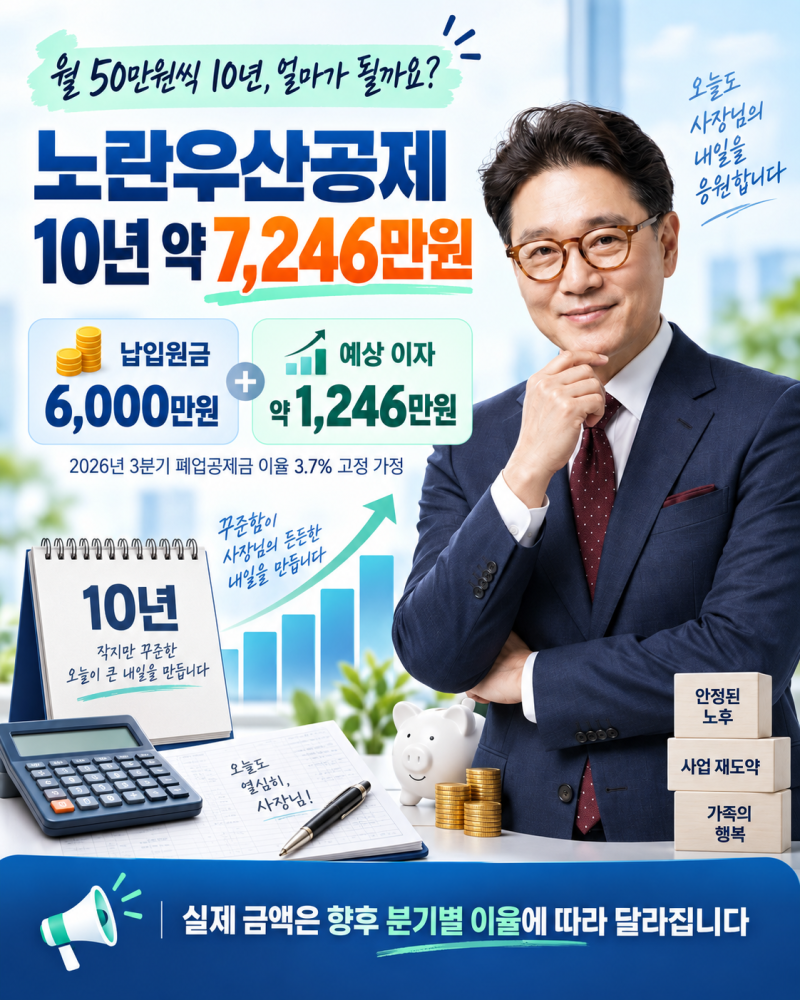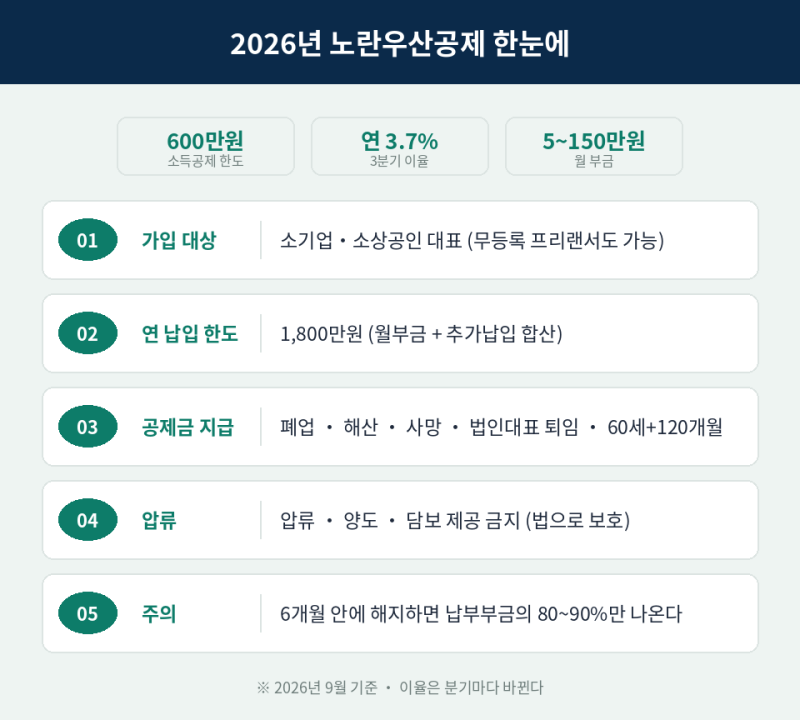
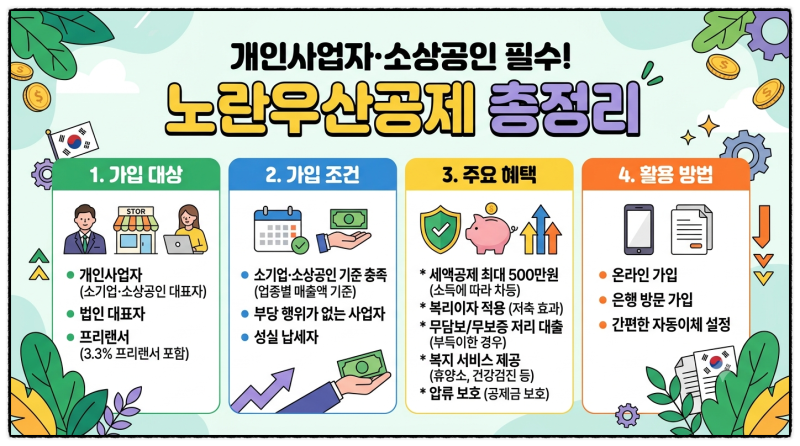
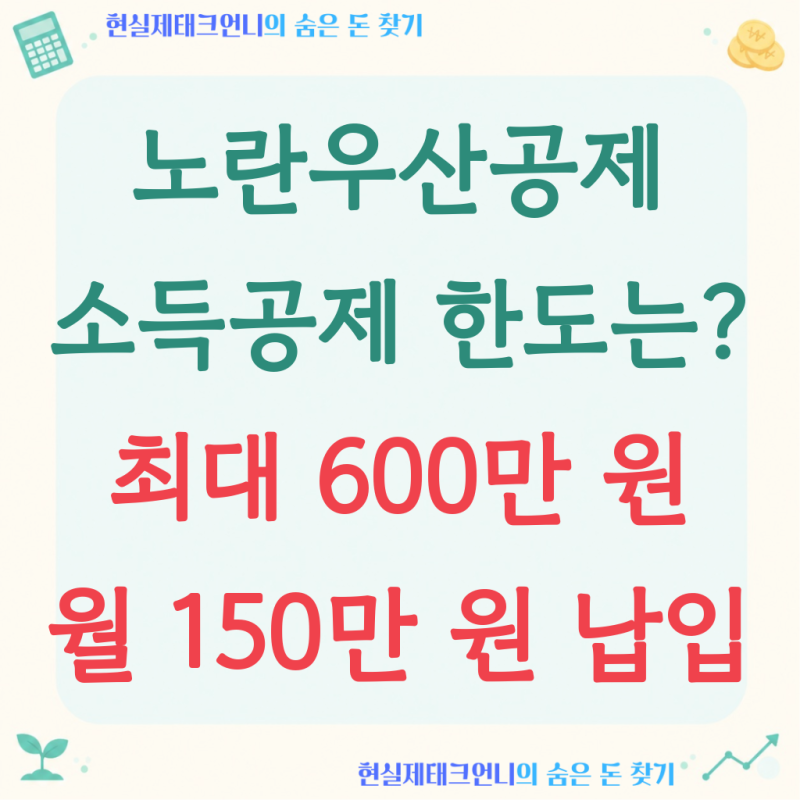
노란우산공제는 소기업·소상공인의 폐업 및 노령 등 생계 위협에 대비하기 위한 퇴직금 마련 제도로, 매달 일정 금액을 적립하며 소득공제 혜택까지 받을 수 있어 많은 사업자가 주목하고 있습니다. 특히 2026년 7월부터 납입 한도가 연 1,800만 원으로 확대되어 절세와 노후 대비를 동시에 고려하는 분들에게 더욱 유리한 선택지가 되고 있습니다. 단순히 적금과 달리 소득공제, 복리이자, 공제계약대출 등 다양한 혜택을 제공합니다.
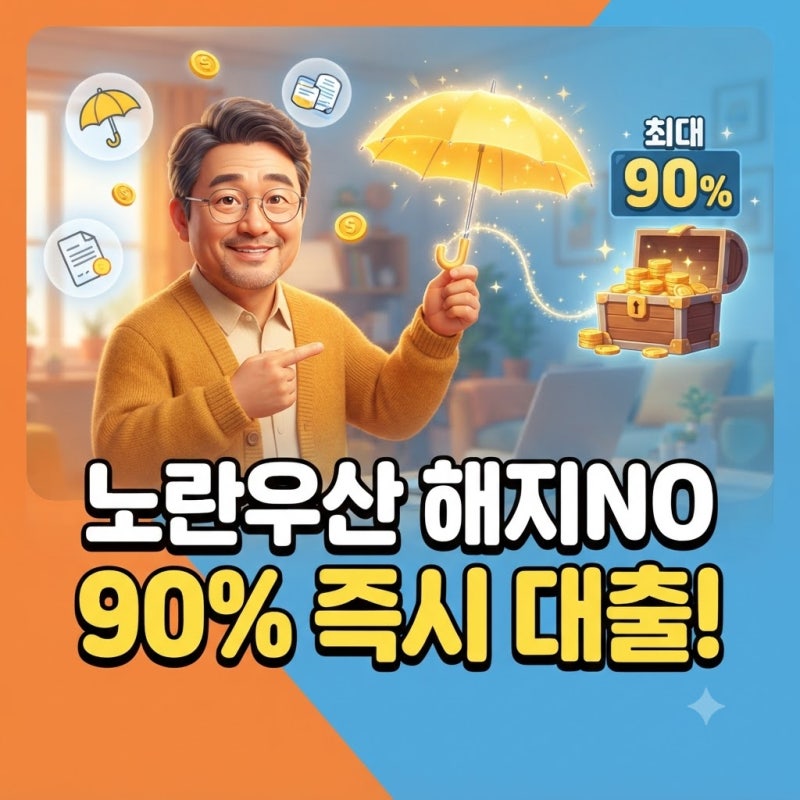
실제 블로그 후기들을 살펴보면, 노란우산공제 해지는 소득공제 혜택 상실과 원금 손실 위험이 커 신중해야 한다는 의견이 많습니다. 해지 대신 공제계약대출을 활용하는 경우가 많은데, 이는 납입한 부금을 담보로 대출을 받는 방식입니다. 일반대출은 해약환급금의 90% 이내에서 연 3.7~3.9% 수준의 이율이 적용되며, 의료·재해·회생·파산 사유의 특수대출은 무이자로 최대 2,000만 원까지 가능합니다.
노란우산 대출을 고려한다면, 일반대출과 특수대출의 이율 및 한도 차이를 명확히 이해하는 것이 중요합니다. 일반대출 이율은 분기마다 변동되므로 신청 직전 노란우산공제 누리집이나 고객센터를 통해 최신 정보를 확인해야 합니다. 또한, 대출을 받아도 공제 계약은 유지되어 소득공제와 압류 금지 등 기존 혜택을 계속 누릴 수 있다는 점을 기억하고 현명하게 활용하시기 바랍니다.