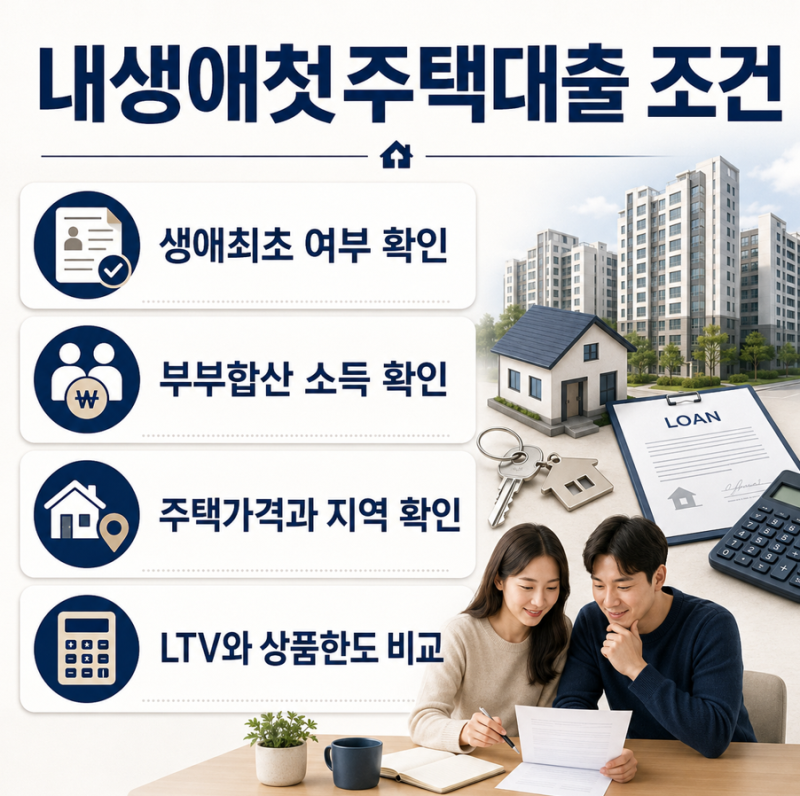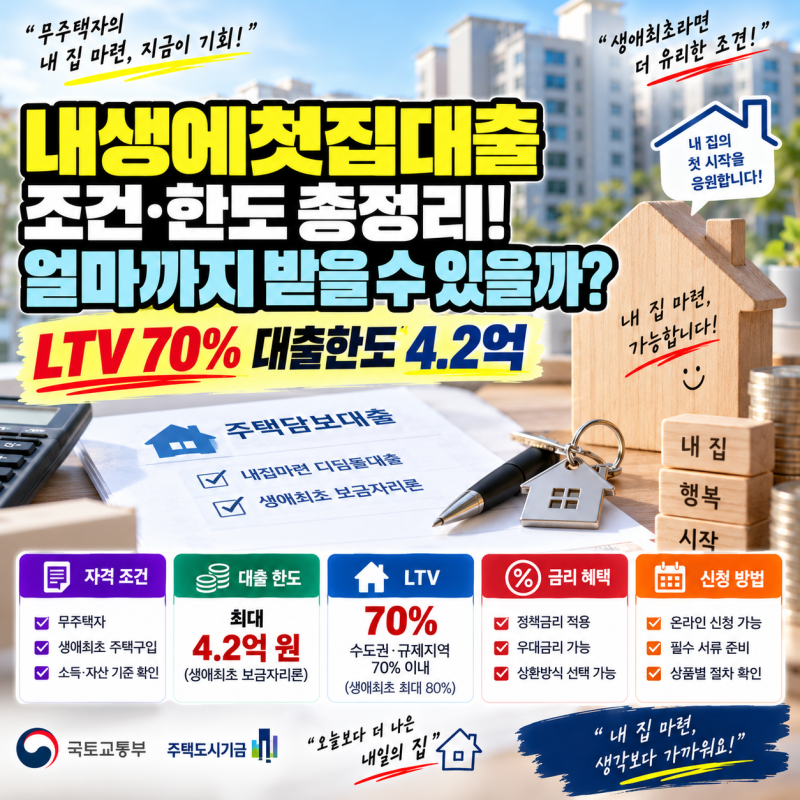
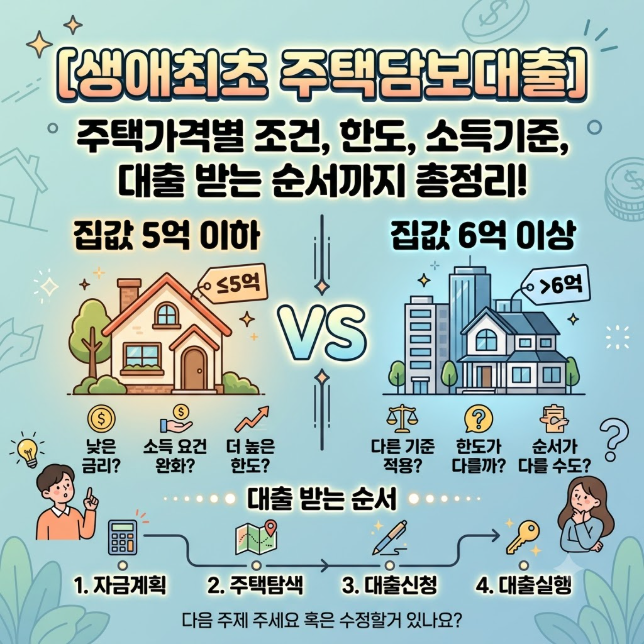
내 집 마련을 꿈꾸는 무주택자들에게 내생에 첫주택 대출은 시중 은행보다 유리한 조건으로 자금 조달을 가능하게 하는 중요한 정책 상품입니다. 최근 금리 변동성이 커지면서 낮은 이율의 정책 자금을 찾는 수요가 증가하고 있으며, 특히 생애 최초 주택 구입자에게는 일반 담보대출보다 높은 LTV(주택담보대출비율) 혜택이 제공됩니다. 대표적으로 디딤돌대출과 보금자리론이 있으며, 소득 및 자산 기준, 대상 주택 가격과 면적 등 까다로운 자격 요건을 충족해야 합니다.
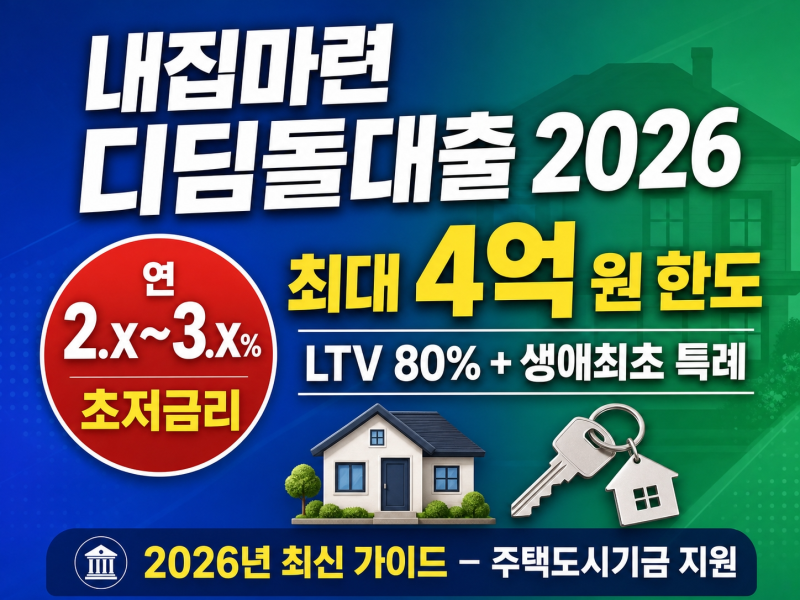
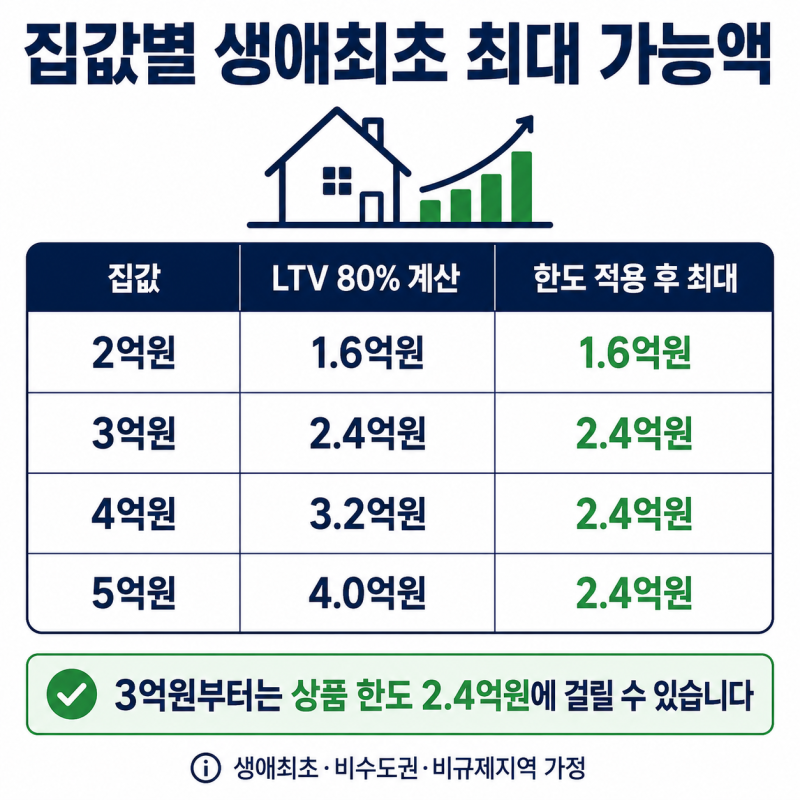
실제 블로그 후기들을 살펴보면, 생애 최초 주택 구입자는 LTV 80% 특례를 적용받아 초기 자본 부담을 줄일 수 있다는 점을 가장 큰 장점으로 꼽습니다. 디딤돌대출의 경우 일반 한도는 최대 2억 원이지만, 생애 최초 주택 구입자는 최대 2.4억 원까지, 신혼부부 또는 2자녀 이상 가구는 최대 3.2억 원까지 한도가 확대됩니다. 보금자리론은 생애 최초 주택 구입자에게 최대 4.2억 원까지 대출이 가능하지만, LTV 80%가 대출 한도의 최댓값을 넘을 수는 없으므로 자신의 가구 형태에 따른 최대 한도를 정확히 확인하는 것이 중요합니다.
블로거들은 대출 신청 전 주택도시기금 홈페이지의 '대출 자가진단' 메뉴를 통해 본인의 조건을 미리 확인하고, 소득 및 자산 요건, 주택 가격 및 면적 기준을 꼼꼼히 체크할 것을 조언합니다. 또한, LTV 80% 특례가 적용되더라도 실제 대출 한도는 가구 형태별 최대 한도를 초과할 수 없으므로, 자금 계획 수립 시 이 점을 반드시 고려해야 합니다. 취득세 감면 제도와 같은 추가 혜택도 있으니, 지자체 조례를 확인하여 최대한 활용하는 것이 좋습니다.