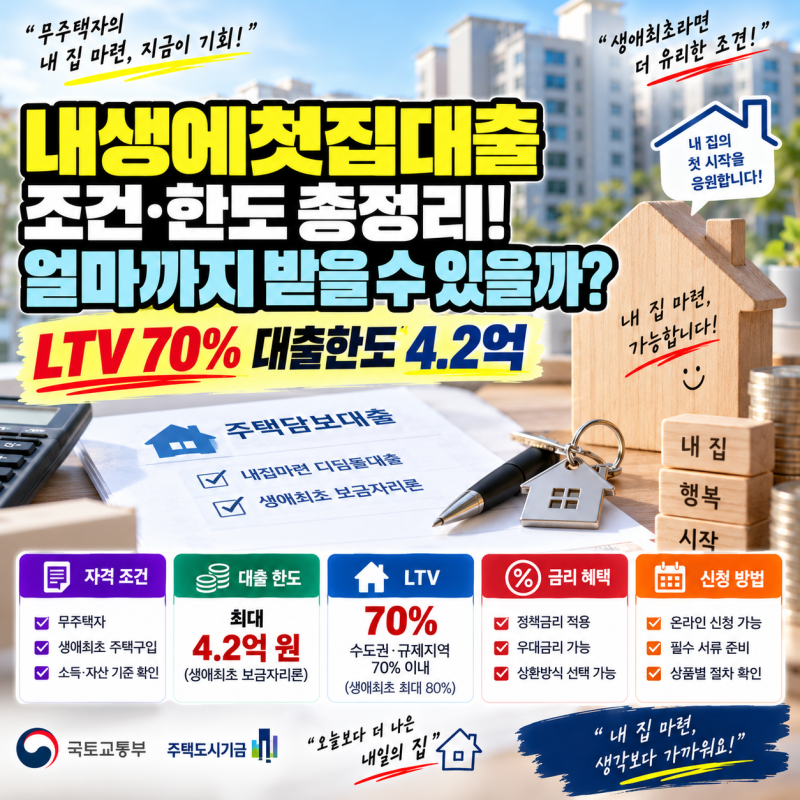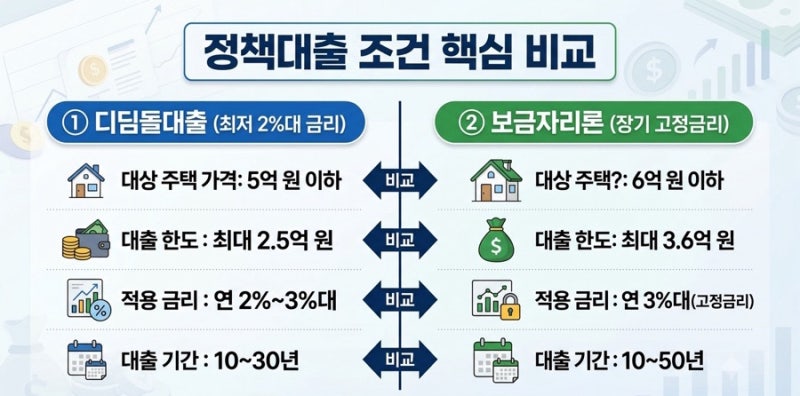
내생애첫주택대출은 생애 최초 주택 구입자를 위한 디딤돌대출, 보금자리론, 그리고 은행 주택담보대출의 생애최초 혜택을 통칭하는 표현입니다. 현재 시중은행 주택담보대출 금리가 4%대를 넘어서면서, 정부 지원 정책 대출을 통해 주거 비용을 크게 절감하려는 움직임이 활발합니다. 특히 디딤돌대출과 보금자리론은 최저 연 1.5%대의 낮은 금리로 최대 5억 원까지 지원받을 수 있어 내 집 마련 부담을 줄이는 데 기여하고 있습니다.
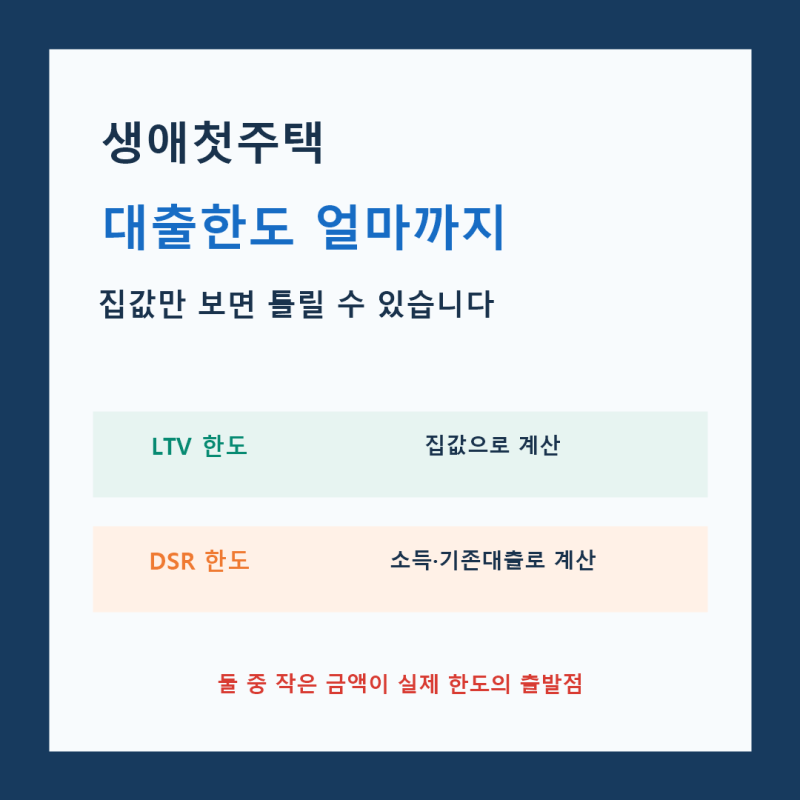
실제 사용자들은 생애최초 LTV가 최대 70~80%까지 가능하다고 알려져 있지만, 소득, 기존 부채, DSR, DTI, 상품별 최대한도, 은행의 담보평가액 등 다양한 조건을 종합적으로 고려해야 실제 대출 한도가 결정된다는 점을 강조합니다. 예를 들어, 수도권 5억 원 주택의 LTV 70%는 3억 5천만 원이지만, DSR 계산 결과가 2억 8천만 원이라면 실제 대출액은 2억 8천만 원으로 줄어들 수 있습니다. 따라서 단순히 LTV 비율만 보고 현금을 준비하면 잔금일에 부족할 수 있다는 점을 유의해야 합니다.
내생애첫주택대출을 고려할 때는 과거 주택 이력, 부부합산 소득, 자산과 주택가격 등 복합적인 조건을 먼저 확인해야 합니다. 특히 분양권이나 상속주택처럼 애매한 이력이 있다면 대출 신청 전에 은행에서 생애최초 인정 여부를 반드시 확인하는 것이 중요합니다. , 연 소득 5,500만 원 직장인이 4억 2천만 원을 대출받을 경우, 시중은행 대비 디딤돌대출을 이용하면 30년 만기 동안 약 2억 2천만 원의 이자를 절감할 수 있어 정책 대출의 이점이 매우 큽니다.