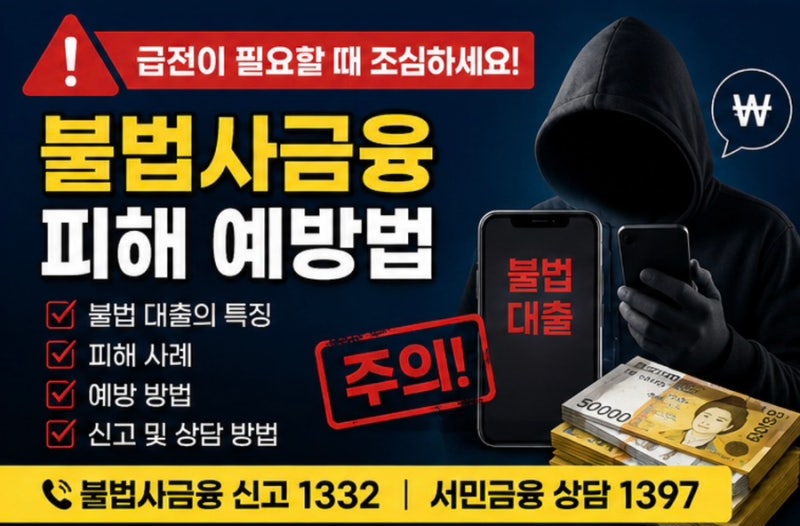
급전이 필요할 때 많은 사람이 불안감에 휩싸여 불법 사금융의 유혹에 빠지기 쉽습니다. 특히 ‘무조건 대출’, ‘신용불량자 가능’, ‘당일 입금’과 같은 문구로 접근하는 불법 사금융은 고금리 이자와 불법 추심으로 이어져 더 큰 피해를 야기할 수 있습니다. 2026년 정부는 불법 사금융 피해 신고 시 전담자 배정 및 소송 지원 등 원스톱 지원 체계를 강화하고 있습니다.
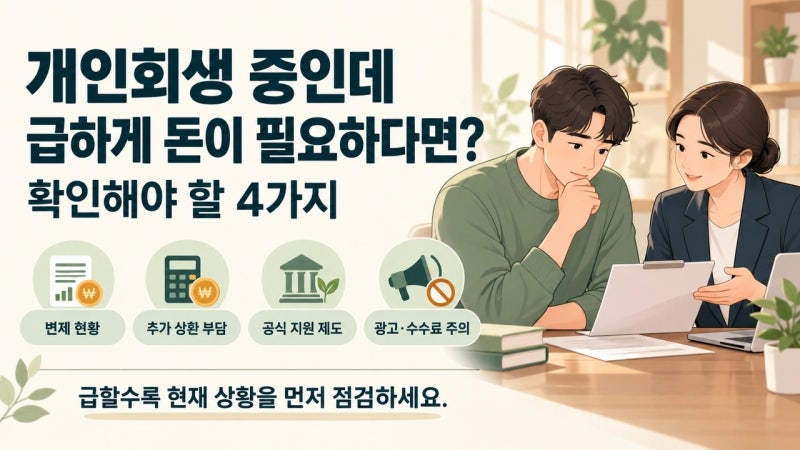
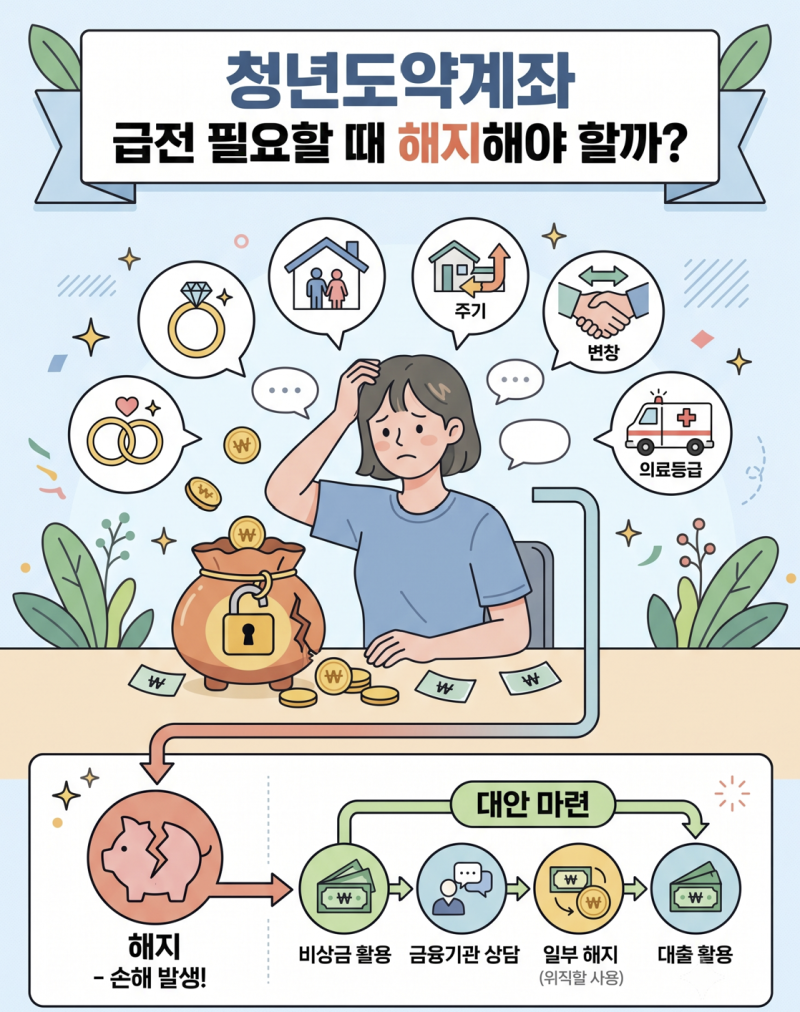
실제 블로그에서는 급전이 필요할 때 가장 먼저 주변의 잠자는 자산인 귀금속을 현금화하거나, 제1금융권의 비상금 대출 및 마이너스 통장을 활용하는 방법을 추천합니다. 또한, 실직이나 질병 등으로 위기 상황에 처했다면 지자체 및 정부 지원 긴급 복지 제도를 확인하는 것이 안전하고 현실적인 대처법으로 제시됩니다. 퇴직연금의 경우 재직 중에는 법정 사유가 있을 때만 중도 인출이 가능하며, 퇴사 후 IRP 해지 시에는 나이와 상관없이 퇴직소득세가 부과됩니다.
불법 사금융은 대출 실행 전 선입금을 요구하거나, 정부 지원금을 빙자한 보이스피싱 등 다양한 수법으로 접근하므로 각별한 주의가 필요합니다. 퇴직연금을 급전으로 활용할 경우, IRP 해지 시 세금 부담이 커질 수 있으므로 연금 수령 한도와 세금 감면 조건을 꼼꼼히 확인하는 것이 중요합니다. 급한 마음에 섣부른 결정을 내리기보다, 안전하고 합법적인 금융 수단을 먼저 알아보는 지혜가 필요합니다.