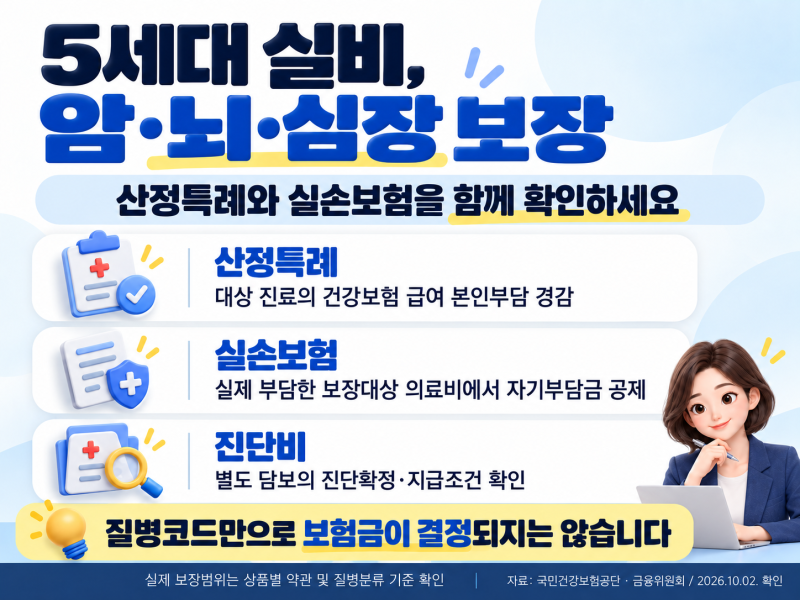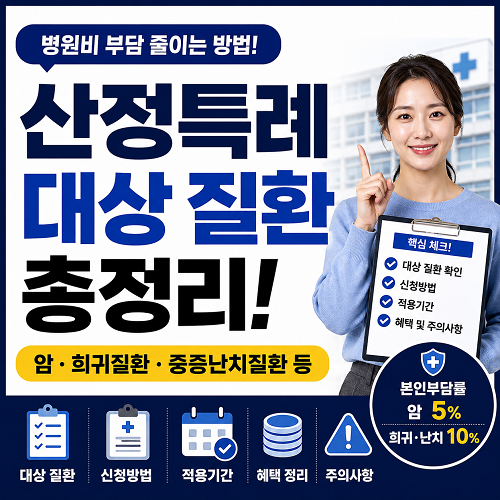
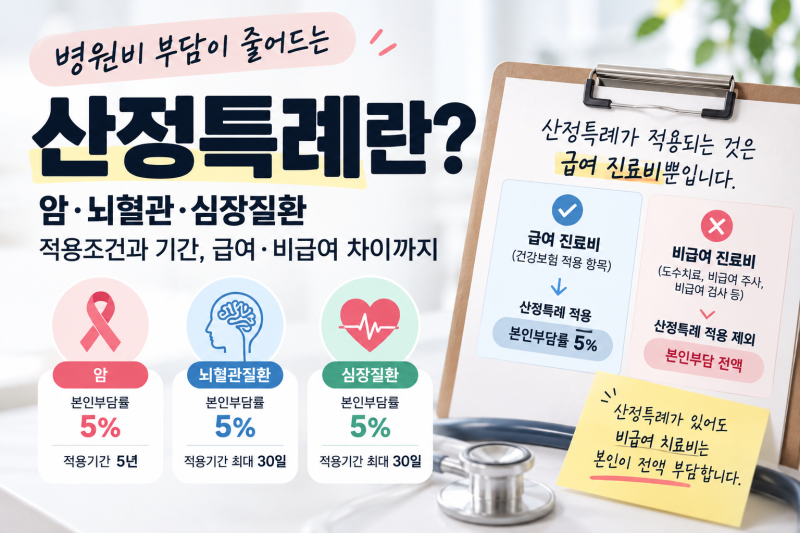
급성 심근경색 산정특례는 국민건강보험공단에서 중증질환자의 의료비 부담을 경감하기 위해 운영하는 제도입니다. 이 제도를 통해 건강보험이 적용되는 급여 진료 항목에 대해 본인부담률이 5%로 크게 줄어들며, 이는 민간보험과는 별개로 국가가 지원하는 혜택입니다. 하지만 단순히 급성 심근경색 진단을 받았다고 해서 모두 적용되는 것은 아니며, 특정 질환명과 함께 입원 및 지정된 수술 또는 시술 조건을 동시에 충족해야 혜택을 받을 수 있습니다.
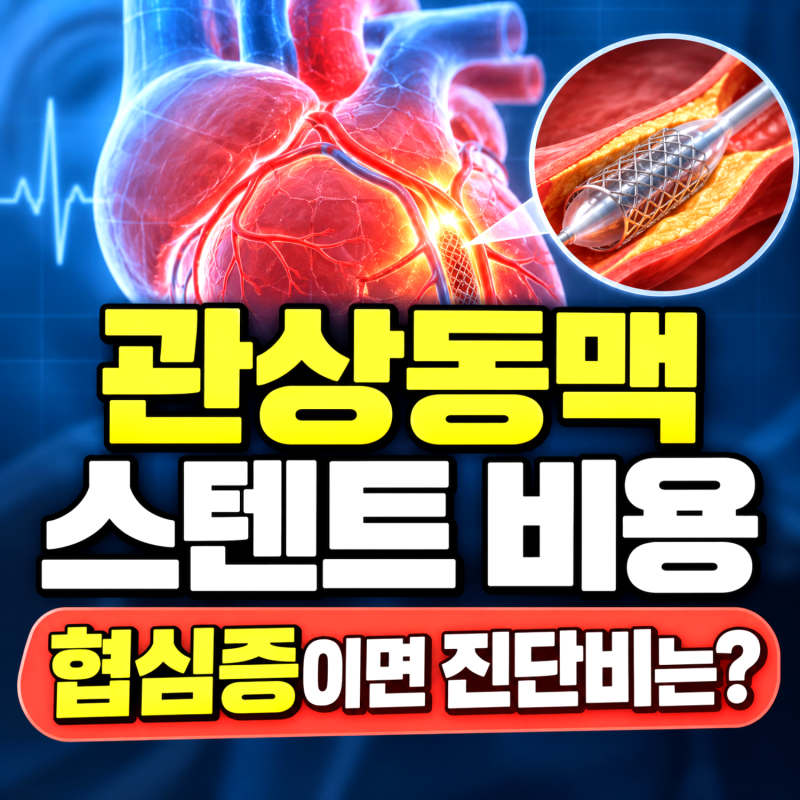
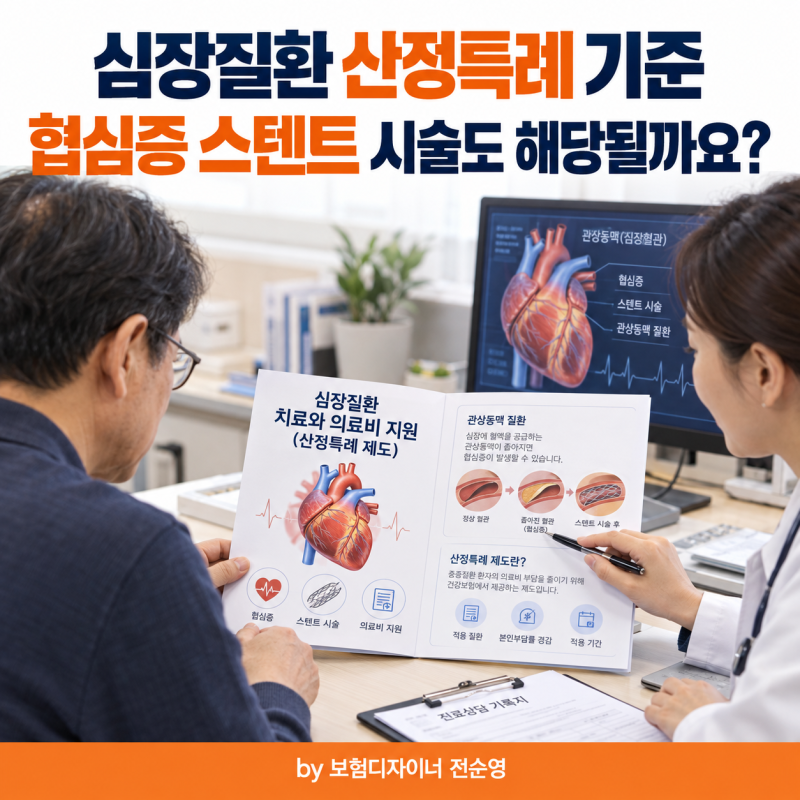
블로거들은 급성 심근경색 산정특례 적용 기준에 대해 다양한 관점을 제시합니다. 특히 수술 여부가 중요한데, 관상동맥 스텐트 삽입술이나 우회술 등 지정된 수술을 받은 경우에는 비교적 쉽게 산정특례 대상자로 등록됩니다. 그러나 수술 없이 약물치료만 받은 환자의 경우, 특정 진단 기준과 함께 증상 발생 후 24시간 이내 병원 도착, 급성기 입원 진료, NIHSS(뇌졸중 척도) 5점 이상 등 여러 조건을 모두 충족해야만 산정특례가 적용될 수 있습니다. 이처럼 수술 여부에 따라 적용 기준과 절차가 달라질 수 있어 주의가 필요합니다.
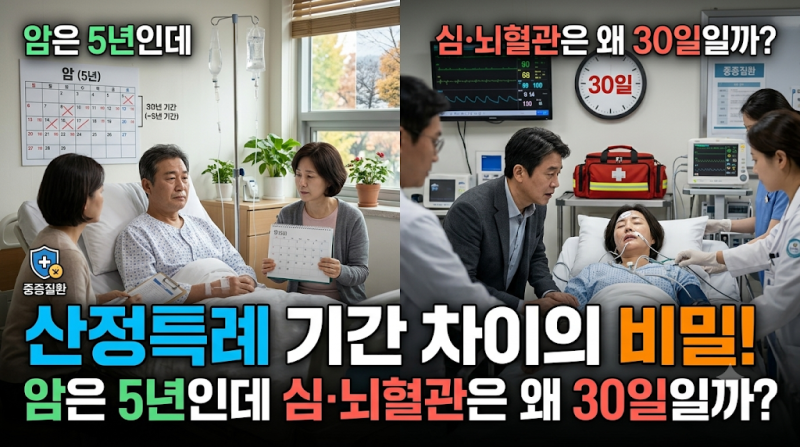
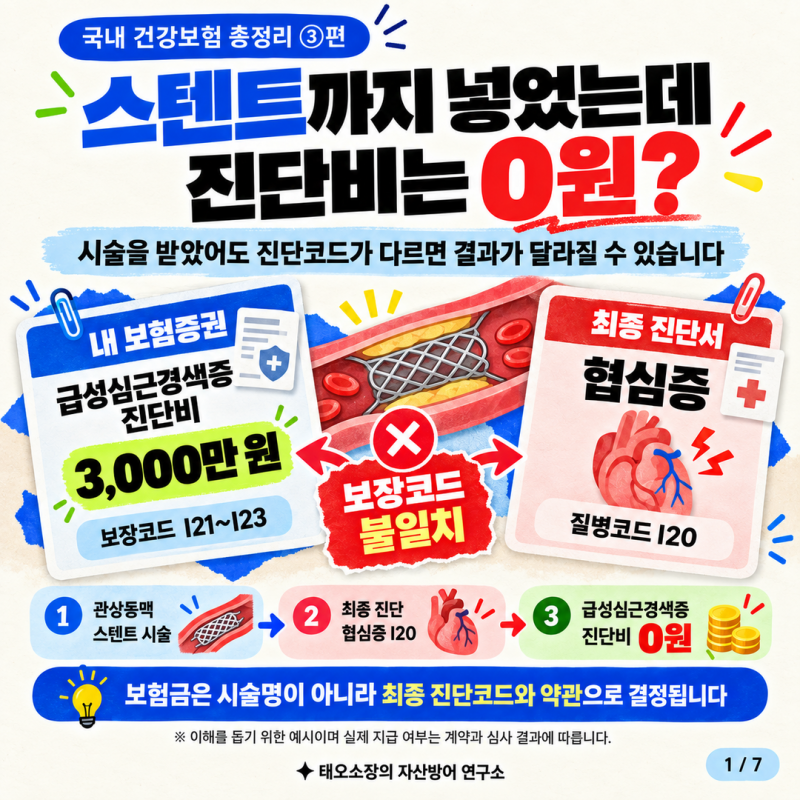
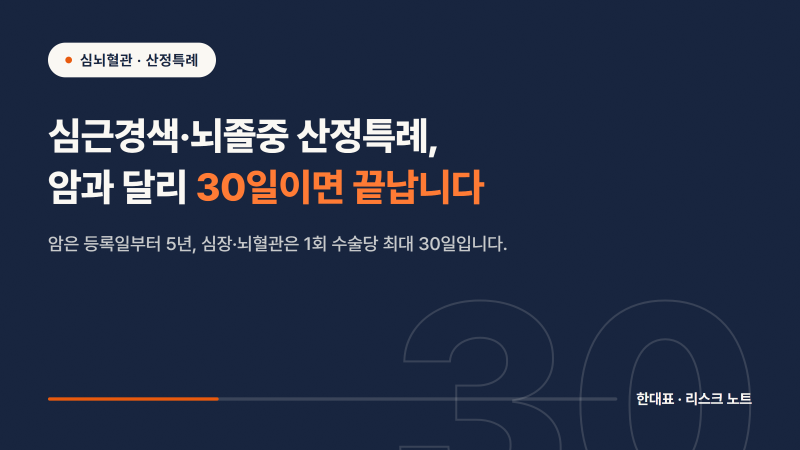
급성 심근경색 산정특례는 암과 달리 적용 기간이 30일로 제한되는 경우가 많으므로, 혜택 기간과 재활 치료 필요성 등을 미리 확인하는 것이 중요합니다. 특히 산정특례 진단비 특약에 가입한 경우, 의사의 진단 외에 건강보험공단에 산정특례 특정기호(V코드)가 실제로 등록되어야 보험금 지급 사유가 완성되므로, 이 부분을 반드시 확인해야 합니다. 경미한 심근경색의 경우 신경학적 증상이 약해 NIHSS 점수가 낮으면 산정특례 등록이 어려울 수 있어, 진단 후 의료진과 충분히 상담하여 정확한 적용 여부를 파악하는 것이 현명합니다.