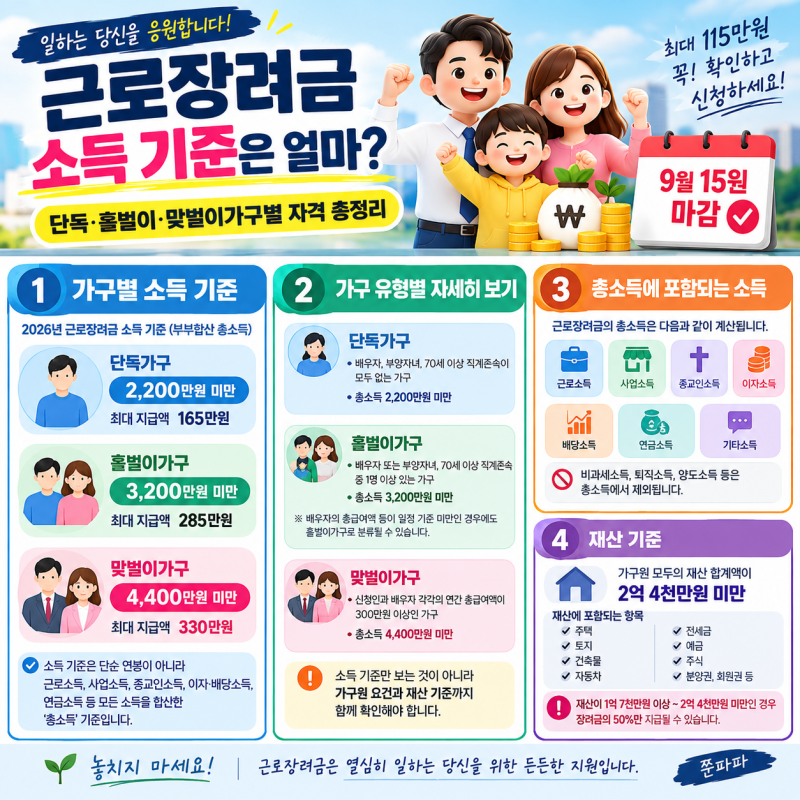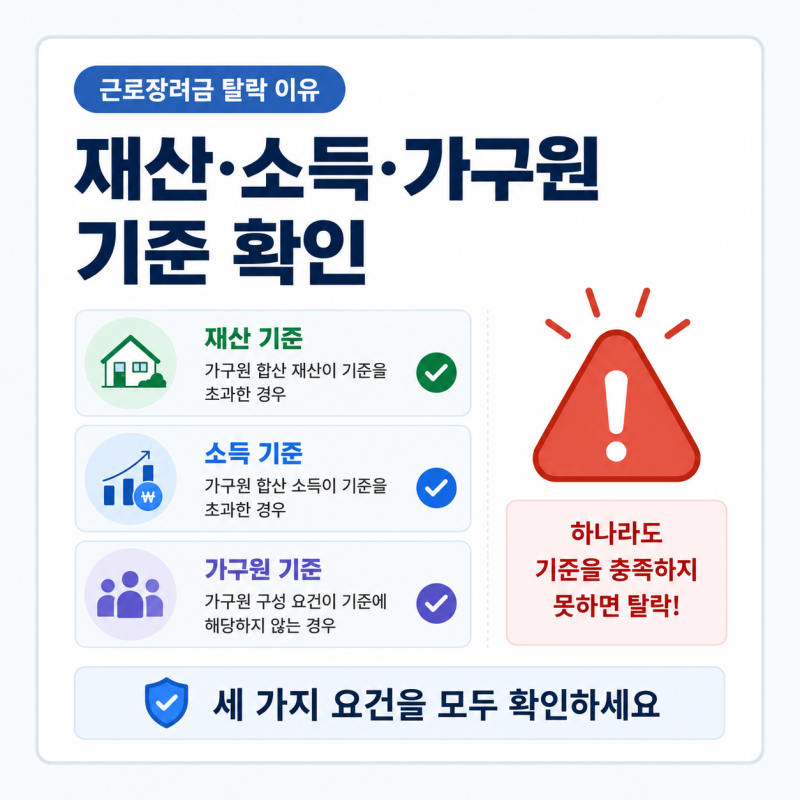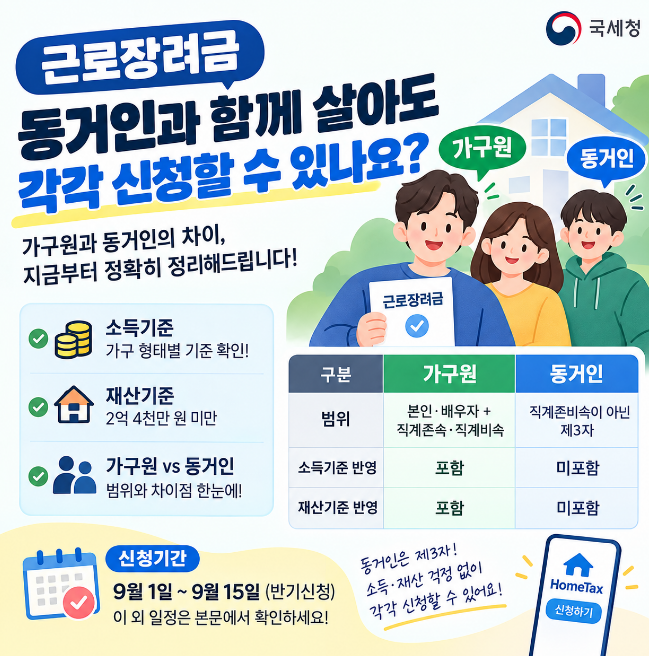
근로장려금은 저소득 근로자의 생활 안정을 지원하는 제도로, 소득 요건과 함께 가구원 재산 기준을 충족해야 합니다. 재산 기준은 본인과 배우자, 가구원의 재산을 모두 합산하여 2억 4천만원 미만이어야 하며, 2025년 6월 1일을 기준으로 평가됩니다.
복잡한 가구원 범위와 재산 합산 방식 때문에 많은 신청자들이 혼란을 겪고 있습니다. 실제 신청자들은 동거인과 가구원의 개념을 혼동하는 경우가 많습니다. 동거인은 재산 기준에 포함되지 않으나, 직계존속인 부모님과 함께 거주 시 부모님 재산이 합산될 수 있습니다.
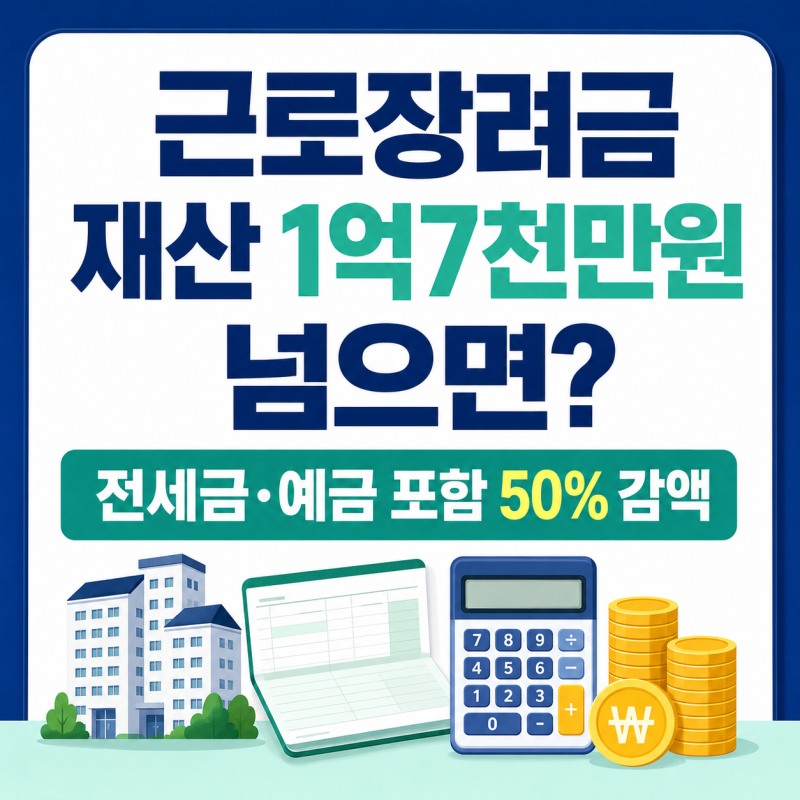
주택담보대출 등 부채는 재산가액에서 차감되지 않으며, 재산 1억 7천만원 이상 시 장려금의 50%가 감액됩니다. 근로장려금 신청 시 재산 기준일과 가구원 범위는 매년 달라질 수 있으므로, 해당 귀속연도의 정확한 기준 확인이 필수입니다.
소득 기준과 재산 기준의 가구원 범위가 다르게 적용될 수 있어 세심한 주의가 필요합니다. 본인과 배우자 외 직계존비속의 재산 합산 여부를 정확히 파악하는 것이 중요합니다.