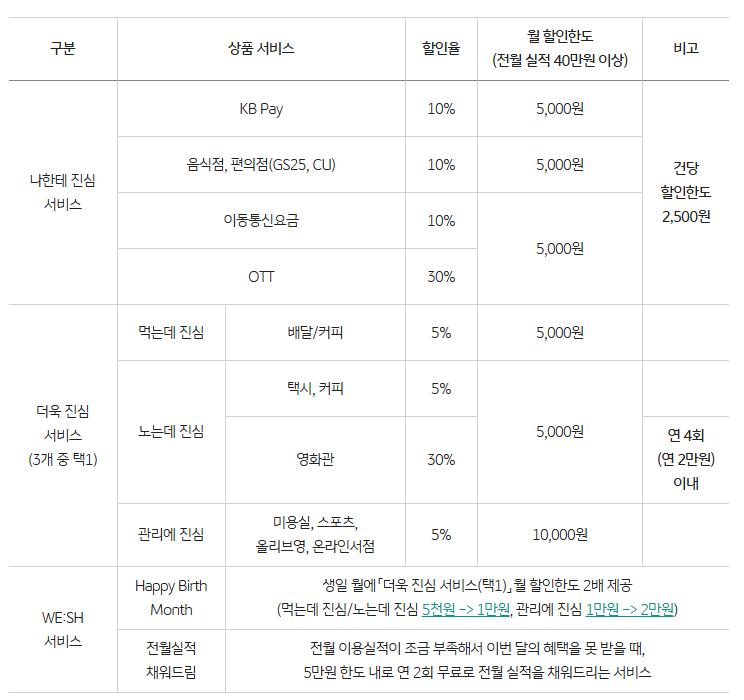
20대 소비자들이 국민 신용카드를 선택할 때 할인율만 보고 발급했다가 실제 혜택을 받지 못하는 경우가 많아 주의가 필요합니다. 전월 실적 조건과 연회비 외에 본인의 실제 소비 패턴을 면밀히 분석하여 카드 혜택이 적용되는 가맹점과 월 한도를 확인하는 것이 중요합니다. 특히 세금, 상권 구매, 일부 관리비 등 전월 실적에서 제외되는 항목이 있을 수 있으므로 상품설명서를 꼼꼼히 확인해야 합니다.
블로거들은 20대에게 국민 신용카드를 추천할 때 각자의 소비 스타일에 맞는 카드 선택을 강조합니다. 한 블로거는 My WE:SH 카드처럼 일상 결제에 특화된 상품을 추천하며 식비, 카페, 통신비 등 반복 지출 분야를 따져볼 것을 제안했습니다. 반면 다른 블로거는 KB국민 ALL point 카드를 통해 교통, 통신, 커피 등 고정비 지출에 대한 추가 적립 혜택을 강조하며, 간편결제 시 가맹점 분류에 따른 적립 여부 확인의 중요성을 언급했습니다.
신용카드 발급 전에는 최근 2개월간의 카드 내역을 분석하여 편의점, 교통비, 통신비, 배달앱, 온라인 쇼핑 등 주요 지출처를 파악하는 것이 현명합니다. 또한, 모바일 단독 카드 발급 시 연회비 절감 효과를 얻을 수 있으며, 포인트리 적립형 카드의 경우 국내 기본 적립률과 추가 적립 업종을 확인하여 자신의 소비에 최적화된 혜택을 누릴 수 있습니다.