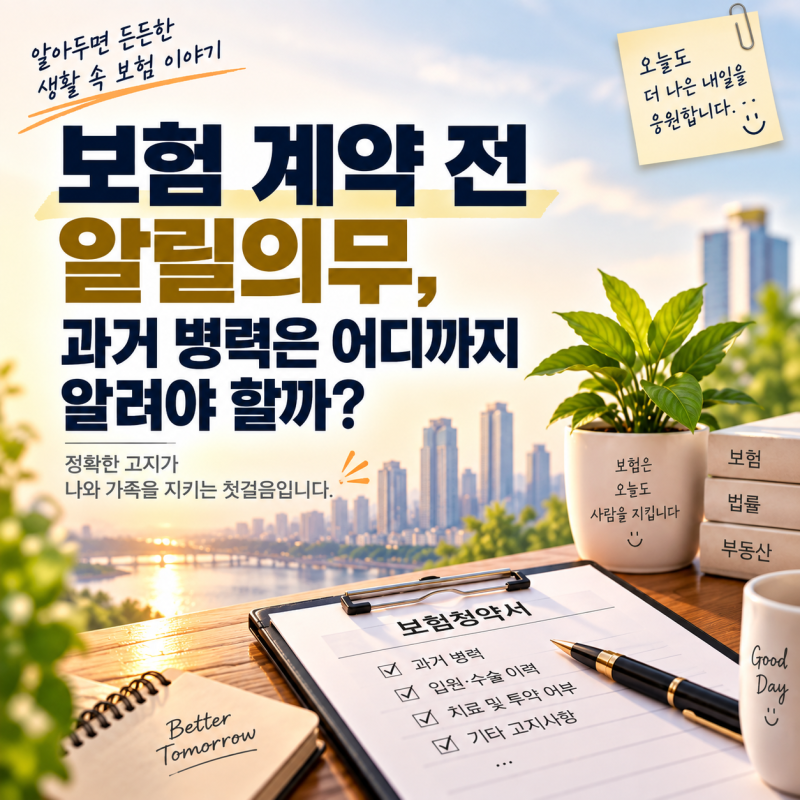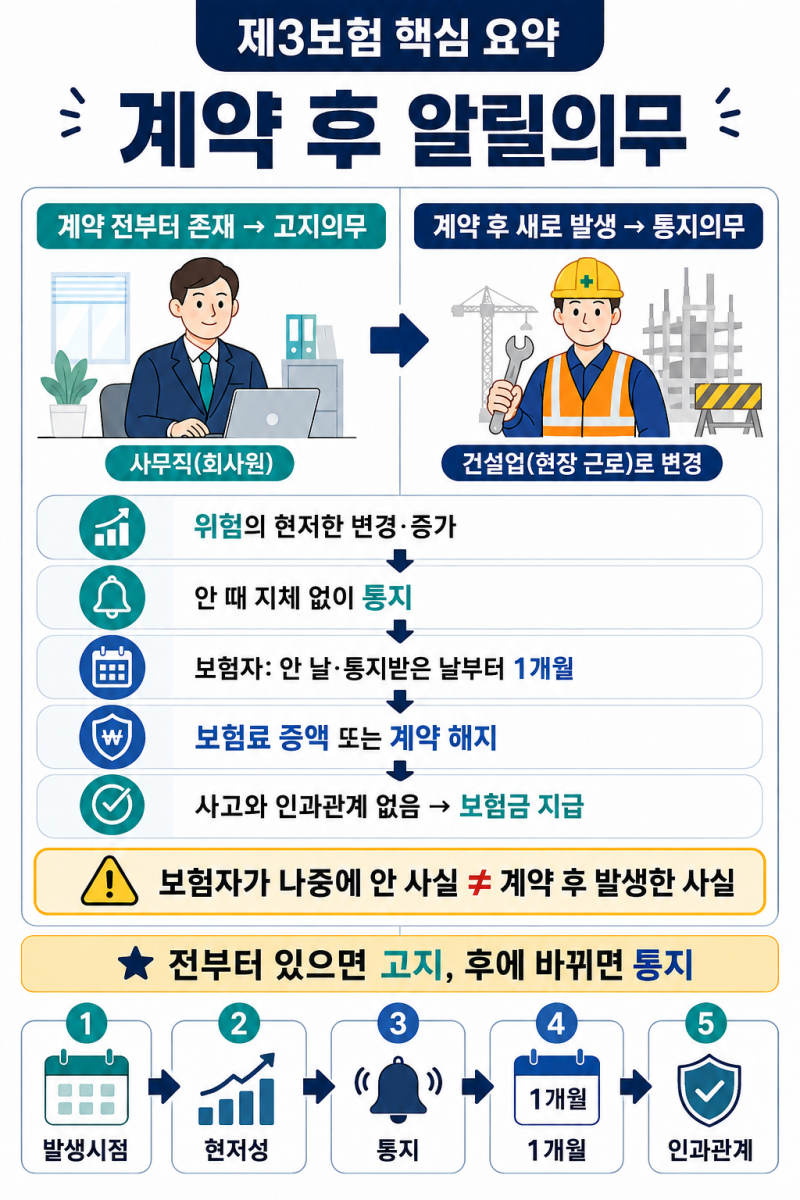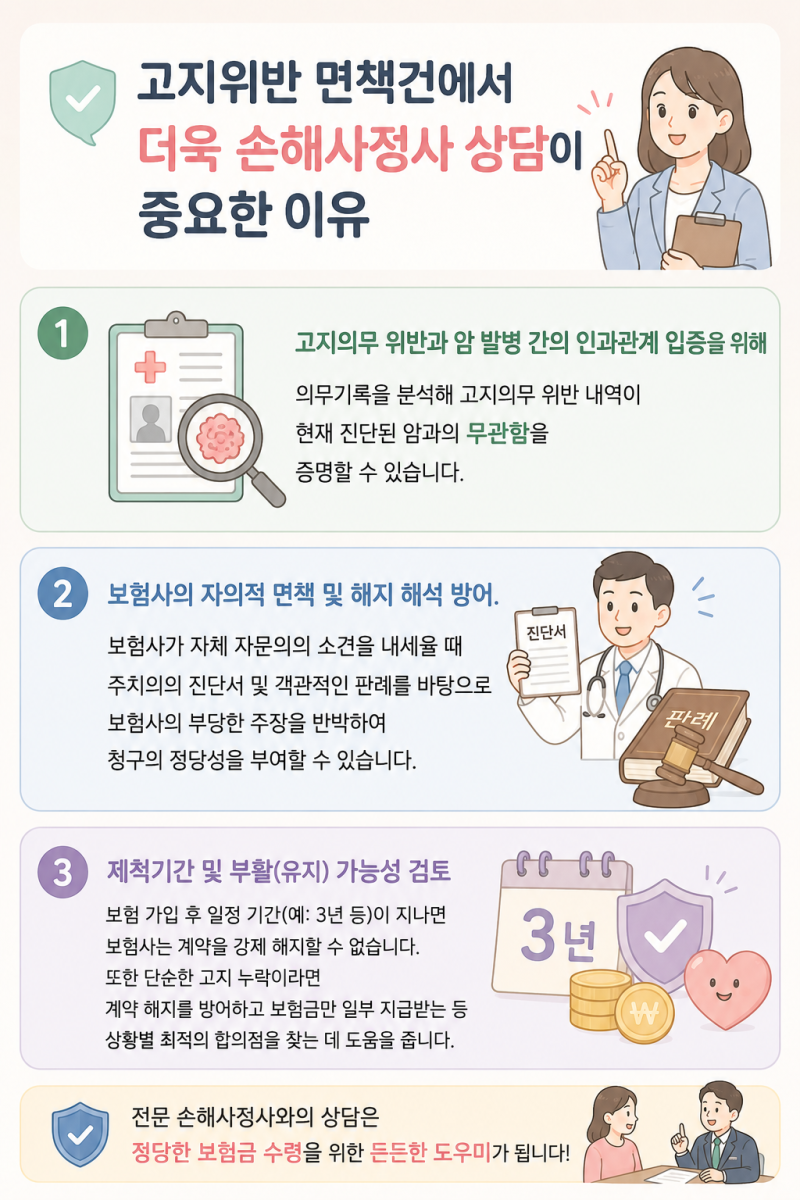
보험 가입 시 중요한 요소인 계약전 알릴 의무는 보험사와 계약자 간의 신뢰를 바탕으로 합니다. 특히 추가검사나 재검사 필요 소견과 같은 의료 기록은 보험금 지급 여부에 결정적인 영향을 미칠 수 있어 많은 분쟁의 원인이 됩니다. 최근 금융분쟁조정위원회는 간편보험의 계약전 알릴 의무 범위를 명확히 정리하여, 보험 가입자들이 억울하게 보험금을 받지 못하는 사례를 줄이고자 노력하고 있습니다.
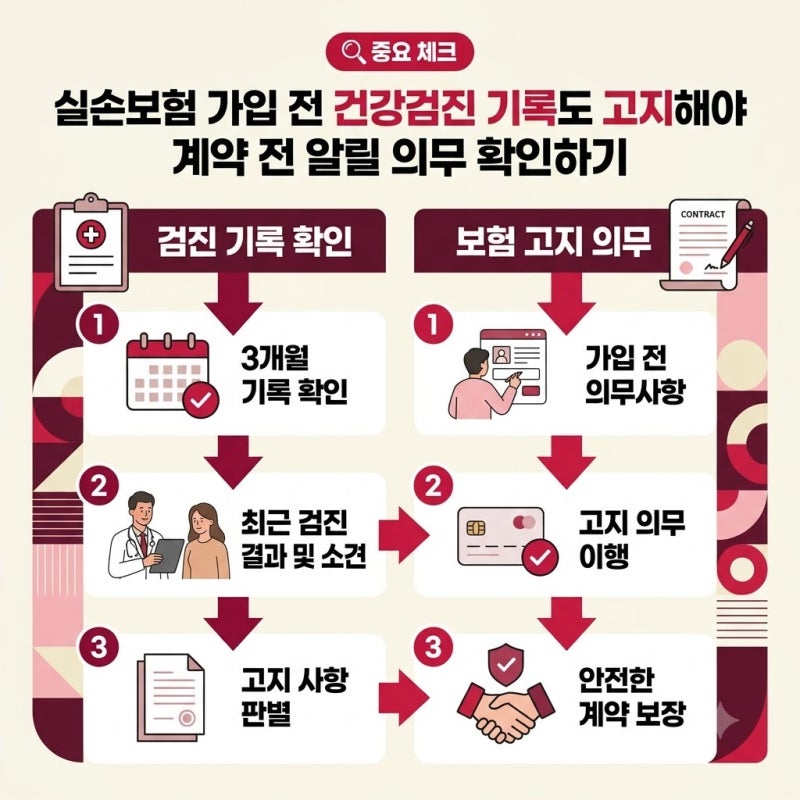
실제 블로그 후기들을 살펴보면, 추가검사 및 재검사의 정의와 범위에 대한 혼란이 많습니다. 의사의 소견 없이 단순 검사를 진행했거나, 치료 필요 없이 추적 관찰만 진행한 경우는 알릴 의무 대상에서 제외될 수 있습니다. 하지만 진료기록부 등에 기록된 추가검사나 재검사 필요 소견은 반드시 고지해야 하며, 이를 누락할 경우 보험 계약 해지 및 보험금 부지급과 같은 불이익을 받을 수 있습니다.
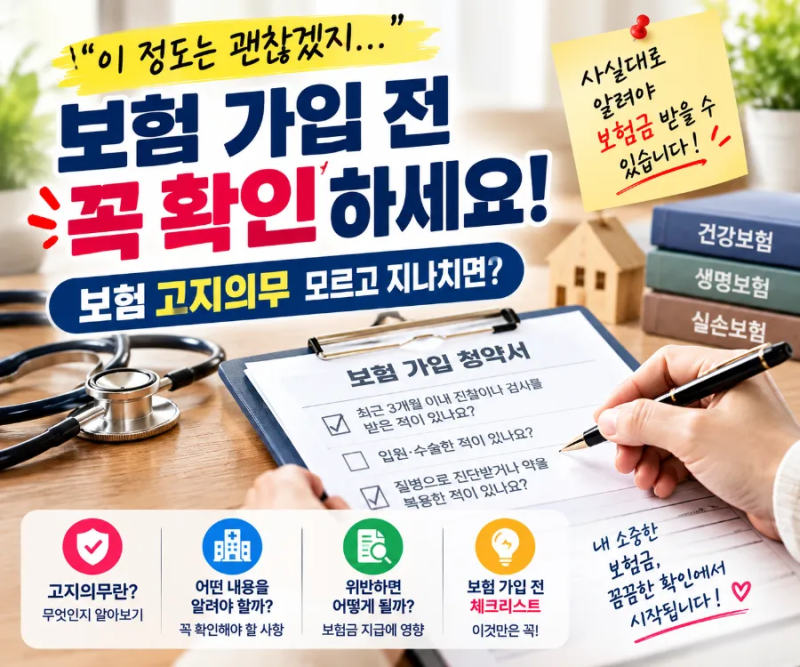
블로거들은 보험 가입 전 청약서의 질문표를 꼼꼼히 확인하고, 의사의 진단서나 소견서에 명시된 추가검사/재검사 필요 소견이 있다면 성실하게 고지할 것을 강조합니다. 특히 유병자 간편보험의 경우, 일반 표준체 보험보다 고지 항목이 적지만, '추가검사'와 '재검사'의 정확한 의미를 이해하고 사실대로 알리는 것이 중요합니다. 애매한 상황이라면 전문가와 상담하여 정확한 고지 범위를 확인하는 것이 현명합니다.