2026년 건강보험 본인부담상한제 환급 시즌이 다가오면서, 과도한 의료비로 고통받는 국민들에게 큰 위안이 되고 있습니다. 이 제도는 1년간 지출한 건강보험 급여 본인부담금이 개인별 소득분위 상한액을 초과할 경우, 그 초과액을 국민건강보험공단이 돌려주는 제도입니다. 하지만 많은 분들이 이 환급금을 받으면 실손보험금 청구에 어떤 영향을 미칠지 혼란스러워하고 있으며, 특히 실손보험사의 환수 요청에 대한 우려가 커지고 있습니다.
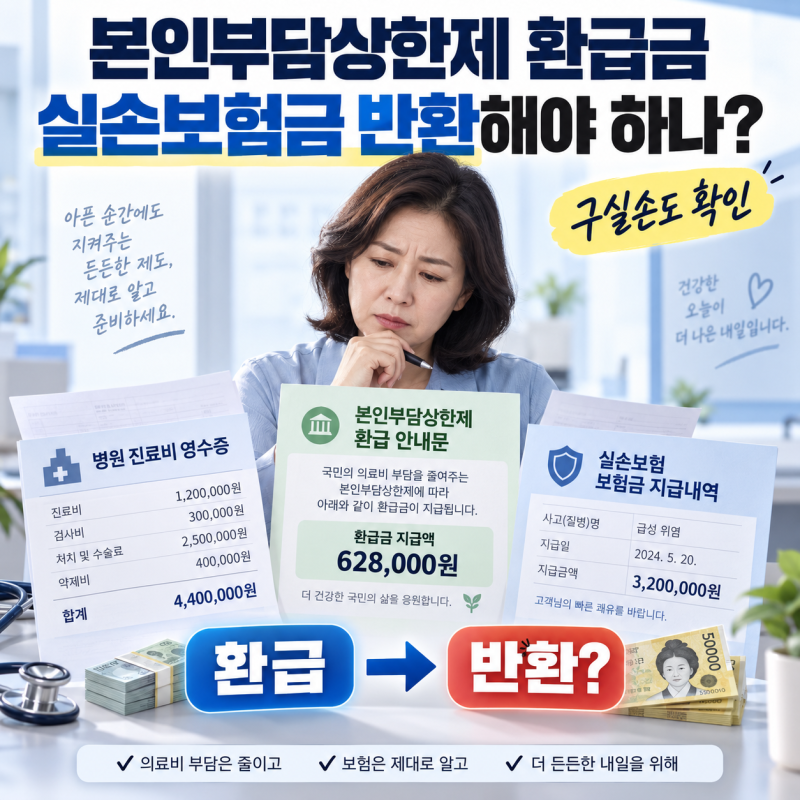
실제 블로그 후기들을 살펴보면, 본인부담상한제로 환급받은 금액은 실손보험의 보상 대상에서 제외된다는 점이 공통적으로 언급됩니다. 이는 실손보험이 '실제로 환자가 부담한 의료비'를 보상하는 원칙에 기반하며, 이미 국가로부터 환급받은 금액은 최종적인 본인 부담액으로 간주하지 않기 때문입니다. 2024년 대법원 판결과 2025년 금융감독원의 소비자 유의사항에서도 이 원칙을 명확히 하고 있습니다.
따라서 본인부담상한제 환급금은 이중 보상을 방지하기 위한 조치로 이해해야 합니다. 다만, 도수치료나 비급여 주사, 상급병실료 등 비급여 항목은 본인부담상한제 계산에서 제외되므로, 이러한 비용에 대해서는 실손보험을 통해 보상받을 수 있습니다. 환급금 신청 전 자신의 소득분위별 상한액 기준을 확인하고, 실손보험 약관을 면밀히 검토하여 현명하게 대처하는 것이 중요합니다.