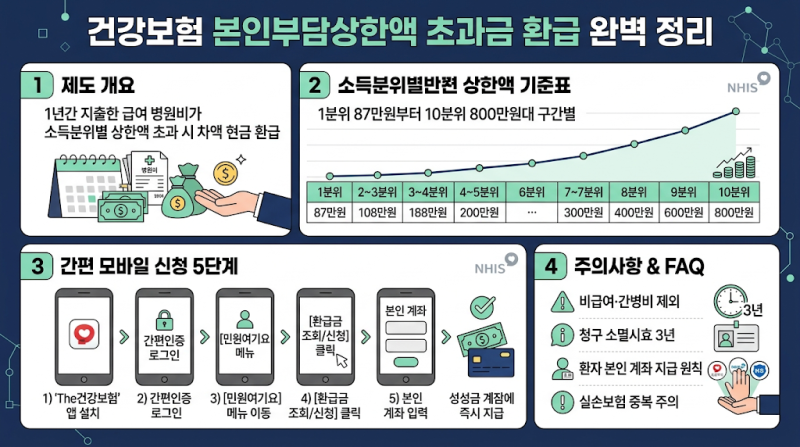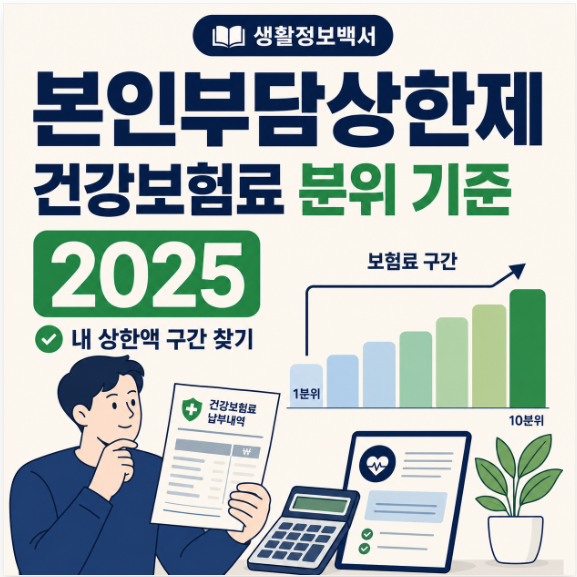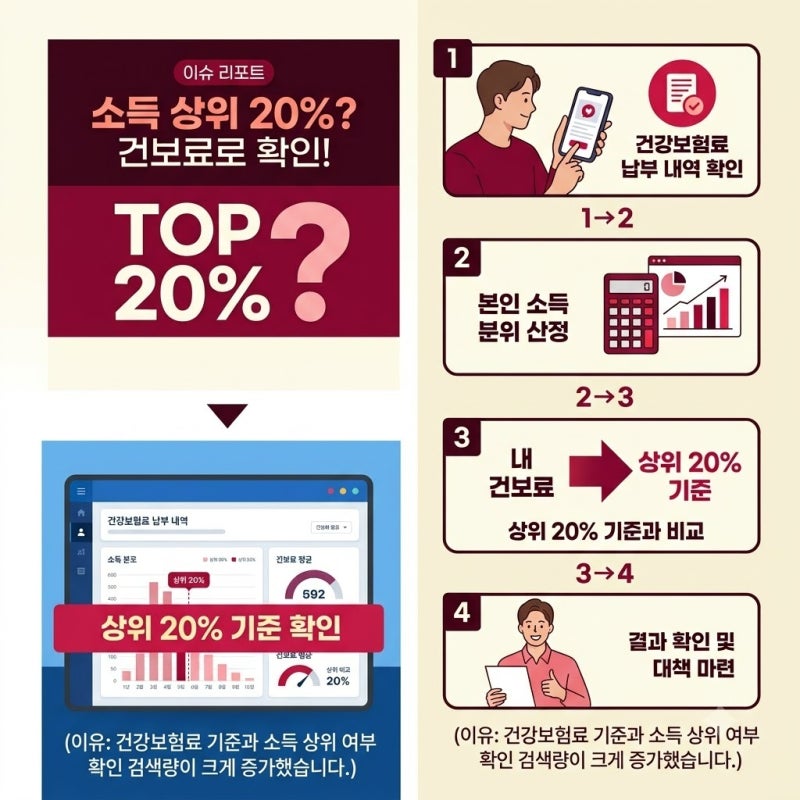

건강보험료 소득분위 기준은 단순히 연봉이나 월급으로 결정되지 않고, 건강보험료 부담 수준을 기준으로 산정됩니다. 특히 본인부담상한제 환급금을 확인할 때 이 소득분위는 병원비 상한액을 크게 좌우하며, 직장가입자와 지역가입자에게 적용되는 기준이 다릅니다. 현재 , 2025년 진료분에 대한 환급금은 2025년 연평균 건강보험료를 바탕으로 소득분위가 확정됩니다. 이 제도는 고액 의료비로 인한 가계의 경제적 부담을 완화하기 위한 중요한 사회안전망으로 주목받고 있습니다.
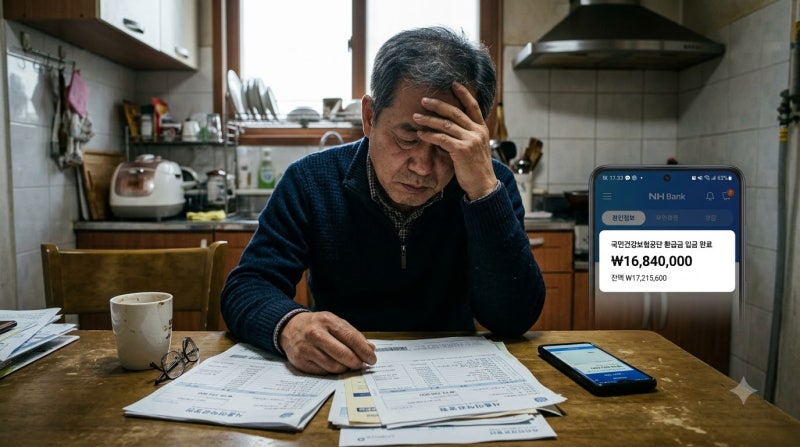
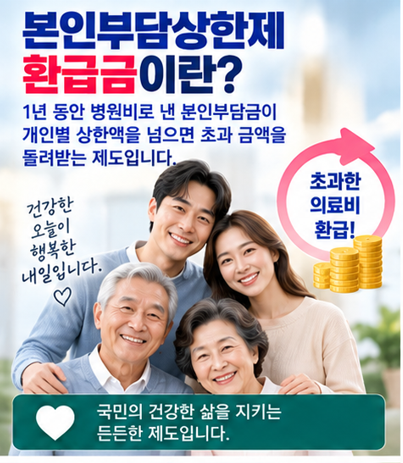
실제 블로그 후기들을 보면, 많은 국민이 건강보험 혜택을 병원 결제 시의 사전 감면으로만 오해하고 있습니다. 그러나 본인부담상한제는 1년 동안 지불한 급여 항목의 본인부담 총액이 개인별 소득 수준에 따른 상한선을 초과할 경우, 그 초과분을 나중에 현금으로 돌려주는 사후 보장 제도입니다. 2026년에는 약 200만 명에게 총 2조 6천억 원, 1인당 평균 132만 원의 환급금이 지급될 예정이며, 특히 만성질환자나 장기 입원 환자가 있는 가구에서 환급금 수령 비중이 높게 나타나고 있습니다.
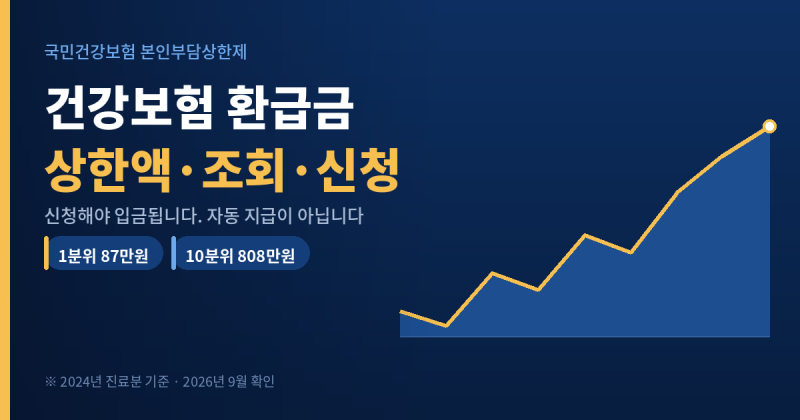
블로거들은 본인부담상한제 환급금을 제대로 받기 위해서는 병원비 총액을 계산하기보다 자신의 소득분위와 상한액을 먼저 확인하는 것이 중요하다고 강조합니다. 2025년 직장가입자의 월평균 건강보험료가 10만 원이라면 4~5분위 구간에 해당하며, 일반 상한액은 170만 원이 적용됩니다. 국민건강보험공단이 매년 9월 집중 신청 기간을 운영하므로, 지난해 중증 질환 치료 등으로 상당한 병원비를 지불했다면 이 기간을 놓치지 않고 환급 대상 여부를 확인하는 것이 현명합니다.